


岁月如梭,随着父母逐渐变老,养老是每个人绕不开的话题。
且不说赡养父母,单看我们自己,未来的养老问题你规划好了吗?
别说还早, 别“方到用时,悔不当初”!

说到养老,你首先想到了一定是养老保险。这是国家的福利政策,也是最基础的养老保障,那么,让我们来好好算一笔账:
养老金到底有多少?
假设老韩22岁工作
工作38年,每月足额缴费
月工资一直是1万元,且不考虑货币贬值
那么老韩每月单位和个人所缴养老保险:
(10000×20%)+(10000×8%)=2800元
老韩一生所缴养老保险为1276800元
那老韩退休后可以领取多少养老金呢?
国家规定,60岁退休后养老金计发月份为139个月
个人账户养老金就是把你交的钱逐月返还
个人账户可领养老金:
(10000×8%×12×38)÷139≈2624.46元

先别忙着扎心,别忘了
我们还有个基础养老金
基础养老金按照社会平均工资和自己的缴纳情况均平后,按照缴纳年限计算基础养老金的数额。
假定老韩的社会月均工资和他的工资相同
那么基础账户每月养老金:
(10000+10000×1)÷2×38×1%=3800元
所以老韩60岁退休后的每月可以领的钱:
个人账户养老金+基础养老金=
2624.46+3800=6424.46元

所以
如果你平均月薪一万,60岁退休
退休后每月可领到6千多块钱养老金
当然这是在理想条件下得出的数字
不是所有人都月入一万
而且30年后,考虑通货膨胀
谁能说得准
6千多块钱还能买什么?
如果只靠养老金,30多年后
估计温饱之外的体面是很难达到了
假设60岁退休,活到85岁
按照现在的生活水平来看
老两口双方各6千多元养老金
解决基本生活和头疼脑热还是很OK的
但是,如果想体体面面地加上旅游、
娱乐、人情来往等
平均到每月2千,一年要2万多
25年至少也得50万
而且如果未来面临中大型疾病
假设老两口各生2次中型疾病
加一起也得有个80万元

那么也就是说
除了养老金,至少还得有个一百多万
才能过上一个比较有质量的晚年生活
而且这里面并没有计算年通胀率
实际养老成本会更高
虽然越算越慌
但是好在咱现在离退休还有个二三十年
还是可以好好地为未来打算一番
认真工作,努力挣钱
但是,这二三十年里
光靠上班可不够啊!
想要体面地养老,我们怎么办?
第一,配置一份香港储蓄分红险。
香港的储蓄分红险
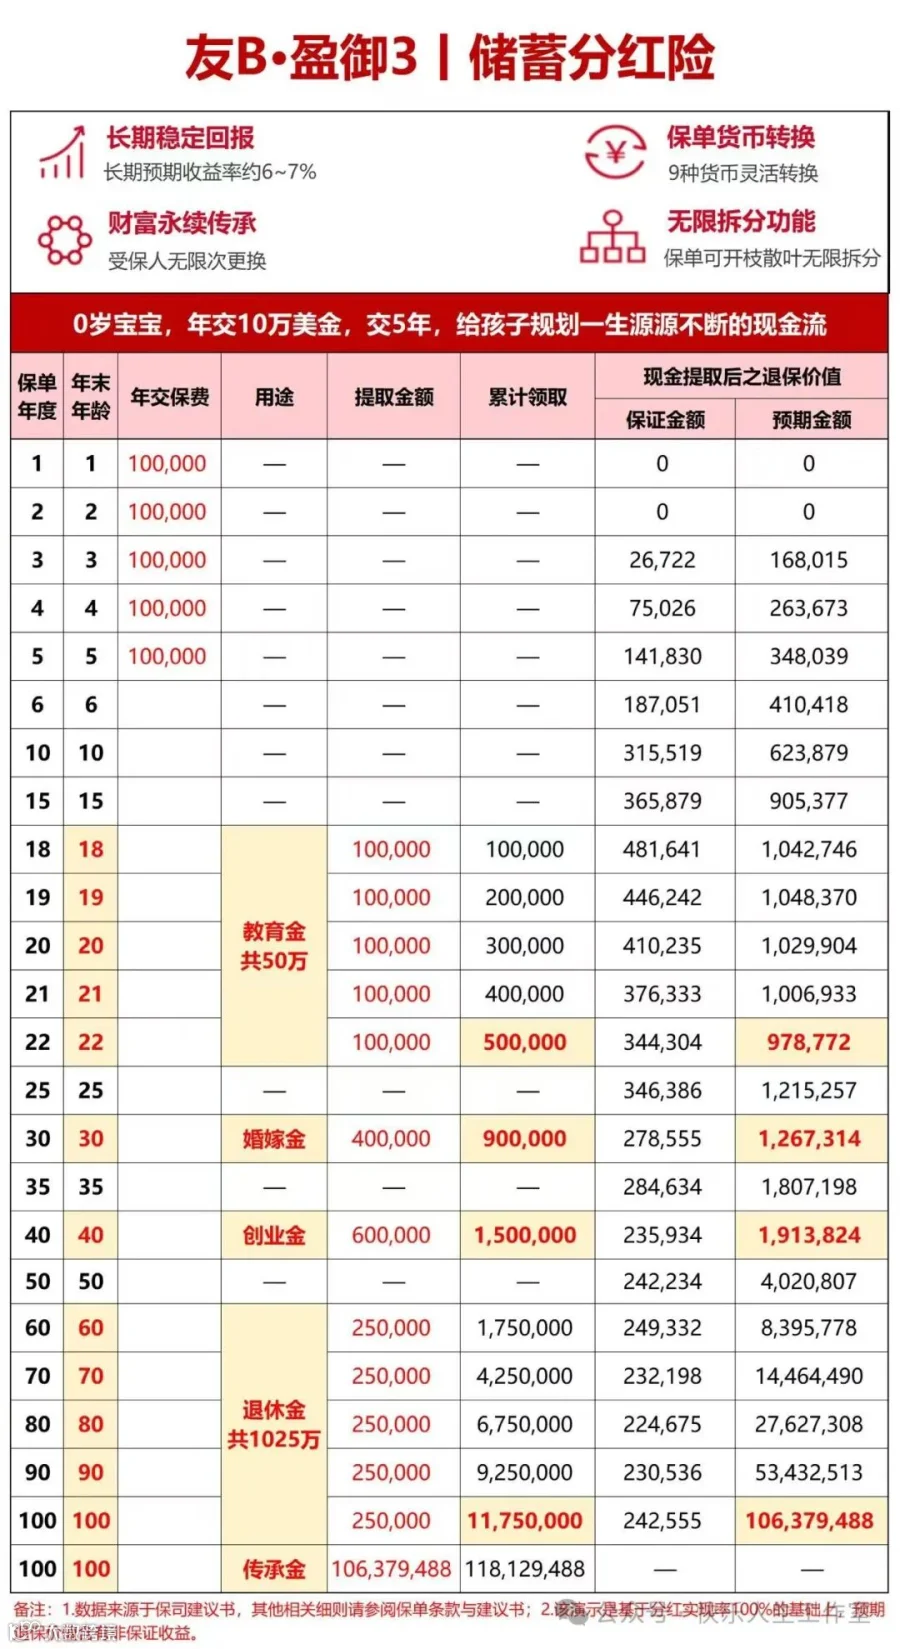
不同币种有不同的投资组合也能更有效地分散风险,收益更稳健。海外配置的趋势是无法抵挡的,通过持有不同货币来分散未知的汇率风险将成为资产规划的共识。