十几年后,越来越多的中国“渡边太太”踏上了投资海外的路程。
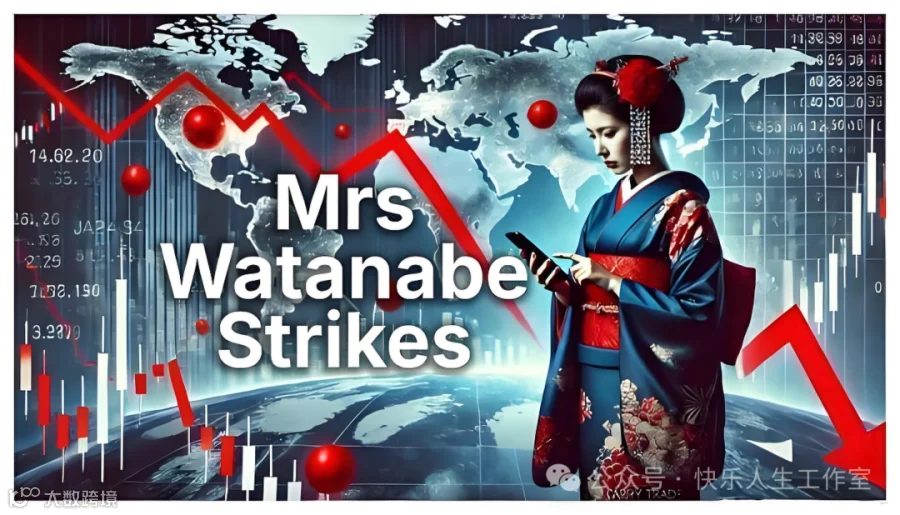
渡边太太现象是指在日本经济停滞期间,一群家庭主妇(渡边太太)通过精明的金融投资策略,积极参与外汇交易并影响金融市场的现象。这些家庭主妇主要利用日元低息和美元高息的环境,进行套息投资,实现了资产的保值增值。
以下是该现象的几个关键点:
历史背景:这一现象源自日本的“失去的30年”,期间日本经济陷入长期停滞,家庭主妇们承担起家庭的经济责任,开始探索新的投资渠道。
投资策略:渡边太太们通常采取多元化投资策略,利用不同市场之间的利率差异进行套利。例如,她们可能会借入低利率的日元,兑换成高收益的美元或其他货币,投资于国外的债券、股票或房地产。
经济影响:渡边太太现象不仅展示了家庭主妇在金融投资领域的活跃参与,还对全球外汇市场产生了显著的影响。她们的投资决策和行为有时会显著影响日元对其他国家货币的汇率。
风险与挑战:尽管渡边太太们取得了一定的成功,但她们的投资活动也伴随着风险。例如,日元的大幅升值可能会损害她们通过汇率差异获取的利润。此外,全球经济环境的波动也可能对她们的投资回报产生不利影响。
渡边太太现象不仅是一个关于金融投资策略的故事,也是全球经济变革中一个值得关注的群体。
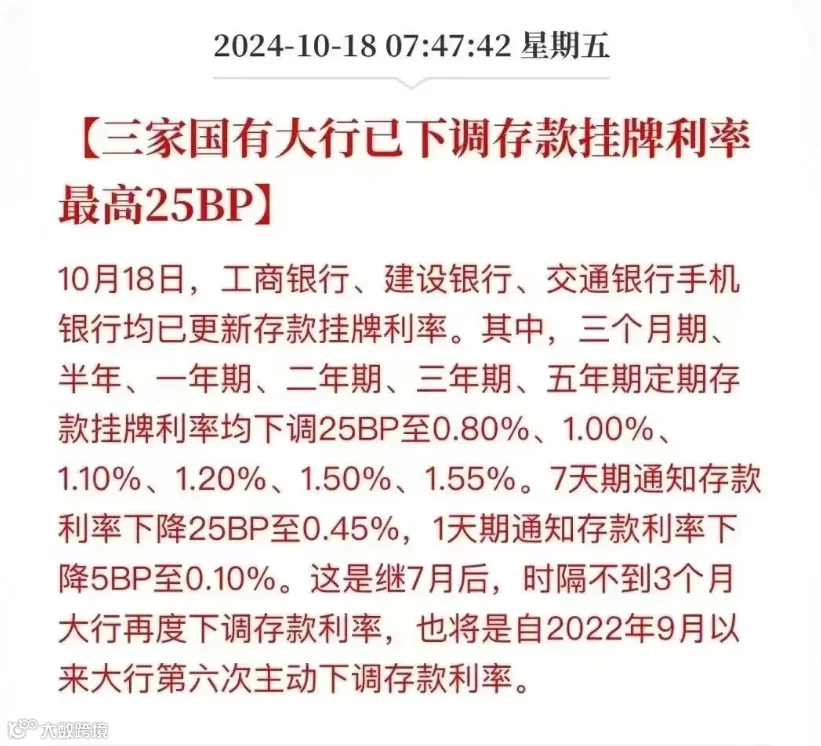
10月18日,国有大行再次宣布下调存款利率,一年期定存利率降至1.1%,离零利率真的只有“1步之遥”。
眼下,中国内地进入低利率时代,权益类投资也在震荡期,从投资机构、到企业再到个人,都在想办法投资海外。
投资圈子流传着一句话,抄底A股的投资者更穷了,知道去买美元资产的更富了。
有外贸企业主投资海外的;有内地合格的投资机构进行海外投资的,但是因为额度有限,限制比较多;于是更多的中高净值家庭通过香港保险参与全球投资。
据香港保监局数据,今年上半年,来自内地的新增总保费297亿港元。而在2023年全年,内地访客的新增总保费更是达到590亿港元,绝大多数保单都是储蓄险。
当前形势下,有钱人选择香港保险,主要看中以下5大优势:
1、参与全球投资的便捷窗口:作为世界级金融中心,香港是外汇自由地,可以进行全球投资。而香港保险的底层逻辑是进行全球多元化投资,和全球优质经济体的周期深度绑定,美元资产更是配置的“重头戏”之一。
除了美股美债,香港保险公司能在全球拿到的投资项目,比如农地、林地投资,这些是普通人拿不到的;另外,分红储蓄险是由非常专业的资管团队管理,不用考验我们的投资水平,交完保费之后就可以直接“躺赚”了。
3、保费安全,长期持有不会亏损:香港分红储蓄险,可以看成一支不会亏损的离岸美元基金组合。在保单持有时间够长的情况下,总保费不会有损失。
4、保单安全,保司运营稳健:香港保险的经营历史超过180年多,不少保险公司都是全球闻名的百年老店,经受过世界大战、还有大大小小金融危机的考验,运营非常稳健。
除此之外,香港保险还有严格的监管和兜底政策。香港的监管机构,对保险公司有着非常严格的资本与偿付能力要求。即便保险公司破产,我们的保单也不会受影响。
中国的太太们由于外汇限制等因素,没办法完全成为“渡边太太”,倒是可以从“渡边太太”身上学到三个理财要点:
第一,多元化投资:不要把所有的鸡蛋放在一个篮子里,也不要把所有篮子挂在一根房梁上。分散投资可以降低风险。
第二,利用利差:关注不同市场的利率差异,寻找套利机会,合理配置资产。
第三,长期视角:投资需要有耐心和长期视角,不要期望一夜暴富。合理的资金管理和长期持有是成功的关键。
相信通过学习“渡边太太”的投资策略,中国的家庭主妇们也可以在低利率环境中,找到适合自己的理财方式,实现家庭资产的保值增值。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!



