ONE
关于香港保险债务隔离功能的探讨。
运行的底层是法律,
在不同的司法管辖区,香港保险有天然的债务隔离优势:
1.信息保密性更好:从保单本身来说,香港保险的信息保密性更好。在谁主张,谁举证的前提下,如果出现债务追偿情况,债权人很难获得境外的保单信息。
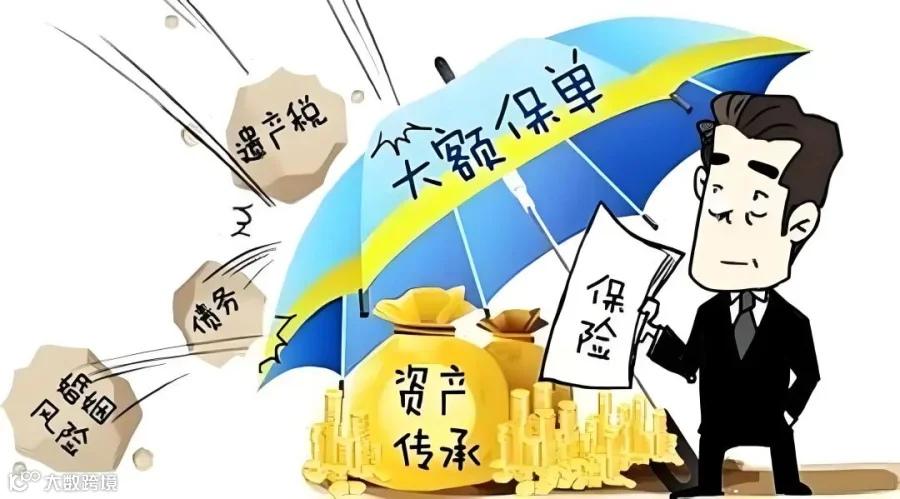
2.资产隔离:香港的保险产品在一定程度上具备资产隔离的效能。当遭遇债务危机或者陷入法律纠纷时,保单持有人的资产能够获得较高程度的保障。这是因为在特定情形下,香港保险金的请求权不易被债权人所追讨,投资者借助保险策略能够切实地将资产进行隔离,防止因债务问题而导致资产受损。
3.灵活的保险架构:香港保险允许对受益人结构予以灵活设定,投资者能够指定非法定继承人为受益人。如此的设计安排,使得保险金不会被归为遗产的范畴,在债务清偿之际能够实现有效隔离。通过这样的方式,投资者在面临债务纠纷时,能够保障家族财富不受波及,确保资产传承的连贯性。
4.跨境法律差异:香港与内地的法律体系存在显著差别,这种跨境法律的复杂性提升了债务执行的难度。尤其在涉及跨境债务时,香港保险的债务隔离效果更为显著。这种法律差异使得投资者在进行资产保护时,能够有效利用香港保险的优势,增强抵御潜在债务风险的能力。

投保人、受益人的设计很有讲究,
关键时刻能起到很好的债务风险规避:
1、保单受益人指定:不指定受益人,保险被视为遗产,是会被用来清偿债务的。
2、正确选择投保人:一旦保单被强制执行,退还的现金价值是属于投保人的。在投保香港储蓄分红险时,选择正确的家人来投保。
3、尽早投保:在有债务风险隐患时尽早投保,特别是企业家和高净值家庭。

TWO
如何用香港保险来实现避险?
1、利用保险杠杆,使家族资产倍增
近一两年来,中国经济增速放缓,一些富豪担心财富在经济下行周期中缩水,由此对境外保险也产生了浓厚的兴趣。
这些人都很有生意头脑,在经济放缓的大背景下,他们最在意的就是如何让自己的资产不贬值。
作为中产而言,很多人担心内地的政策多变,如果持有多套房产,将面临未来不确定的房产税,物业税,地税等一系列的支出,不如用房产的钱购买保险。很明显,近些年,金融房产受到很多人的青睐。

同样是留给子女,保险因杠杆作用,使资产长期倍增,终身“收租”,无需打理,且无后顾之忧。
资产荒时期,港险或是最佳选择
近年来,A股持续低迷,银行理财产品时不时暴雷,楼市下行,大陆手握闲钱的富人或白领投资无门。据业内人士透露,在当下资产荒时期,有大量内地的高净值人群,赴港专门购买投连险,分布区域以北上广为主。
2、转移资产,免分身家
大陆暴增的离婚纠纷案也催热了境外保险。
很多想要离婚/婚姻关系破裂的人,都会在起诉离婚前考虑转移财产,到境外买保险也是选择之一。
香港,为何能让有钱人放心前往?
其一,内地利率持续走低,内地资金急切地寻求向外的出路。
其二,新加坡、美国等地收紧投资渠道,致使部分中国富人转向香港。
其三,富人通过配置跨境资产来分散风险。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!