第三篇
在前两篇文章中,
我们详细探讨了 IUL 保单的特点、运作原理和争议。
IUL 在新加坡算新事物,但 1997 年已在美国问世,近 30 年发展使其成为美国寿险市场份额较大的险种之一。

ONE.
美国IUL VS 新加坡IUL
不少国内高净值客户曾接触过美国或百慕大的 IUL 保单。
各地 IUL 产品运作原理基本一致,不过新加坡的 IUL 在产品设计上与百慕大相似,和美国有明显差异,本文就此作简单介绍。
需声明,我不是美险专家,相关讨论基于我对美国 IUL 产品的研究及向美险从业者的请教,如有错误,欢迎指正。
而且美国有至少 50 家寿险公司有 IUL 产品,这里以国内客户选择较多的美国 S 公司 IUL 保单为例,不能代表整个美国市场,不同客户情况得出的结论可能有别。
新加坡以 A 公司保单作对照,假设 40 岁不吸烟男性被保人,保额 1000 万美金,5 年交,按较优体测算,两者保单演示如下表。

保费方面,美国 S 公司比新加坡 A 公司略便宜,不过差距不大,不同性别、年龄、吸烟状况结果会不同。
TWO.
四大差异
差异一:
是账户价值变化反映出的风险费率不同。
IUL 保单扣费主要有保费扣费、保单面值扣费和风险扣费,前两者集中在保单生效前十几年,之后基本只剩风险扣费。年龄越大,死亡概率越高,风险费率越高,风险扣费对保单存续影响远大于其他扣费。
被保人 60 岁前,两份保单账户价值差距不大,说明两边保费扣费和保单面值扣费接近。60 - 90 岁,账户价值仍相差不大,但美国 S 公司演示利率高于新加坡 A 公司,可推算此时美国 S 公司风险扣费较高。
90 - 100 岁变化最大,新加坡 A 公司账户价值保持增速,从 718 万涨到 1000 万,美国 S 公司则减速,从 711 万涨到 871 万,可见此年龄区间美国 S 公司风险费率高于新加坡 A 公司。
经计算,美国 S 公司风险费率在 60 岁比新加坡 A 公司高出约 50%,70 岁高出 70%,80 岁缩至 50%,90 岁进一步缩至 30%,100 岁又恢复到 50%。若指数表现差,美国 S 公司 IUL 保单在被保人高龄时断保风险更高。
差异二:
是极端情况下的断保年龄。
若指数连年零派息且保险公司按合同最高风险费率扣费,美国 S 公司保单第 10 年断保,新加坡 A 公司是第 37 年。
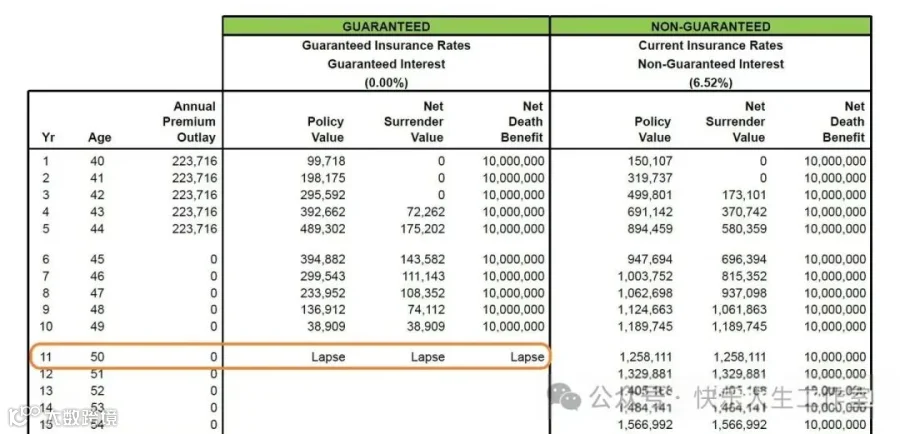

断单差异原因可能有二:
一是新加坡 A 公司保单合同最高风险费率与当前费率差仅 5%,美国 S 公司差距更大;
二是即便指数连年零派息,新加坡 A 公司仍按 2% 派息率计算退保价值,退保价值归零才断保,美国 S 公司无此保护措施。
差异三:
是指数策略,美国 IUL提供给客户的选择更丰富。
除标普 500 外,还有 Putnam 和摩根大通推出的指数选项。

这里我们首先解释几个概念。
Segment Term指的是计算指数派息率的时间跨度,比如今年4月1号开始追踪指数,如果Segment Term是一年,就看到明年4月1号指数涨了或是跌了多少,来决定这一年的派息率。
Index Cap和Index Floor指的是指数派息的上限和下限。
Index Participation Rate是指数派息的参与率。
假设一年里指数涨了6%。如果参与率是150%,那么客户实际会获得9%的派息。如果参与率是50%,那么实际派息率就只有3%。
Index Spread Rate是能够获得指数派息的最低收益率,假设一年里指数涨了8%,Index Spread Rate是3%,客户就只能获得5%的派息。
我们可以看到,美国S公司除了最常见的标普500,还提供了Putnam和摩根大通推出的一些指数选项。我们刚才提到的几种变量,美国S公司也有比较多的选择和变动空间,比如Segment Term可以选一年期或两年期,很多选项不设指数派息率的上限,并且当前参与率高于100%,同时最低保证参与率低于100%。
相比之下,新加坡IUL的指数策略就比较单一,虽然也有恒生和欧洲斯托克等指数选项,但是实际操作中还是集中在标普500,所有指数策略的Segment Term都是一年,指数派息的参与率也都固定在100%。
差异四:
是美国IUL的保障功能更全
如果被保人罹患末期疾病、无法自主完成一些基本的日常活动比如穿衣、吃饭,或者出现严重的认知障碍,可以提前给付一部分死亡保额。
新加坡A公司IUL的保障范围相对少一些,只有在罹患末期疾病的时候可以提前给付死亡保额。
整体来说,我觉得美国S公司IUL的灵活性更强,在指数表现好的时候有可能获得超额收益;而新加坡A公司IUL的稳定性更高,在市场不好的时候更能保护保单不会断保。
从这里其实也能反映出两个国家对保险业监管风格的不同,新加坡明显要保守得多。从消极的角度看,这种保守其实在一定程度上抑制了保险业的创新。但是从另一个角度看,保守的监管也许可以让客户利益受到更多保护。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!