2013年我开始做港险业务,至今已经10多年过去了。
那个时候我刚来香港工作的时候,很多人会问:
香港人怎么养老呢?
他们一般是自己存钱,通过投资来储备养老金。
那香港本地人都做些什么投资呢?
通常有房产、股票、基金、保险和银行存款。
再往上一代的香港本地人,在他们的财务规划里,基本保障有了之后,要是还有钱,肯定会去买房。自己住一套,有钱了,再买一套用来出租。
他们跟下一代人说,出租房的租金就相当于家里多了一个人在打工挣钱。这就是上一代香港人的完美资产组合。而且几十年前的国际国内经济环境也证明了他们的这种想法,也就是资产策略组合是正确的。
美国量化宽松,中国经济持续发展,带动香港的房价不断上涨。
疫情期间,美元一直加息,港币也跟着加息,房贷压力随之增大,但为什么没有出现大家想象中可能出现的 “大量断供” 呢?
因为上一代人投资买的房产基本都已经还清贷款了。

但是现在,如果你问一个香港人,手里有钱还会投资房产吗?
我不敢说所有人都否定,但起码有 70% 左右的人会摇头。
世界经济环境在变化,国内经济也在变化。
在香港投资房产,从数字表面上看回报率大概 4 - 5%,但实际上持有成本不低。
自己住的房子,要交物业费、差饷税、地租、维修费用。
投资房产的话,要交物业费、出租物业的租金利得税、地租、差饷、维修费用、中介费,每次出租前还要有简易更新费用等等。
这么七七八八的成本扣下来,投资房产的回报率基本就在 2% 左右。
而按照现在的定存利率水平,随便换点美金,年息都将近 4% 了。
那何必再去折腾出租、维修、折旧这些事呢?

当然,有人会说要看长远,不能只看眼前。
但房子长远来看维修费用更高,还有老化折旧的问题。
唯一的希望就是它能在未来大涨,这样所有这些持有成本还能接受。
这里要说一句,你可以不相信很多东西,但一定要相信 “周期”,周期的威力巨大,谁也阻挡不了。
能帮你穿越周期的一定是现金流,而不是 “砖头”。
没错,是要看长远,但时代不同了,现在上街都没人带钱包现金了,都电子化了。
过去医生、老师等职位很稳定,现在不是了,未来更不是。
过去 “砖头” 值钱,买东西都要看到实物,现在也不是了,都虚拟化、电子化了。
还觉得买 “砖头” 值钱,还追求 “稳定”,这种思维只适合过去。未来属于带着风险的增长,会随时有稳定现金流出来的那些 “摸不着” 的东西更符合趋势。
带着风险的增长,到底是什么工具呢?
肯定不是把一笔钱全放在银行,从长远来看,它不会增加也不会减少,因为连每年最低标准 2% 的通胀都跑不过。
目前内地银行定存利率才 1.1% 左右。
所以银行存款,长远看是会缩水的。
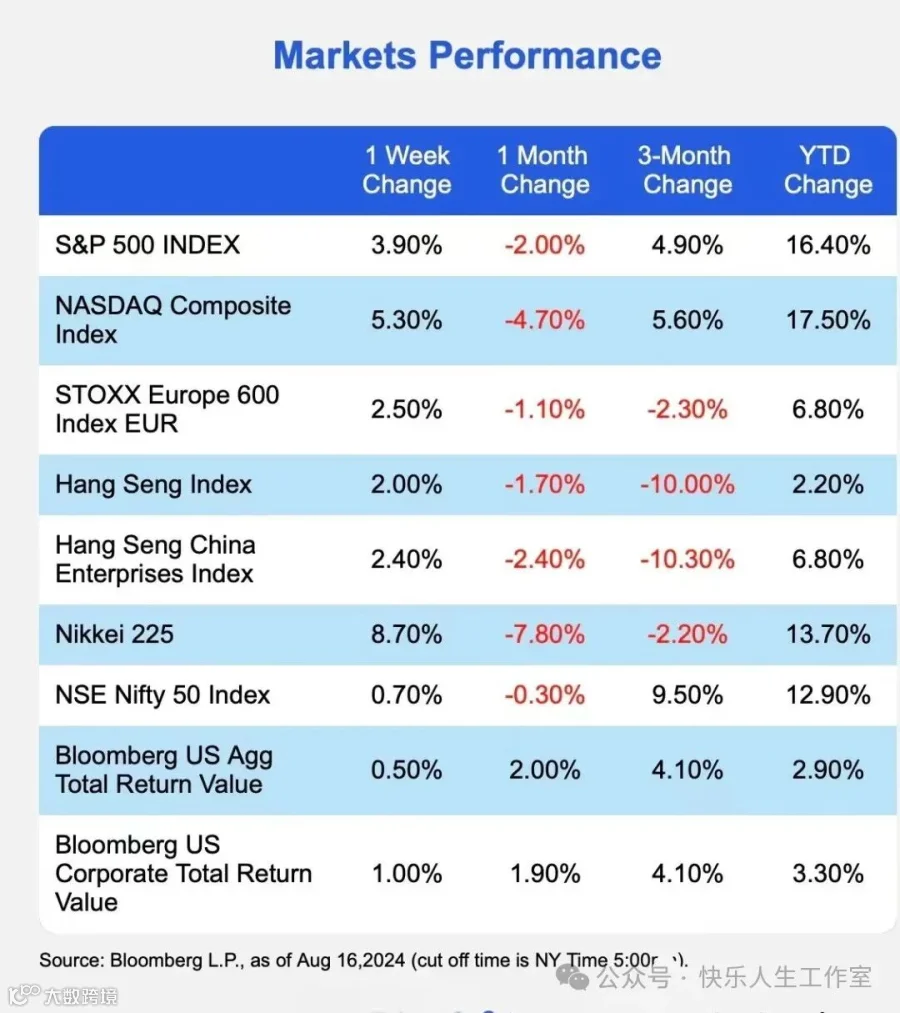
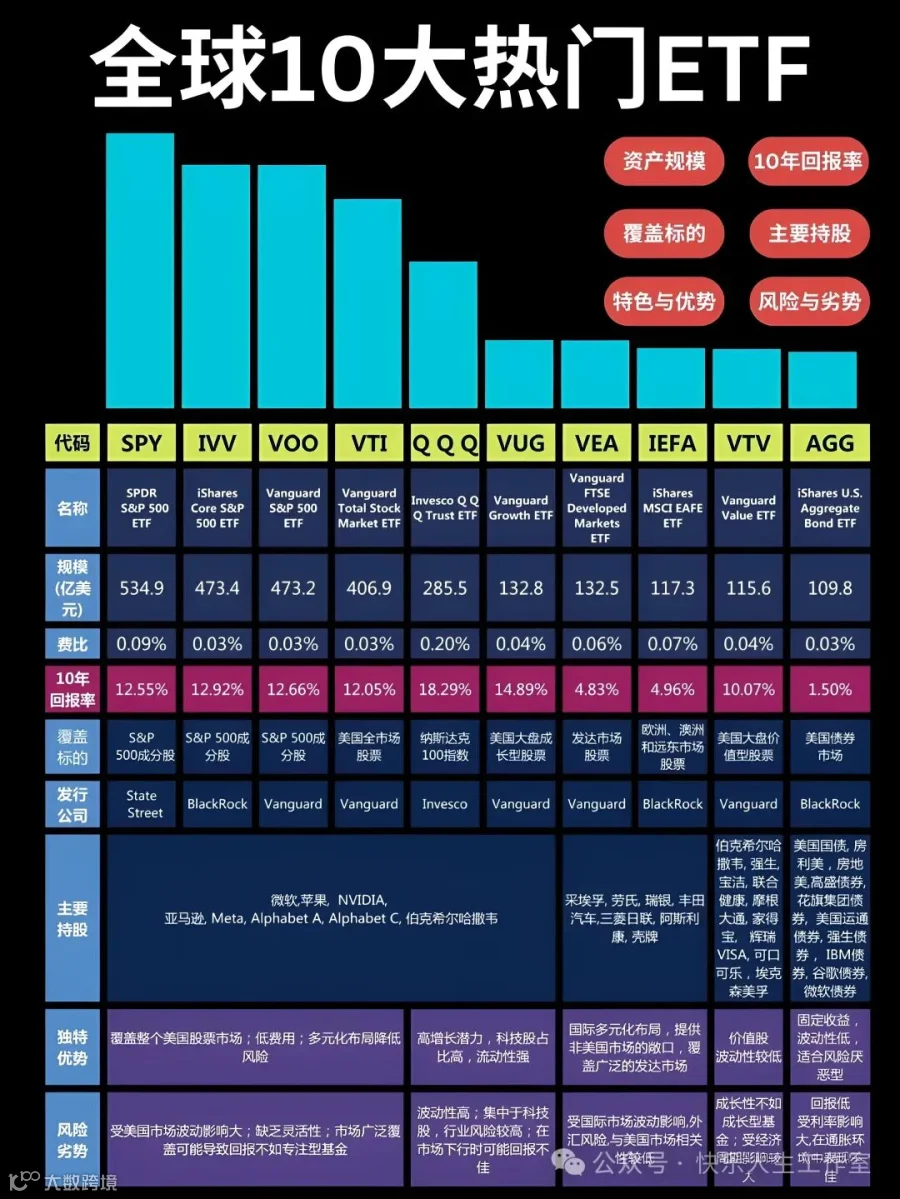
带着风险增长的工具里一定会有股票、基金,或者两者的结合。
短期来看,一周、一个月、几个月,股市可能有高有低,或者停滞不前。
但当你把时间拉长到 10 年、20 年、30 年,经历过四分之一经济周期、半个周期、一个周期,整体下来一定是上涨的。
当然这里说的是完全市场经济体。
去查查过去标普指数数据和恒生指数数据,都能验证这一点。
卖得很火爆的港险储蓄
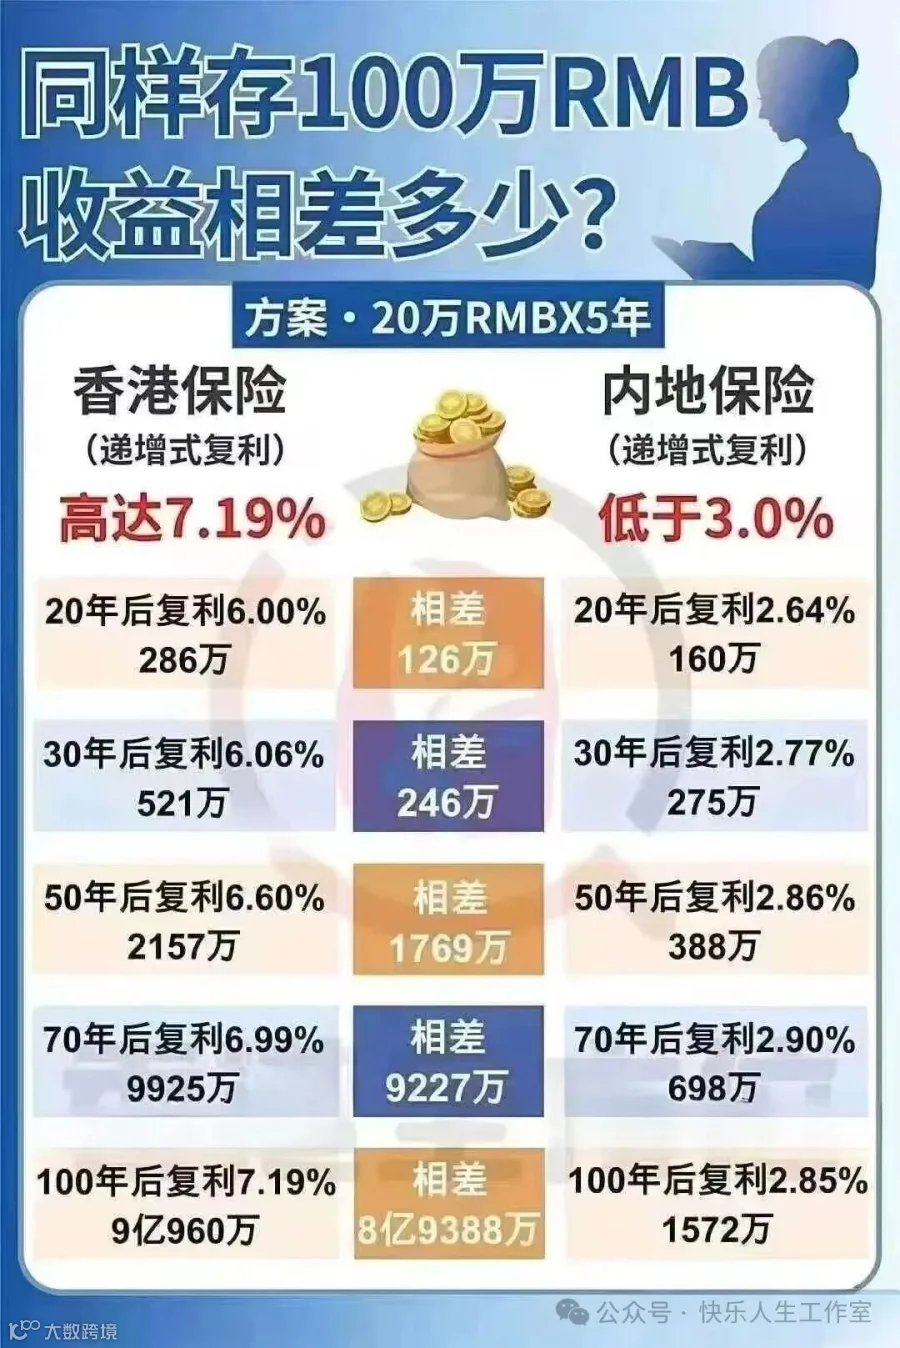
30 年回报复利能达到每年 7% 左右,而且可以做到保本增值。
里面配置的资产大概 75% 是股票基金,25% 是比较稳定的债券资产。
能做到保本,不是因为香港的保险公司多有钱能自己垫钱。而是有专业的投资管理人才,有过去的增长数据,有专业的投资模型等等,完全可以做到增值,才能承诺保本收益。
一听到股票,大家就会觉得危险,这种思维是在我们内地的成长环境中形成的,大 A 有它的特色。
跳出这个环境,把视线放到境外,那是一个完善成熟的资本市场环境,股市和经济契合度高。
经济发达体的股市,资金来自全球,比如美国、现在的日本股市、未来的印度股市等等。
任何有增长潜力的经济体,都会被专业投资者提前进入,这些资金参与了这个经济体的成长发展,最后也能获得一定回报。如果这里面有你的资金,那恭喜你,你将获得远超通胀率的回报,资产会倍增。
如果时代都进入到 AI 了,我们还抱着老旧的思维,那就和未来的社会绝缘了,很难说去创造财富,能守住财富就不错了。
我不敢说老一代的香港人有多少套房子,但大多数人有股票和基金是真的。真喜欢房子,也不需要买实物 “砖头”,买 REITs【不动产投资信托基金】 不香吗?
过去动荡的年代,需要一个安稳的 “壳”,现在是地球村,需要可以流动的资产。
未来的世界,人人都要去学投资,扩充金融知识,扩大对金融工具的认识和了解。
长期来看不要死守银行存款。
听话,去做投资吧。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!