


2023年的时候,因为加息,保费融资停了一阵子,今年,个别产品又把保费融资功能给恢复了。和以前那种顺顺当当、简单直接地加杠杆赚息差比起来,现在香港是高息环境,保费融资就有了更多的不确定性。
ONE.
什么是保费融资?
这里得说清楚,保费融资可不是保单贷款(保单贷款是把已有的保单抵押了去获取贷款)。保费融资 (Premium Financing) 是投保人、保险公司和银行三方合作的形式。
具体是怎么操作的呢?
投保人向银行贷款来买保险合同,投保成功后,保单就作为抵押物被银行保管着,一直到把贷款还清为止。
因为银行收的“贷款利率”比保险公司“派发红利的收益率”要低,所以保单持有人就能从中赚到钱,这样也就放大了保单的投资收益率。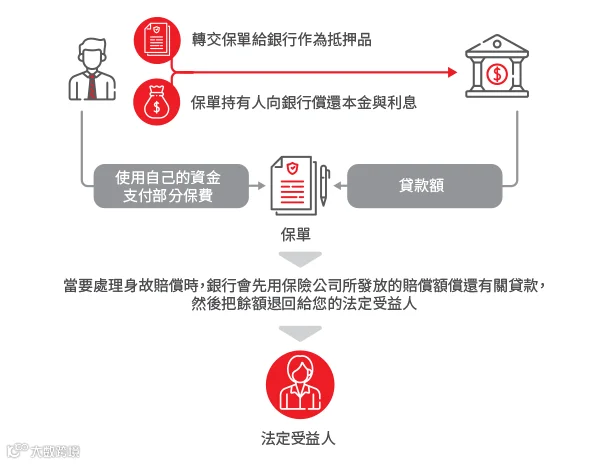 (这里有个保费融资原理图,来自星展银行)
其实保费融资就是一种加杠杆的投资操作,通过付利息的方式,能节省短期的现金流,同时还能扩大收益,这和贷款买房的原理是一样的。
TWO.
保费融资的流程是什么?
1. 向保险公司提交相关的申请。
2. 开设相关的银行账户,把初始资金存进去(一般门槛是50万港币),这样才有保费融资的资格。
3. 银行和保险公司对接,进行贷款审批。
4. 银行把批准的贷款打到保险公司账户上,投保人同时把自己要付的那部分钱也交给保险公司。
5. 保险公司审核通过后就会下发保单;保单合同批核完成后就会下发保单。
6. 每个月向银行支付贷款利息。
7. 在贷款期限到期之前,退保,把本金还了,然后拿到收益(要是情况不好也可能亏损)。
THREE.
保费融资的要求
对于客户来说:
年龄:一般是18 - 64岁的居多,具体还是要参考银行或者保险公司的规定。
财务证明:一般会要求有一定比例的金融流动资产(通常是1:1)。
对于保险公司,通常会要求:
1. 是一次性缴付保费的保单。
2. 首日退保价值(Day 1 surrender value)要足够高,一般得是80%或者更高。
3. 需要是高评级的保险公司发行的保单。
FOUR.
香港保费融资的优势
1. 可以用比较少的本金买大额保单,这样能放大收益回报。
2. 能提高资金运用的灵活性。通过保费融资,可以把一部分资金留下来干别的,比如拿去做其他投资或者用于其他支出。
3. 只还利息不还本金。在贷款期间只要付利息就行了,不用还本金,这样每个月的还款压力就小了。
4. 有些银行会提供类似按揭链接的高息活期账户,如果有闲置资金放进去,还能赚高息,同时减少贷款利息的支出。
5. 申请过程相对比较简单。和贷款买房比起来,香港房产印花税比较低。
FIVE.
写在最后
过去那几年,大额保单保费融资为啥那么火呢?
核心原因就是美国是低息环境。贷款利率低,香港保险潜在收益有不错的息差空间,通过加杠杆就能实现额外收益。
但是,大家对保费融资潜在风险的意识比较差,都觉得那些小概率或者不太容易发生的事不会落到自己头上。不少销售人员为了多做保费,对保费融资的风险也说得很少。
但咱们得明白,投资里盈亏同源是最基本的道理。随着美联储利息调整期,息差也变化不确定,保费融资单的预期收益也大幅下降了,甚至可能亏损。除了利差这个明显的风险,保费融资还有其他一些额外风险,可参考我之前的这篇文章!
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
