“香港储蓄险收益看着挺高的,这里面会不会有啥问题呀?”
有好几个客户都私信来问类似这种有担忧的问题。
我反思了一下,关于“香港储蓄险的坑”这方面,确实给大家科普得太少啦!
结果好多新朋友都产生了误解,就这么白白错过了一个挺不错的家庭资产配置的选择。
要是你也有这样的担心,那就接着往下看看~
香港储蓄险的坑:复利7%的收益风险
买香港储蓄险,
你一定要能够接受它那种低保底加上高分红的收益模式。
好多朋友一听到香港储蓄险复利收益能有 6% - 7%,心里可激动了,但是一听说分红不是保证能拿到的,就开始犹豫了,想着要是买了,会不会是掉坑里!
那宣传说复利有 7%,这到底是不是香港储蓄险的坑呢?
小编觉得吧,得看情况。
对于那些就想着短期拿着它来获取高收益的人来说,那就是个坑,可不能往里跳!
而对于那些能够长期持有,并且有耐心等着保单慢慢增值的人来讲,这是可以实现的,不算是什么坑!
咱们来看个例子哈:有个 37 岁的王女士,她一年交 2 万块钱,一共交 5 年,把钱存到宏利宏挚传承这个产品里。
保单第10年,预期退保现价14万+,此时IRR4.29%;
保单第30年,预期退保现价52万+,此时IRR6.06%;
持有73年,预期IRR可达到7.03%。

可以看到,增值年限越长,预期收益越高。
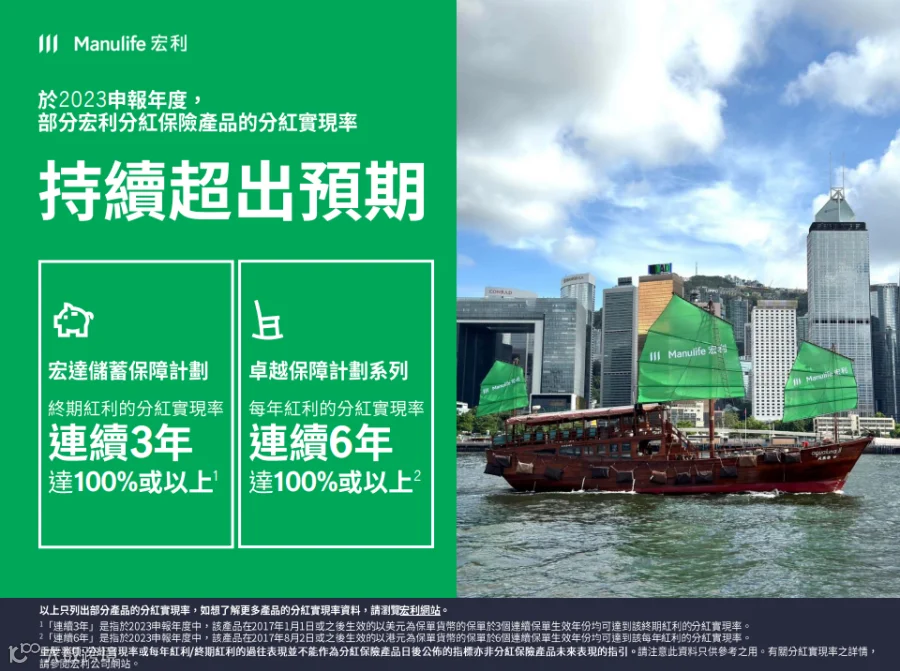
宏利的分红实现率,也表现良好,像「宏达」、「卓越」、「创富储蓄」等12款王牌旗舰品,分红实现率连续多年超100%!
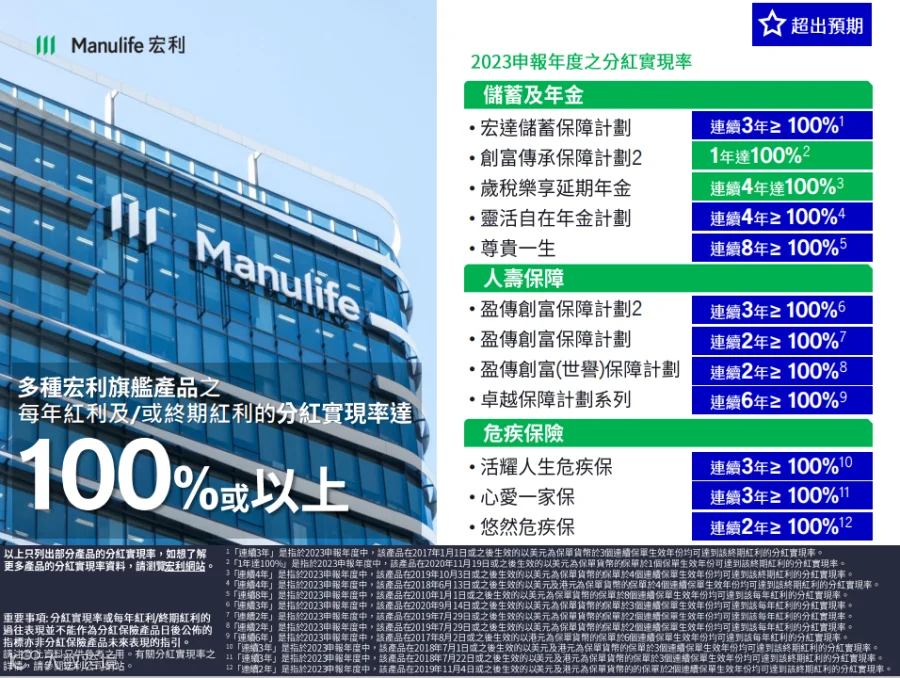
所以,预期的收益不会有太大的差别。至少要持有 10 年或者更长时间,你才能够得到一个比较不错的收益结果。
假如你就持有个 10 年甚至更短的时间就退保了,那肯定是达不到 7% 复利的啦,这可是事实。
不过为啥说只要你持有的年限足够长,就有机会实现复利 6% - 7% 呢?
这就跟香港保险公司的投资策略以及分红实现率有关系。
首先,
香港的保险公司,它们的投资范围是遍布全球的,资产的类别不会受到区域和种类的限制;资产配置很灵活,权益类和固收类资产会按照一定比例去搭配;资产类持有年限在 10 年以上的占比是最高的。

其次,
香港保险公司,也有分红“缓和调整机制”来维稳分红,减少收益的波动性,所以基本上也不可能出现分红为0的情况。

再者
香港的保险公司经营历史基本上都有百年以上了,它们有特别专业、经验很丰富的投资资管公司或者团队,和我们普通人的投资渠道以及能力相比呀,那绝对是强了好几百倍。
并且,香港保险公司在红利分配的时候,是按照 “保单持有人优先” 这个原则来的,有些保险公司这个比例甚至能高达 90% 。
这就是为啥保底收益还不到 1% 的香港储蓄险,就算分红不是保证的,可还是有那么多人喜欢、追捧它的原因。
总的来讲,只要你是打算长期持有,并且能够接受保底加上分红这样的收益模式,那复利 6% - 7% 这种说法,对于你来说就不算是香港储蓄险的坑!
香港储蓄险的坑:回本期长,资金不灵活
另外一个常常被很多人吐槽的地方就是,香港储蓄险的保证回本时间实在是太长。
好多朋友都担心,要是半路上要用钱,那可怎么办?
香港储蓄险的保证回本时间一般得要 10 - 20 年左右,确实是挺长的,不过预期回本时间倒是挺快的,6 - 8 年就能实现回本。
这个预期回本的道理,和上面讲的是一样的,所以不用太过于担心。
而且,香港储蓄险都有提领方案的,就算还没回本,也能满足你每年定期领钱的需求,给你提供稳定的、能领一辈子的现金流,这都不是事儿。
咱们还是拿宏利宏挚传承来举个例子。
①市场上特别受欢迎的 “567” 提取方案,就是说 5 年交完保费,从第 6 年开始每年能提取总保费的 7%
宏利宏挚传承在提取之后剩余现价的表现可比同类产品要更出色。像友 B、保 C、安 S、永 M 等产品提取到后面不到终身就没办法继续提取了(断单了)。

②独创的先回本,再提领

第二种,先100%回本,后提取
在回本后的指定保单周年日里领回100%总保费,回本后还能继续领总保费5/6/7/8/9%现金流到120岁。

第三种,先双倍回本,后提取
5年交,第20个保单领回200%总保费,之后每年领取5.8%总保费直至终身。

详细的咱就不过多介绍了。啥回本期长,资金不灵活,真的没必要纠结,一个提领方案就能解决的事儿,真的算不上香港储蓄险的坑。
香港储蓄险的坑:汇率波动风险
香港储蓄险主要是以美元为主,同时也支持人民币和港币。
咱们在投保的时候,如果想要买美元保单,那就得把人民币换成美元,这时候就会出现一个汇率。
而汇率是会有波动的。很多朋友一下子就想到了一个问题:汇率风险!
没错,是有汇率风险。不过别着急哈!
汇率风险只有在最后退保要用钱或者取款的时候才会起作用。
就拿美元保单来说。
比如说孩子要去法国留学,为了方便就直接把美元保单拆分了,然后转换成当地的货币,那美元和欧元之间就存在一个汇率;
假设在转换的时候,正好美元贬值了,那这时候美元保单能兑换到的欧元就会比平时少一些;要是美元升值了,情况就相反。
也就是说,汇率风险确实是存在的,这一点咱不能否认,但是为啥说不用太害怕呢?
因为香港储蓄险支持多达 6 - 9 种货币,还支持红利锁定或者解锁,这样就能根据个人未来的规划来实现货币转换、锁定收益,在一定程度上是可以减轻汇率风险的。
你看,世界上的外汇交易大部分都是用美元来计价的,美元升值或者贬值,影响的是全球的货币经济,没有哪个国家能完全不受影响。
就像一根头发牵动全身一样,既然大家都会受到影响,汇率风险也不可能是零,那咱们也就没必要太纠结这个。

写在最后
总结而言,优越的地理位置、自由、开放的金融市场,让香港成为内地居民配置海外资产的首选地。
香港储蓄险,有其独特的优势,也存在着一定的局限性,对于香港储蓄险的坑,我们不盲信,也不盲从。
退一步来讲,世上没有完美的产品,一定要根据自己的需求来判断挑选,适合的,才是最好的。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!