


你想过吗?
如果这辈子有一笔钱必须得留给孩子,那肯定就是教育基金。
香港保险的「教育金计划」,那可是家庭必备的 “聚宝盆” !
聪明的家长都知道怎么利用时间来为孩子做好规划。

ONE.
教育金规划,那是越早越好!
现在养孩子,教育开销可大了,简直就是个 “无底洞”。
这几年,到香港留学的人越来越多,很多家长都特别关心在香港上学得花多少钱。
你知道吗?
要是孩子从中学读到大学,大概得花 300 万到 400 万;
要是只算大学四年,也得 200 万到 300 万;要
是再读个研究生,还得准备 100 万左右。
要是孩子中小学读国际学校,那费用就更高。
这些数字是不是把你惊到了?
分享两个例子
有个 A 女士,是个很优秀的职场女性。
她女儿前年考上了香港大学,收到录取通知书的时候,全家都高兴坏了。
然后,她就带着女儿去保险公司,女儿拿到了自己的第一笔教育金。
女儿接过教育金的时候,A 女士可欣慰了。
为啥?
就因为提前做好了规划,心里有底!
还有个 B 先生,是个企业主,身家过亿。他儿子一直上的国际学校,中学的时候每年教育费就得 50 多万。2021 年,儿子考上了美国波士顿大学,每年学费、住宿费这些加起来得 80 多万。结果,2022 年因为疫情,企业破产了,再加上回购对赌失败,家里钱都没了,根本供不起儿子上学了。2023 年,儿子没办法只能退学。这多让人难受,可这就是残酷的现实。
从这一正一反两个例子就能看出来,教育支出是个确定而且必须花的钱,它可没什么弹性,时间和金额都不能商量。
咱们当父母的,都想给孩子最好的教育,肯定不想因为钱的事儿耽误孩子的未来。虽然未来充满了不确定性,但是咱们可以提前规划!
教育金这钱迟早都得花,越早准备,靠复利积累的钱就越多。
聪明的家长都知道怎么利用时间的力量。
TWO.
那谁需要香港的「教育金计划」呢?
要是你对孩子的教育质量要求高,特别是有留学计划,不管是去欧美还是港澳地区,还想稳稳地实现教育计划,那这个计划就适合你。
具体来说,就是:
1、不管孩子多大,家长都可以考虑;
2、准备要孩子的家庭也可以。
THREE.
为啥推荐香港的「教育金计划」?
有人会想,存教育金的方法多了去了,像银行存款、股票、基金、房产这些,为啥非得用保险呢?
确实,方法不少,你也可以组合着来,但是有个原则,就是不能冒险,得有足够的确定性。
强制储蓄、安全可靠、能锁定收益、还能稳定增值,这些都是保险产品的优点,也是咱们选它的原因。
香港保险的优势就更明显了。
就单说利息差,香港保险的收益率可比内地保险高多了。
现在内地保险利率大概 2% 左右,香港保险单利超过 7%,复利能达到 5% 以上,这差距可不小!
FOUR.
再说说香港「教育金计划」的收益。
下面这些数据可能会让你觉得不可思议,但这可都是真的!
要是你一次性投 200 万(还有优惠),
8 年就能回本,之后每 9 年翻一番。
25 年后,钱就变成 1000 万;
60 年后,能达到 1 亿;
90 年后,就有 10 亿了。
这种财富像指数一样增长,可不是什么魔法,这就是时间的魔力!
收益稳稳的,财富增长都看得见,这就是香港保险的厉害之处。
中产家庭怎么变成富贵家族呢?
这办法最靠谱!
咱们传统家庭都讲究有个 “聚宝盆”,传说里聚宝盆能让财宝越来越多,代表着财富和兴旺。
香港的「教育金计划」就把这个传说变成现实!
FIVE.
案例演示
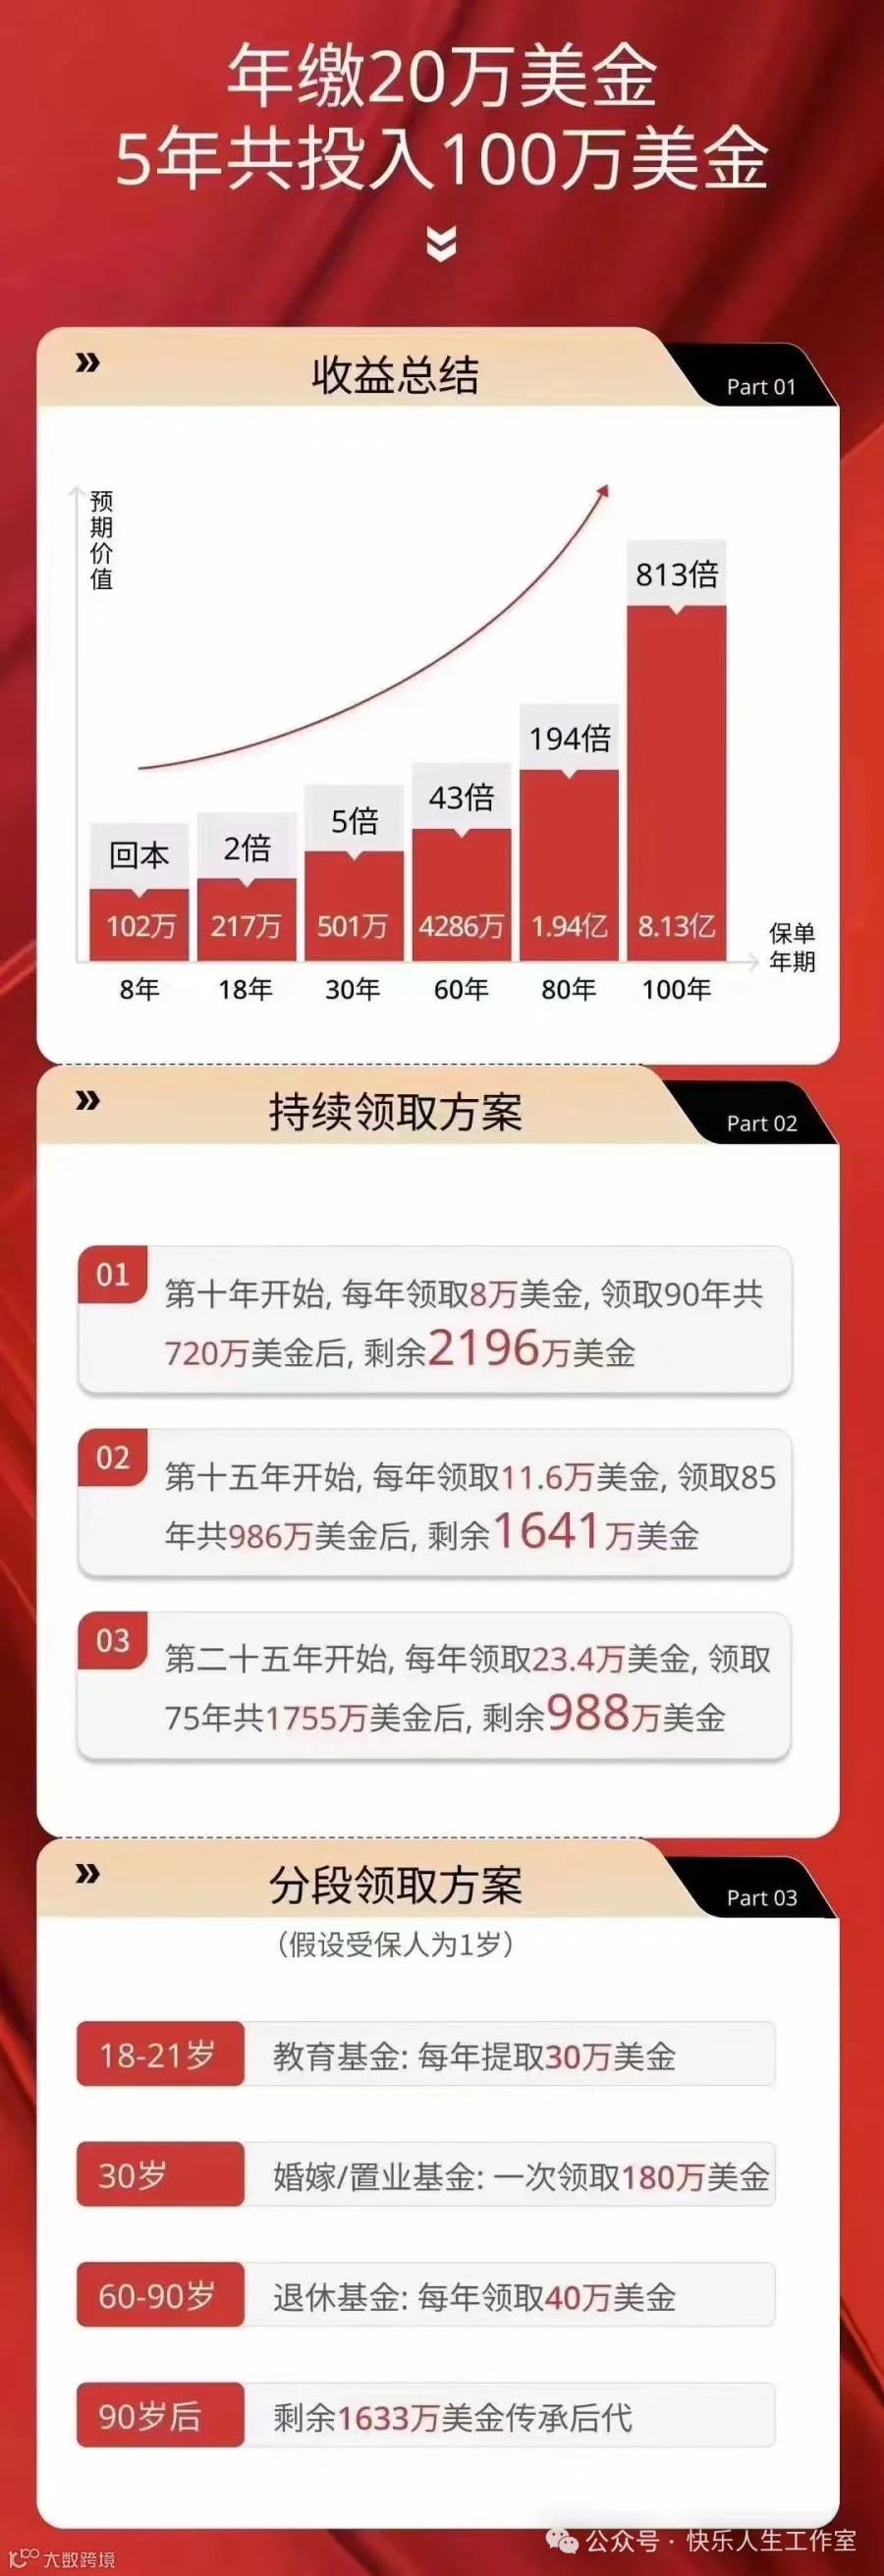
下面这个「教育金计划」的收益图示,
就很好地说明了 “教育花费不是消费,而是越用越多” 这个储蓄分红保险的理念。
这可真是个 “聚宝盆”,中产和条件更好的家庭都应该有一个。
是不是不看不知道,一看吓一跳?
在教育金规划这事儿上,真的推荐香港保险。
不管你钱多钱少,不用非得投大额度,根据自己的经济情况来就行。
香港「教育金计划」潜在回报高,不光能给你攒钱解决孩子教育金的问题,还能当退休金,甚至能成为家庭财富传承的办法,给后代留个长久的礼物。
「教育金计划」就像家里的聚宝盆,让教育花费不再是只出不进,而是越用越多。关键就是要利用好香港的金融服务,早点投一笔钱进去,越早越好。这样不但能把孩子教育经费的问题解决了,说不定连他们以后结婚生子的钱都有了,让每一件大事都能安排得妥妥当当。
写在最后
教育是个长期而且特别重要的投资,现在竞争这么激烈,优质教育资源可太重要了。教育费用这么高,提前规划可太有必要了。
香港「教育金计划」潜在回报高,又能强制储蓄、安全可靠、锁定收益、稳定增值,对很多家庭来说是个特别好的选择。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
