


上周和几个老朋友聚会,有个朋友跟我说:“我其实特想找你买保险,可我觉得香港保险太贵了,我哪买得起啊,所以都不好意思找你。”
我一听,心里挺不是滋味的。
看来我在香港保险的科普这块做得还不够好啊。
为啥我朋友会觉得香港保险贵呢?
我琢磨了一下,大概有这么两个原因。
一方面,香港的地价和人工成本确实比内地高,大家就下意识地觉得香港生活成本高,东西都比内地贵,保险也不例外。
另一方面,我是干保险这行的,我有时候会在朋友圈发一些保险产品方案,那些保费动不动就是好几万美元。现在经济形势又不好,这么高的保费,对很多普通人来说,真得好好掂量掂量。
我自己买香港保险和从事香港保险都 12 年了,从买保险的变成卖保险的。今天就来跟大家说说,马上快2025年了,普通人到底值不值得专门跑一趟香港去买保险呢?
1.香港保险的保费优势
懂点保险金融知识的朋友都知道,保险公司人寿保单能赚钱,主要是靠利差、死差和费差这三项。这里面的死差,就是预期寿命和实际寿命的差别。
香港人均寿命能达到 85 岁,内地才 75 岁,香港人死亡率低。所以,要是相同年龄的人买同样保额的同类型保险,香港保险的保费要比内地便宜 30% - 50% 。
反过来讲,如果大家花一样多的保费,缴费年期也一样,那在香港买保险,首年能赔付的金额,也就是基础保额,会比内地同类产品高出 30% - 50% 左右。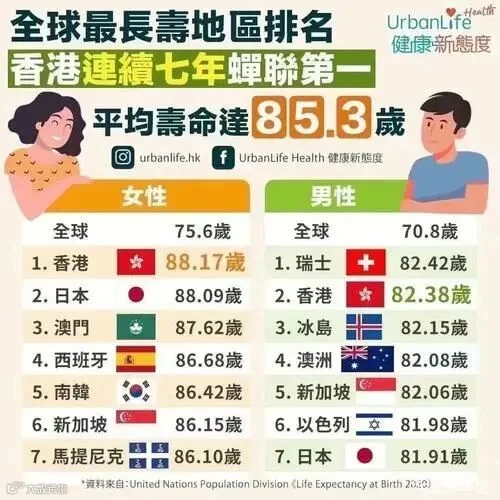
2.时间价值的复利增长
内地的保险产品,因为受到法律和监管的限制,设计上大多是固定保额。这就意味着,不管哪一年出险理赔,都只能按合同上写的金额赔。
但是香港的保险产品就不一样。香港保险投资的范围特别广,回报率也高。除了有固定的基础保额外,还有很高的分红。这样一来,理赔的金额会随着时间增加,能更好地应对因为医疗费用上涨、钱不值钱的问题。
香港市面上那些储蓄分红型保险就很受欢迎,很多人用它来准备退休后的养老金,或者给孩子上学、结婚、创业用的钱。这种保险是把保费投到不同比例的固定收益类资产和权益类资产里,能满足不同客户对收益的期望。
特别是现在内地寿险产品预定利率一直在降,香港保单因为投资策略更自由、收益更高,所以更受大家喜欢。
3.理赔范围更宽泛
好多人都觉得保险是骗人的,为啥呢?
买保险的时候说得可好了,啥都赔,可真到出险的时候,却赔不了。
这里面有一部分原因是有些保险代理人不靠谱,为了业绩,在大家投保的时候没好好跟大家说清楚健康告知这些事儿。还有一部分原因就是保单的理赔条款有限制。
就拿重大疾病理赔来说,内地的重疾险一般保障的大病种类大概在 40 - 50 种,香港的重疾险能保障 100 多种。这样的话,要是得了那些罕见病,在香港买保险就更有机会获得赔付。
而且,香港保险产品对理赔疾病的定义和等待期也更宽松。
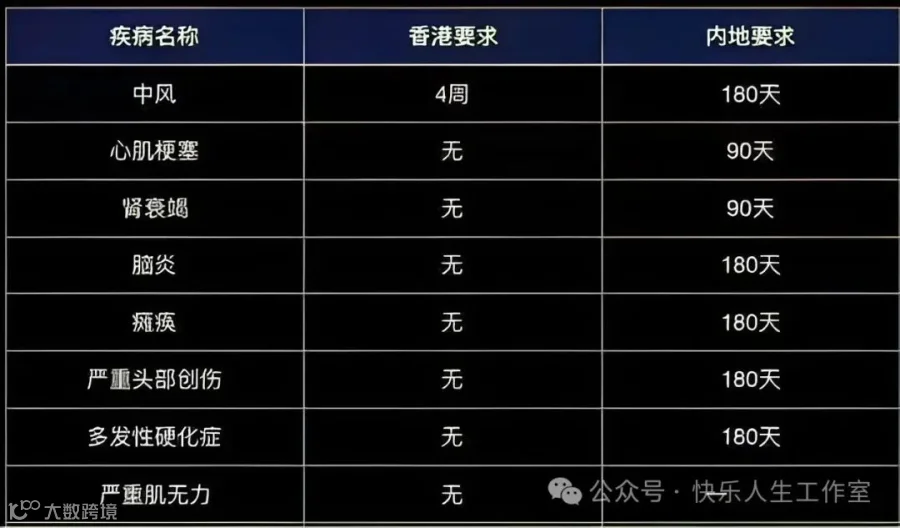
比如说中风,香港的重疾险只要神经功能性障碍持续 4 个星期(也就是 28 天)就能理赔,内地得等神经系统永久性功能障碍 180 天才能赔。
再比如说瘫痪,香港重疾险规定只要永久失去双手、双脚或者一手一脚,马上就能理赔,没有时间限制;内地,得是两肢或者两肢以上永久完全丧失,而且还要确诊后再等 180 天才能赔。类似这样的疾病限制还有不少。
在轻症理赔方面,香港和内地的保险产品也有区别。内地的重疾险对一些治愈率高、预后好的癌症是不赔的,在香港就可以按轻症赔,或者直接按重症全额赔。

在香港的重疾险市场上,多次理赔的产品已经十多年了,也很普遍了,可内地才刚开始有不两年。香港多次理赔的产品,只要病了一年还没治好就能再次理赔,内地得确诊后有的要间隔 3 年以上才行。
香港的保险是 “严投保宽理赔”,只要是诚实地投保,理赔就比较容易。这些不同的疾病理赔定义和宽松程度,对咱们投保人来说,可太重要了。这关系到得了重病的时候,咱们的经济压力能不能更快、更及时地减轻,这才是买重疾险的意义。
4.支持全球理赔
香港的保险产品是全球都能保障的。不管你在世界上哪个地方,只要有认可医院的诊断书,就能上传到系统申请理赔。内地的医疗重疾类保险,还有地域限制,只能在规定的地区内理赔。
保险产品和其他金融产品不一样,它能根据每个人的情况定制。对于咱们大多数普通人来说,香港保险也能做到价格有高有低,能根据每个人的情况来设计方案。
要是你想知道怎么科学地配置香港保险,可以来后台找我问问。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
