这几天有粉丝私信我,说既然香港保险的预期(分红)收益那么高,为啥不把保证收益也提上去呢?这个问题挺不错,所以我来跟大家分享一下。
首先,香港储蓄险能不能提升保证收益呢?答案是很容易。因为现在不管是短期美债还是长期美债的收益都有 4% +多,这就意味着保险公司要是买了并且一直持有到期,就能拿到 4% 的年化回报。
一、那为啥香港储蓄分红险不愿意把保证收益提高呢?
1. 投资策略
投资领域有个 “不可能三角定律”,就是任何一个理财产品,都没办法同时做到安全性高、流动性好、收益性高这三个点。
要是追求高保证收益,那就意味着保险公司得买很多固收类资产,这样才能确保保证收益能兑付,那权益类资产的投资占比就得降下来。
其实港险里也有纯保底收益的产品,就像我之前写过保诚的那个:15 年保证 3.9%,换算成单利是 5.17%。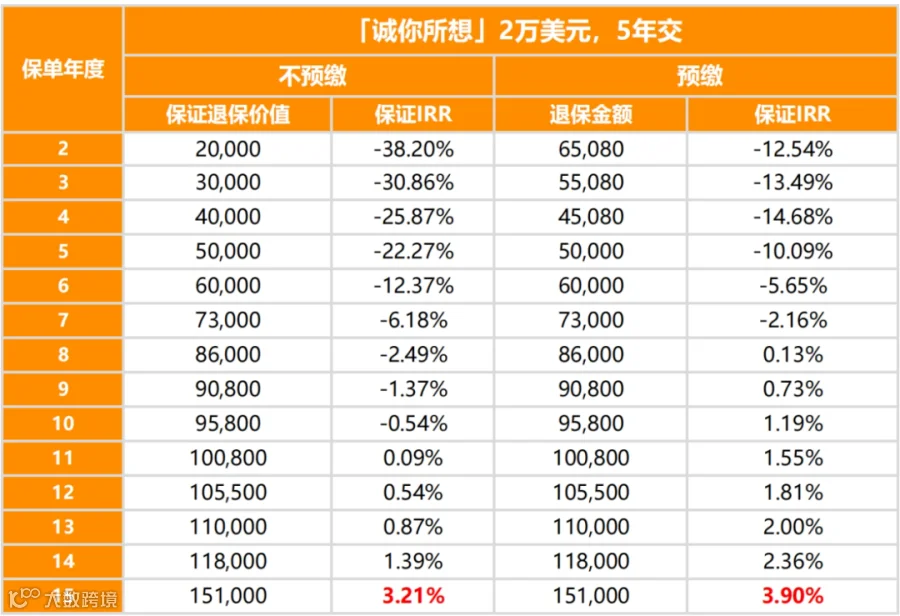
这种产品就类似银行定期存款,到期就能取,没有更高的分红和上限。
而市场上主流的香港储蓄险,收益有 6% - 7%,为了更高收益和安全性,就牺牲了流动性。
香港的保险公司在设计保单的时候,前期一般都不建议退保,退保损失会很大,鼓励大家长期持有。所以高保证和高预期只能二选一。不过这两种没谁好谁坏,就看个人喜好。
比如保诚的「隽富」,股票投资占比 70%,固定收益类占 30%,这个配比挺激进的,波动可能会大一点。
不过计划书里也说了,会根据市场变化调整固收类投资比例,像利率低的时候,这部分投资比例就会低,利率高的时候比例就高。因为保诚在最近一次分配年里出现了红利回退(当年现金价值比上一年低),还被人吐槽了。
但我觉得保诚这么做没错,因为港险前期收益给得低,完成不难,从长期看,靠股市权益投资才能实现 7% 的预期年化收益。所以港险低保底,是为了投入更高比例股票,实现长期收益目标。
2. 高保证收益,经营风险会加大
高保证收益就意味着不管保险公司赚不赚钱,都得给投保人付钱,这会让保险公司经营压力变大。
比如内地分红险利率从过去的 3.5% 降到现在的 2%,就是因为内地保证利率太高,而保险公司收益率在降低,监管为了把控风险就让保险公司下调收益。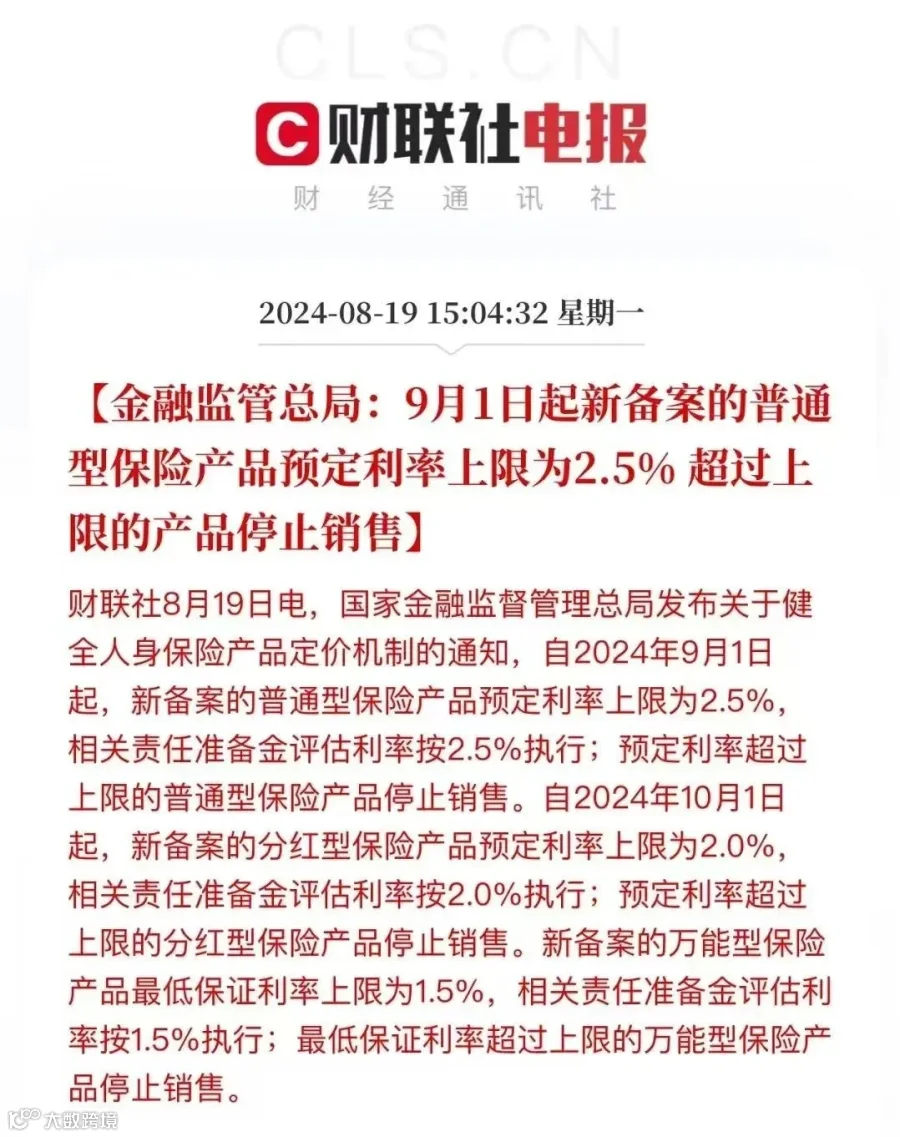
要知道,在资本市场里,风险不会平白无故消失,与其转嫁给保险公司,不如降低保证收益,大家一起承担风险。所以可以想到,以后内地保险也会跟香港一样,低保证 + 高预期的分红险会成为主流。
有人就问了,既然有风险,那香港保险 7% 的收益能实现吗?
要是你完全相信港险年化 7% 的预期收益,那我建议你还是谨慎点。
毕竟香港储蓄分红险的演示收益是精算师对过去收益的总结和对未来的预期,不能绝对保证。
那到底能不能实现,得看各大保险公司的投资业绩。而投资业绩又跟投资策略、宏观环境紧密相关。
二、下面咱就分析一下港险 7% 的年化收益是咋做到的?
01. 投资策略
1.投资渠道多样:有些国家和地区对保险公司投资范围有限制,像咱内地,资金投资大多局限在国内,境外投资只占 5%,能选的优质资产很少。但香港保险投资渠道广,可以在全球找优质资产。比如安盛保险业务投资价值 5137 亿欧元,投资范围主要在法国和欧洲地区,日本是亚洲区域的核心债券国。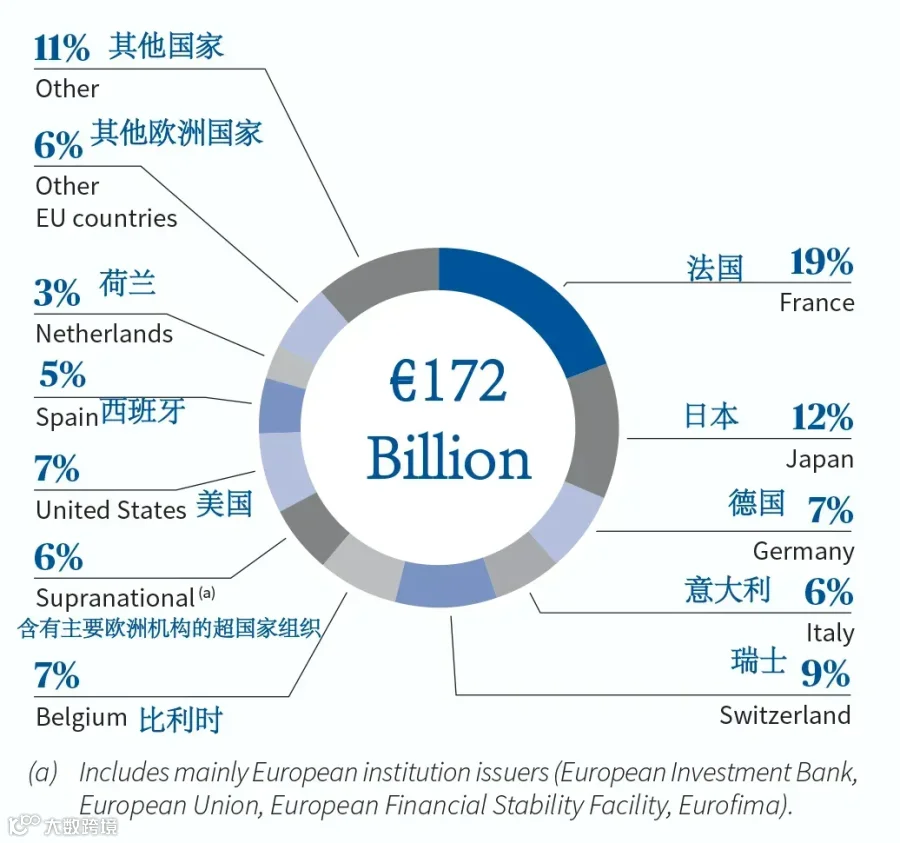
2.专业资管团队:大部分香港保司有自己的投资团队,没有的也会委托专业投资机构。比如宏利就有自己的资管团队 MIM,有 120 年投资经验,还是香港最大的强积金管理商。
去年 MIM 也交了份不错的答卷,全球管理资产总值 8492 亿加元,净收入 13 亿加元,同比增长约 7%。
3.灵活的投资占比:要知道,分红储蓄险产品的投资占比不是一直不变的。资管人员会根据经济周期调整股债比例。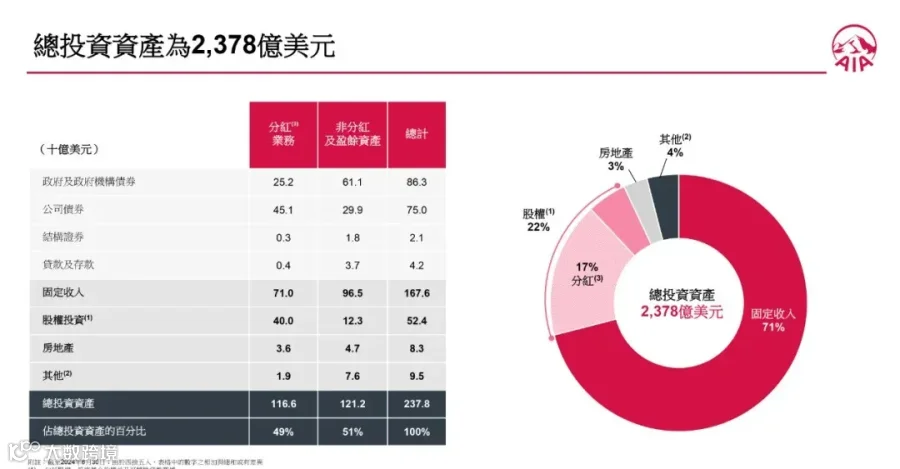
拿友邦举例,2024 年上半年固收类资产占 71%,去年是 75%,股票占比从 17% 升到 22%。这么做就是为了更好地实现 7% 的预期分红,因为要是前期一直靠债券,利润积累不够,后期就难向客户兑现承诺。
不过跟其他保险公司比,友邦投资风格更偏向长线固收,有 73% 以上资产久期超过 10 年。
02. 风险平滑机制
分红险有个很重要的设置叫风险平滑机制。简单说就是保险公司会设个风险储备金账户,行情好的时候,留一部分收益放进去;行情差的时候,就拿出来用,保证咱保单分红的稳定性。
举个例子,2022 年全球股市和债市大面积亏损,基金收益大幅下滑,但 2015、2016、2017 年友邦发行的【充裕未来】现金价值都实现了稳定增长,这就是风险平滑的效果。

既然港险 7% 年化收益有能力达成,可还是不放心咋办呢?
这时候分红实现率就派上用场了。
分红实现率是用来检测保险公司之前给客户画的饼实现了多少。
分红实现率稳定≥100%,说明公司实现了计划书上的数字;
要是经常≤100%,那就说明这个公司投资能力不太靠谱。
目前香港大多保司在官网披露的分红实现率在 90% - 110% 之间,这意味着保司承诺的分红大多实现了。不过也提醒一句,过往分红情况不代表现在和将来,只能当个参考指标。
但有意思的是,我前段时间测算了内地和香港的分红险产品,发现港险 50% 的收益也能超过内地 100% 的分红收益。也就是说,分红实现率数字不是越大收益就越高。
好了,最后总结一下:
香港保险不提高保证收益是为了更长远考虑,把更多资金投到股票等权益类资产上,以便实现后期 7% 的年化复利。
而支撑港险 7% 年化收益的是它的全球投资策略、专业资管团队以及合理的投资占比,要是出现行情波动还有风险平滑机制调节,所以香港储蓄险的分红长期表现比较稳定。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!