


在全球都热衷于资产配置的大趋势下,指数型万能寿险可是很多高净值客户投资时的心头好。
就拿美国来说,万能寿险已经比传统寿险还受欢迎,它的市场份额都达到了 42%。

ONE.
苏黎世保险公司
现在,咱们就来了解一下一款能保底锁利的产品:
苏黎世保险集团推出的瑞骏万用寿险。
先说说苏黎世保险集团,
这可是全球顶尖的多险种保险公司,总部在瑞士苏黎世。
它早在 1872 年就成立,到现在已经有超过 150 年的历史!
它的服务范围可广了,遍布全球两百多个国家和地区,有超过 6750 万名客户都特别信赖它。
苏黎世保险集团在香港也已经扎根 60 多年了,一直为香港和亚洲地区的客户提供灵活又全面的保险方案。
从信用评级来看,
贝氏评级给它的评级是 A +,前景稳定;
穆迪评级是 AA2,也是稳定;标准普尔给的评级是 AA,同样稳定。
TWO.
瑞骏简介
一、产品形态
1.产品名称:瑞骏
2.产品类型:指数型万能寿险
3.投保年龄:
①2年保费缴付年期:1岁(15天)至80岁
②5年及10年保费缴付年期:1岁(15天)至 75岁
4.保单年期:150年
5.缴费年限:2年/5年/10年
二、瑞骏产品优势
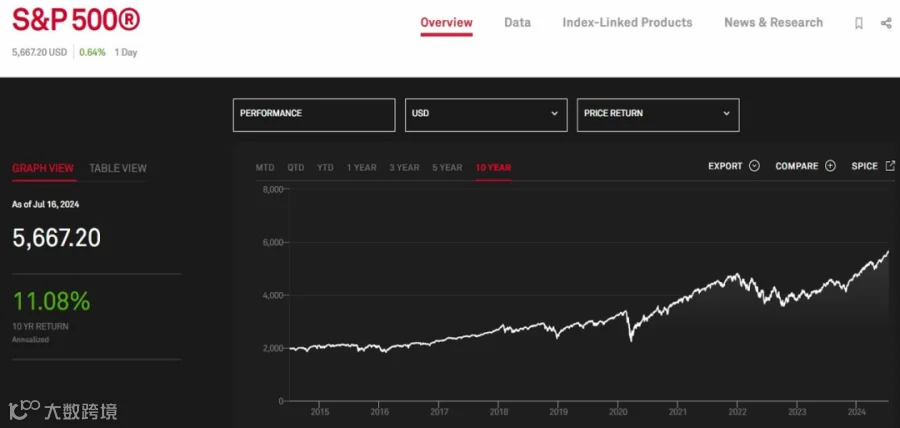
第一,它挂钩标普 500,收益透明。
标普 500 指数是公开透明的,所以瑞骏的收益情况也很清晰。
过去 5 年,标普 500 指数涨幅超过 80%,
平均每年收益 13%,过去 20 年里,只有 4 年是负增长。
不管市场怎么波动,瑞骏的封顶派息率能达到 11.7%。

要是市场下行,为了保障投资者账户价值,瑞骏设定了保底派息率,每年 0%,这样就算市场动荡,派息率也不会是负数,回报在 0 - 11.7% 之间。
给大家举几个例子,
市场收益率是 - 3%,瑞骏派息率就是 0%;
市场收益率是 5%,派息率就是 5%;
市场收益率是 16%,派息率就是 11.7%。
第二,缴费很灵活。
有 2 年、5 年、10 年缴这几种缴费年期,而且可以选择年缴或者月缴。
要是在缴费的时候遇到财务问题,可以通过保费假期和保费调整来满足财务需求。
保费调整,从第三个保单年度后,就可以调低定期保费,不过调整后的金额不能低于每年 4800 美元这个最低限额。调低保费后,后续也可以再提高回初始的定期保费水平。
保费假期,从第三个保单年度后可以申请,在保费假期期间,保单还是有效的,派息和长期客户红利也会继续算到账户价值里。不过,所有适用的费用和收费还是会从账户价值里扣。要是行使保费假期让账户价值降到零了,保单就会失效终止。
第三,提领也很灵活。
不用等到漫长的缴费期满才能申请提领。
部分提取的话,2 年缴的客户在第 2 个保单年度后就可以申请;5 年或 10 年缴的客户在第 3 个保单年度后就能申请。
定期提取的话,2 年或 5 年缴的客户在第五个保单年度后、10 年缴的客户在第十个保单年度后,可以选择申请每月定期提取。
第四,费用透明。
所有费用都是公开透明的,收费情况在产品小册子和利益说明文件里都写得明明白白。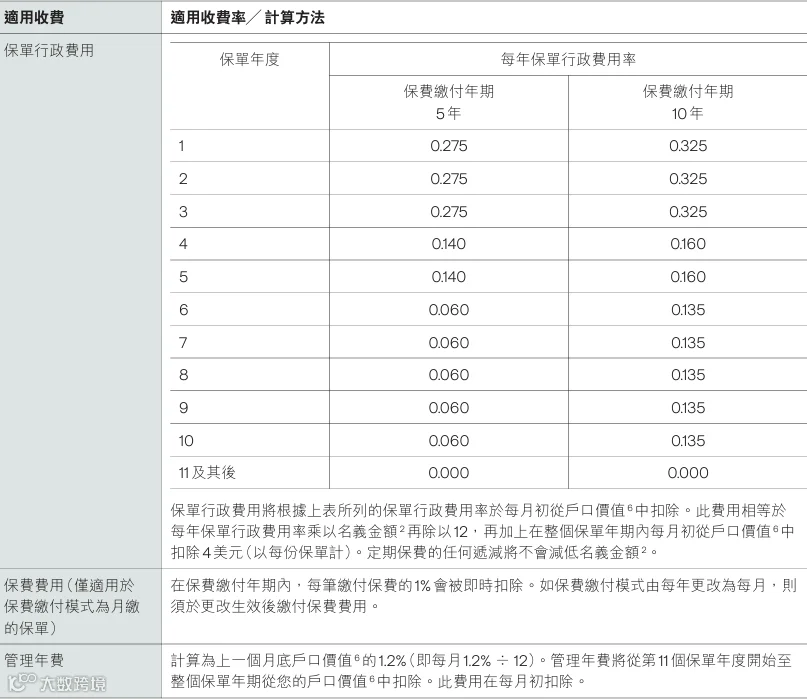
咱们再来看个提领案例。
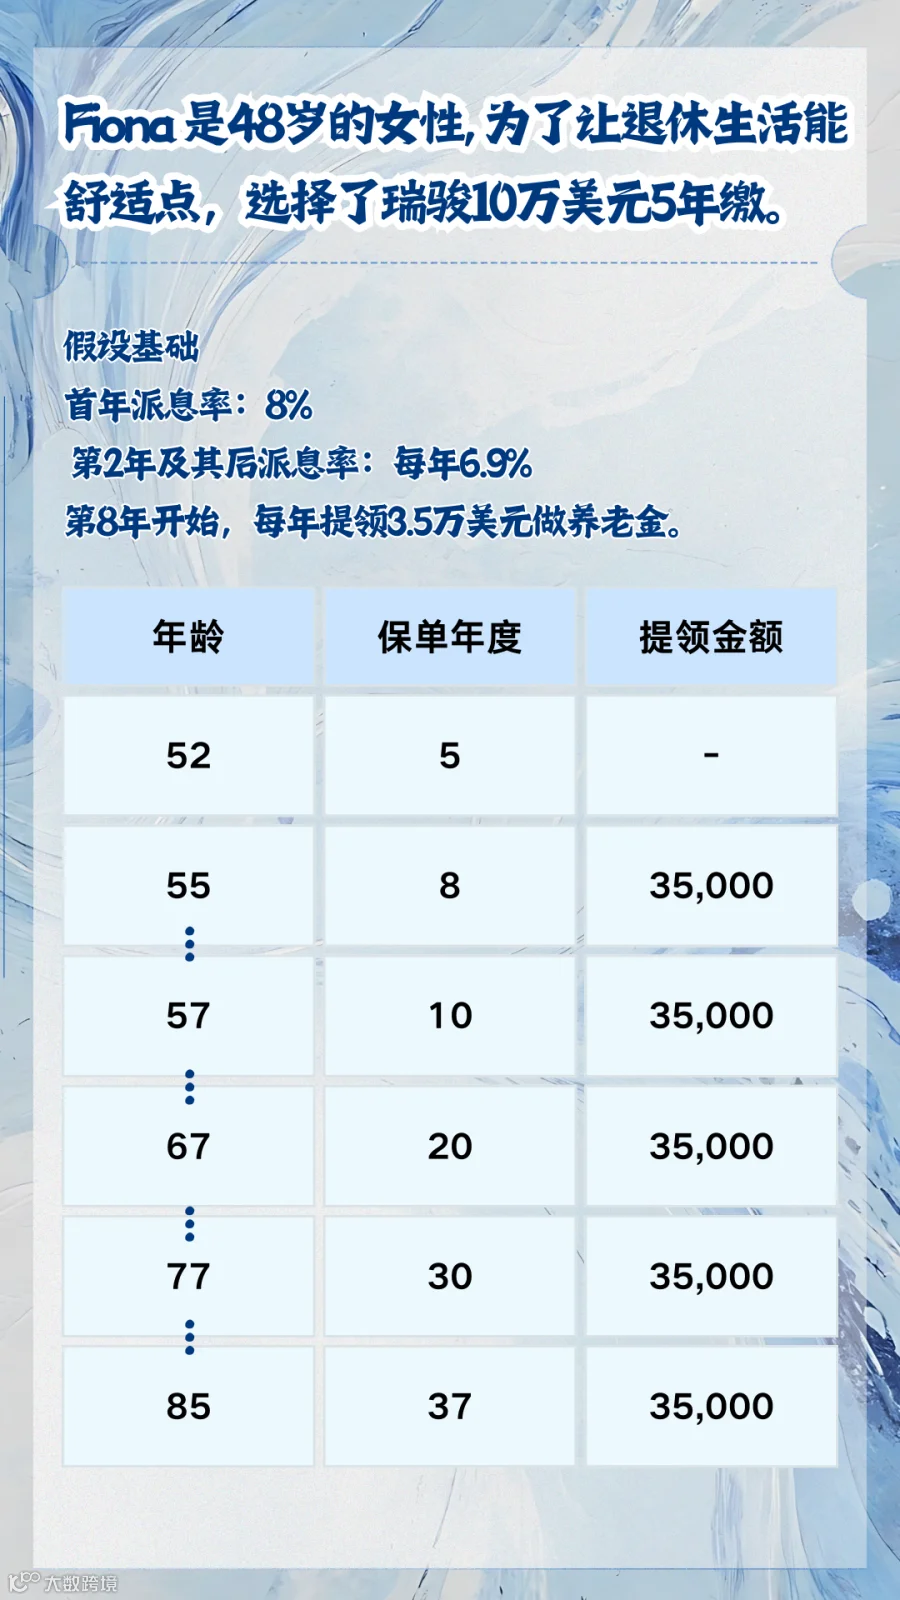
Fiona48 岁的时候投保了瑞骏,保额 10 万美元,5 年缴。
她 55 岁的时候开始提领,每年提领 3.5 万美元。
因为收益挂钩标普 500,
市场不好预测,
咱们假设每年派息率是 6.9%,
首年派息率是 8%。
Fiona 从第 8 个保单年度开始提领,一直到第 38 个保单年度把账户价值提完,总共能拿到 35000×37 + 11451 = 1306451 美元,这可是她已缴付保费的 2.6 倍。
现在还有活动优惠,
如果同时享受以下三项优惠,能有差不多 80% 的保费回赠!
优惠一:保费折扣。
要是成功申请瑞骏万用寿险计划,能享受高达 27% 的保费折扣。
这个优惠截止到 2024 年 12 月 31 日。

优惠二:预缴保费利率。
成功申请瑞骏万用寿险计划,选择 2 年或 5 年缴付年期并且预缴全期保费,预缴的保费每年能享受 5% 的预缴保费利率。
期限也是截止到 2024 年 12 月 31 日。
优惠三:首年派息。
成功申请瑞骏万用寿险计划,就能享受 8% 的首年派息。
同样截止到 2024 年 12 月 31 日。

如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
