这些年还愿意在投资理财上花时间精力的人,挺努力的。
但就是结果不如人意。
有的人投信托、私募债、P2P,暴雷;
有的人炒股票、买基金,亏钱;
还有的人买房、买商铺,暴雷;
上面这些案例都有一个共同的致命点,那就是掉入了资产配置的致命陷阱。
ONE.
房产占比太高
过去二十年,在中国最好的理财方式就是买房。
尤其是靠房子赚到钱的那些人,对房产特别相信,把全部身家都拿去炒房,很多人还高杠杆买房,就像之前中金的那个女生。这种 “买房就能致富” 的想法很简单直接,但很多人忽略了潜在的风险。
经济发展靠的是人口红利,中国制造得益于 WTO 全球化,但现在进入人口负增长时代了,以后房子比人还多。
再加上中美意识形态有分歧,贸易争端下产业都往东南亚跑,工作岗位和 GDP 都受到影响。郑州富士康撤离后周围房价猛跌,就是个很好的例子,这意味着以后很多房子都不值钱了。
除了房价下跌,地产制度也是个大隐患,房地产商因为三条红线、资金挪用,倒下的不少,我朋友就有好几套烂尾楼。像我朋友这样喜欢投资房产的人很多,他们以后还可能要交房地产税。
根据《2018 中国城市家庭财富健康报告》,家庭总资产里住房资产占比高达 70%,而美国等西方发达国家,家庭住房资产占比才 24%。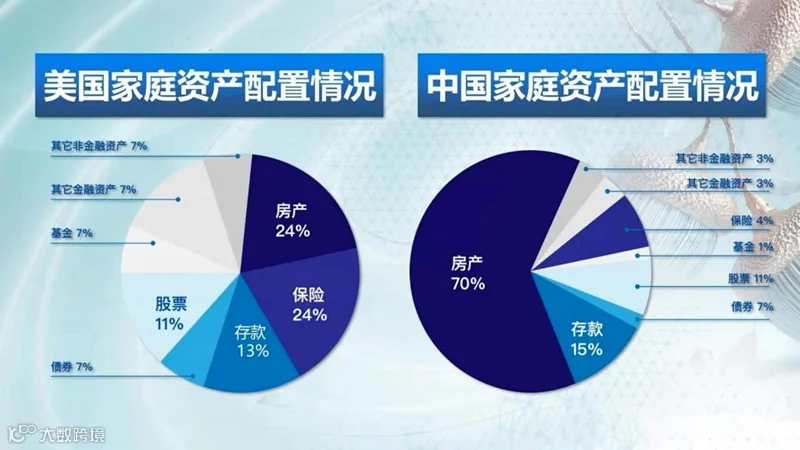
这种单一的资产配置有个大隐患,要是房价长期下滑,整个宏观经济可能都得崩盘。
而且房子的流动性差,要是遇到急用钱的情况,很难在短时间内变现。比如我的邻居,房子值上千万,但没有足够的现金流,孩子想出国留学,学费都凑不齐。
不过话说回来,这也不是说房子就一点好处都没有,除了刚需住房,优质房产可能还是有投资价值的,比如北、上、广、深的核心超跌地段,可能比偏远郊区的房产更能保值,但还是不要把钱都押在房地产上,因为风险太大。
TWO.
全投进股市
比起房产等实体资产带来的收益,投资 A 股更累人还不讨好。在咱们国家,A 股投资都快成和黄赌毒一样的坏事儿了。
事实也确实这样,大多数股民都抱着一个想法,想用小成本换大收益,想着两万变十万,十万变二十万,二十万变两百万……
但是,那些想一夜暴富的人,结果不是被深度套牢,就是灰溜溜地割肉走人。
黄赌毒起码还能让人 “爽” 一下,A 股就只给投资者留下 “被虐”。大家都盼着牛市来解套,但啥时候有大牛市,谁也不知道。
他们就靠着七年一轮牛熊的说法,鼓励自己在股市里继续坚持,他们觉得经济下行靠放水刺激,股市和楼市就会涨。
可人民币放水会让货币贬值,那为啥不多看看美元呢?股市要想有起色,还得在经济、制度上有进步,不然和赌博没啥大区别。
THREE.
无脑存银行
说起存款,国人对定期存款特别执着,尤其是父母那一辈,有钱就存起来。很多年轻人都不理解他们为啥这么做,但要是了解一下他们那个年代,你就明白了。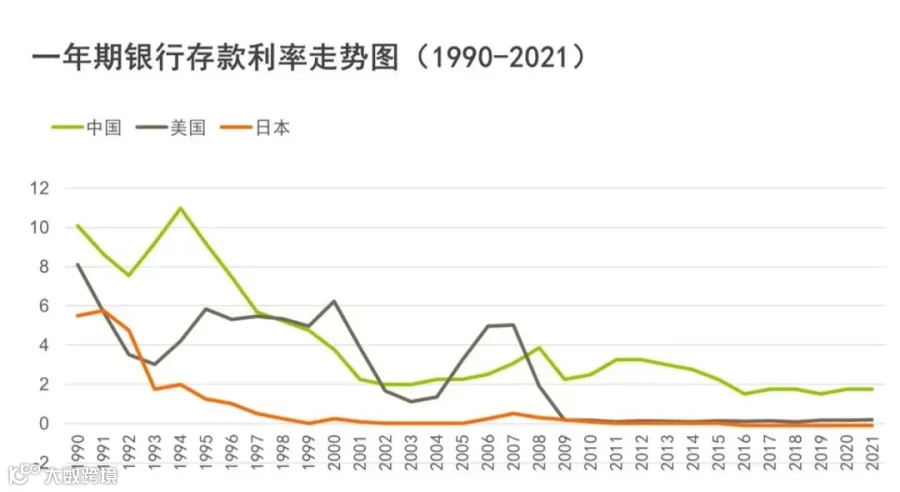
从 1990 年到 1996 年,3 年期存款利率大多在 7% 以上,1993 年 7 月更是达到 12.24% 的高峰。
但从 2000 年开始,3 年期存款利率降到 5% 以下,2015 年 10 月降到 2.75%,到 2024 年 10 月只有 1.5%。
三十年间,存款利率降了 5 个百分点,10 万存银行,三十年利息从 7000 元变成了 1750 元,少了 5250 元。
可见,银行定存有两个大问题,
一是锁定利率的期限短,只有三、五年,
二是利率可能还会降,单靠定存理财,回报太低。
这还没算货币贬值的风险,有网友 24 年前存的 500 元,现在变成了 834.1 元,看着好像涨了,但实际上是货币贬值了。
当时 81 元能买的东西,现在要 132 元才能买到。
更有意思的是,2000 年黄金价格是 60 元 / 克,现在是 624.83 元 / 克【2024年11月1日价格】。
当然不是让大家都去买黄金,就是想说明:
通胀年代,存款坑了老一辈;
通缩年代,股市和楼市坑了年轻一辈。
想让你的钱增值,办法多的是……
总的来说,资产配置最大的问题,不是你投了什么,而是配置太单一,眼光太短浅。
而且很多人对自己的预测太自信,看到高回报就把所有钱都投进去,不留后路。这样一来,遇到突发情况,资金就很被动了。
所以,建立合理的资产配置方式很重要…… 国内利率进入 “1” 利率时代,怎么在海外存高收益的钱?欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!