对于富裕或者高净值人群来说,万能险被视为一种兼具人寿保障与财富传承功能的金融工具,而被多方推崇。
这篇文章我们结合新加坡的情况,尝试说明
1.万能险是什么?
2.梳理传统万能险与指数型万能险的区别 ?
3.新加坡市场上指数型万能险产品的特点?

ONE、
什么是“万能险”?
万能险,英文为 Universal Life(简称 UL)。它是一种灵活的终身人寿保险,核心功能是被保人过世时提供身故赔偿。这与中国内地保险常见的万能账户有本质区别,内地万能账户多附属于寿险或年金主险,类似 “余额宝” 理财账户。
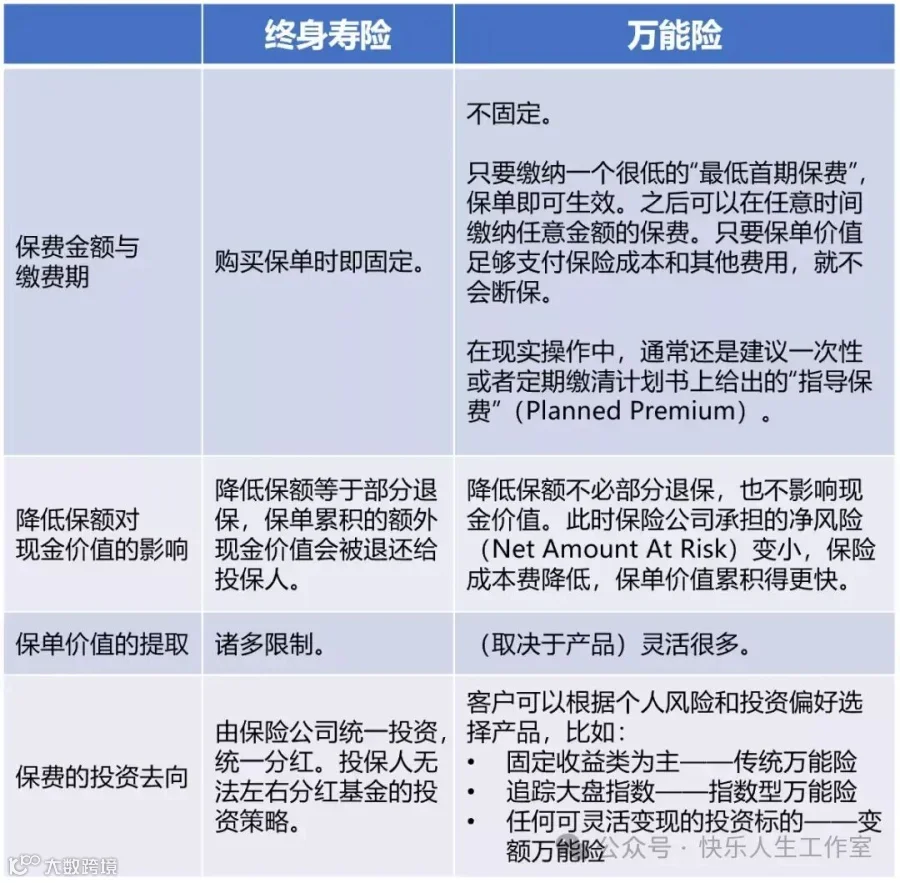
相对于分红型终身寿险,万能险的灵活性主要体现在以下几个方面。
TWO、
传统万能险 vs 指数型万能险
1、传统万能险(UL 或 Traditional UL)
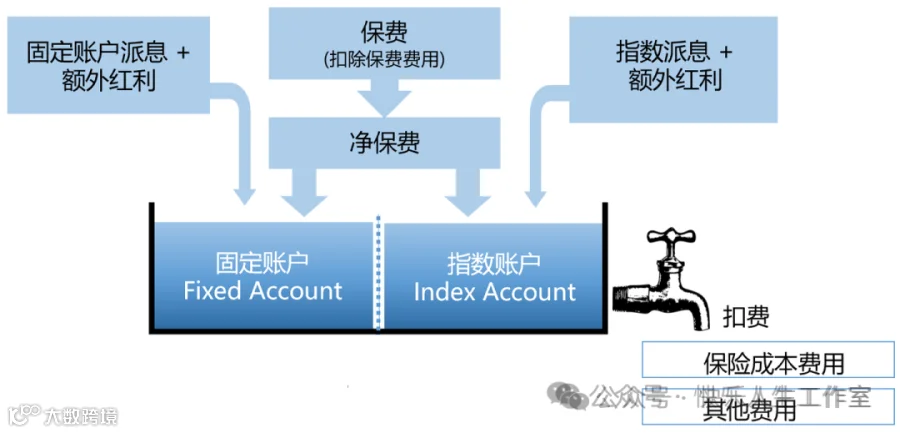
其产品结构可类比为中间有个 “水缸”,水的多少代表保单价值,全储于唯一 “固定账户”。“水缸” 同时进水出水致保单价值变化。
进水源于投保人保费、固定账户利息与保单红利;
出水因保险公司扣除保险成本等费用。

进水快于出水,保单价值升高;
反之则降低,若持续太久,保单价值枯竭会断保。
正常按计划书缴 “指导保费”、不过度提取、固定账户派息合理(当前约 3.7%)且保险公司正常扣费,保单不会断保,可享终身人寿保障。
反之则有断保风险。
保险公司会在合同注明保底派息利率(约 2%)和保险成本费率上限(标准费率 110%)防控断保风险。
2、指数型万能险(Index UL 或 IUL)
与传统万能险类似,但保费会分别装入固定账户和指数账户,依不同投资策略派息累积保单价值。
固定账户正常与保底派息率和传统万能险相近。
以新加坡产品为例,指数账户 60% 追踪标普 500 指数,年派息上限 8%;40% 追踪恒生指数,年派息上限 9.5%,保底派息率一般为 0%,即指数负增长时,指数账户保单价值不跌。
从 2020 年末回溯 30 年,指数账户平均派息率达 5.60%,近十年为 5.31%。正常情况下,指数账户长期平均派息利率高于传统万能险固定账户,相同条件下,指数型万能险保单价值累积更快。

虽存在断保可能,但投保人按时缴费、不乱取钱,断保概率极低。
如 40 岁不吸烟男性买 500 万美元保额,趸缴指导保费 691,353 美元,假设按要求操作,理论最早断保年龄 75 周岁,条件是 35 年间保险公司按成本费率上限扣费且标普 500 和恒生指数连续零增长或负增长,此情况极难发生。
THREE、
新加坡的指数型万能险产品
我们以新加坡宏利公司的Signature Indexed Universal Life Select(以下缩写为SIUL Select)这款产品为例,来说明新加坡指数型万能险的一些特点。
1.灵活性较强
有五种保费配比可选,可将所交保费 100%、75%、50%、25% 或 0% 放入指数账户,其余入固定账户。
正常选高指数账户配比,买相同保额保费更低。
虽指数账户派息不稳定,但长期看派息率高于固定账户,投资风险未增多少。保单生效满两年后,投保人可随时重分配账户价值。如开始 100% 入指数账户,后因经济悲观可调整,将部分或全部指数账户金额转至固定账户。
2.投资策略更稳健
一是有固定账户,投保人可转保单价值入内赚稳定派息;
二是有 “保费定投” 设计。
无 “保费定投” 的指数型万能险,入指数账户保费一次性锁入一年投资时段,派息利率由时段首尾指数点位决定。
有 “保费定投” 则将入指数账户保费均分成十二份,在十二个月分别锁入一年投资时段,期满分别算派息利率再锁定。
因指数点位波动,此设计可减小派息利率波动,避免锁定时在指数高点致全年无收益。

如 2019 年 6 月至 2021 年 6 月实际派息率,无 “保费定投” 时 2019 年 6 月至 2020 年 6 月指数账户派息率仅 3.21%,有 “保费定投” 则仅 1/12 账户金额派息率为此,后 11 个月锁定账户价值获更高派息率。
3.高保障杠杆
万能险主功能是提供人寿保障。
因指数型万能险增值强,买相同保额保费低,保额与保费杠杆高于分红型终身寿险或传统万能险。
以购买 1000 万美元保额,保费 100% 入指数账户为例,不同年龄性别被保人对应的趸缴指导保费与保障杠杆不同。体检良好可获更优费率,保费更低,杠杆更高。

4.财富增值功能
正常派息下,指数型万能险 “水缸” 进水快于出水,保单价值逐年累积,实现财富增值。
以 40 岁不吸烟标准体男性投保 1000 万美元保额,一次性缴指导保费 1,361,395 美元为例,正常派息 30 年后退保,退保价值 3,386,539 美元,IRR 年化 3.08%。

若保费融资购买,仅付 28% 保费(381,190 美元),银行贷 980,205 美元,贷款利率 1.5%,每年付利息 14,703 美元,30 年后退保时从退保价值里还贷款本金。此情况下,IRR 提高到年化 4.64%。
但目前新加坡银行业对保单贷款不友好,提供保单贷款银行少且产品有限。指数型万能险投保人常需成银行私人银行客户才可能获批贷款。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!