


不少人认为保险可避债,欠债也无需偿还。
实则法规保障的是保险金请求权,并非保险现金价值不可用于偿债。
1、保单在哪些情形下会用于抵债?
1)处于强制执行范围:若保单在法院强制执行范围内,法院会强制退保偿债。各地对理财型保险多可强制执行,寿险保单能否 “强制执行” 则存在分歧。
2)恶意逃债投保:合同法第七十四条规定,债务人以保险恶意避债等有害债权行为,若被对方知晓可撤销。
3)身故保险金作遗产:如隔壁老王买保单,受益人是自己,身故理赔金成其遗产,需偿还生前债务。
2、怎样利用香港保险实现债务隔离?
香港保险债务隔离功能基于法律。
不同司法辖区中,香港保险有债务隔离优势:
1)信息保密佳:香港保险信息保密性强。在 “谁主张,谁举证” 时,若遇债务追偿,债权人难获取境外保单信息。
2)资产可隔离:香港保险产品有一定资产隔离效能。遇债务危机或法律纠纷,保单持有人资产能获较好保障。特定情况下,香港保险金请求权难被债权人追讨,投资者借此可隔离资产,防债务致资产受损。
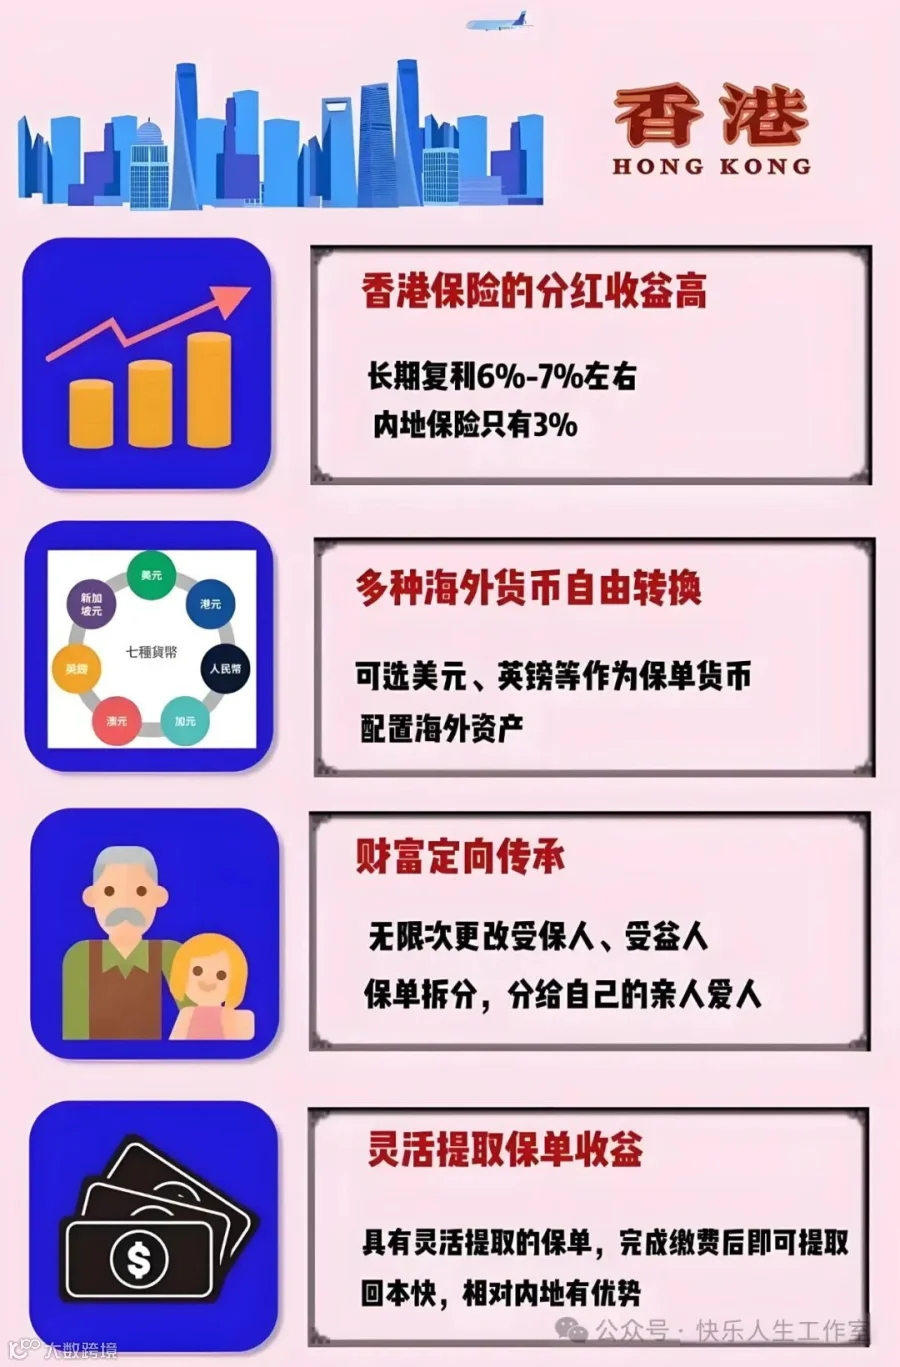
3)架构较灵活:香港保险受益人结构可灵活设定,投资者能指定非法定继承人为受益人,避免保险金归入遗产范畴,债务清偿时有效隔离。如此,投资者面临债务纠纷时,可保家族财富,保障资产传承连贯。
4)跨境法差异:香港与内地法律体系不同,跨境法律复杂性增加债务执行难度。跨境债务时,香港保险债务隔离效果更突出。投资者可利用此优势,增强抵御债务风险能力。
投保人、受益人的设计对规避债务风险颇为关键:

5)受益人指定:不指定受益人,保险视为遗产,会用于偿债。
6)选对投保人:保单若被强制执行,退还现金价值归投保人。投保香港储蓄分红险时,要选合适家人投保。
7)尽早投保:有债务风险隐患时,企业家和高净值家庭等宜尽早投保。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
