


接触过港险或新加坡保险的朋友,对分红保单概念应有所耳闻。
常见的终身寿险、储蓄险、年金险多属分红保单范畴。
分红保单,通俗而言,即保险公司集中投保人保费投资,再将投资收益分配给客户的保单类型。
保费形成的投资基金叫 “分红基金”。
每年保险公司确定红利总额并分配到每份分红保单,分红一旦宣布,便成保单保证利益,保险公司无权收回。
每份分红保单收益分 “保证利益” 与 “非保证利益”,保单合同会注明。“保证利益” 是保险公司无论如何都要兑现的,“非保证利益” 则取决于分红基金投资收益。
ONE、
保险公司分红额度的决定因素
分红保单实际分红主要取决于三方面:
一是分红基金投资表现;
二是分红基金的费用成本;
三是分红基金支付的保险理赔金。
若投资表现佳,或费用与理赔金低于预期,可供分红资金就更多。
新加坡保险公司还采用 “平滑机制”,避免分红因投资收益波动而大幅变动。投资收益好时,可能不调高次年分红,而是留存盈余;投资收益不佳时,大多也不降低分红,用之前盈余补贴。如此可让客户享受稳定收益,无惧短期市场震荡。

综合上述因素,依新加坡保险法令,每家保险公司每年会委任精算师分析分红基金表现,提出红利分配建议,经董事局批准后告知客户。
TWO、
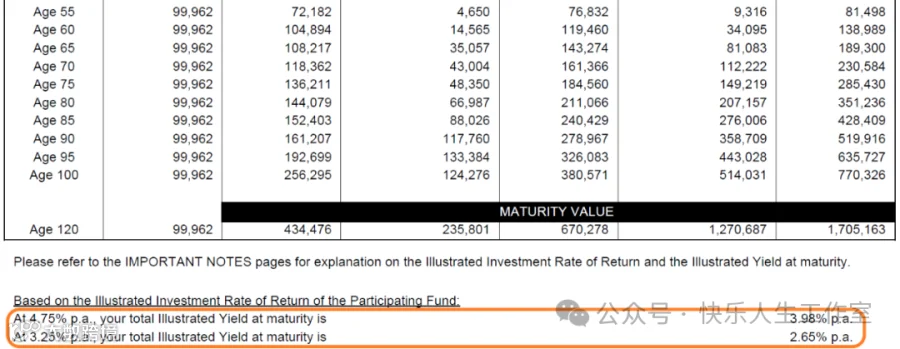
计划书上 4.75 和 3.25 的含义
熟悉新加坡保险的朋友对 4.75 和 3.25 不陌生。
新加坡保险监管规定,新币分红保单需用这两个演示收益率预期分红,不许私自调高(美元保单无此限制,多以 5% 和 3.5% 或 5.5% 和 4% 演示,原理相同)。

这两个数字指的是预期的保险公司分红基金年化收益率。
假设分红基金年化收益率为 4.75%,指的是客户某年度累积的保证利益与非保证红利总和。但可分配红利要扣除费用成本与保险理赔金,所以客户实际到手收益率低于 4.75%。
此外,保险公司为防客户过早退保,初期分红低,前两年甚至为零,之后递增。所以退保时预期收益率随保单持有年限增长而升高。

需牢记,4.75% 和 3.25% 并非客户到手收益率,若保险代理如此表述,便是误导。
THREE、
判断客户到手预期收益率的方法
很多朋友会问,既然 4.75% 和 3.25% 不是真实收益率,那如何知晓实际能拿到多少?
仍以上述保单为例,退保价值演示结尾,保险公司会测算保单期满或持有 40 年后退保时客户的预期收益率。有些保单还会算出不同年份退保对应的年化收益率。
FOUR、
新加坡分红基金的投资策略
新加坡保险公司分红基金投资策略偏保守稳健。
主要寿险公司分红基金 55% - 70% 投于固定收益类资产,15% - 30% 投于股权类资产,其余投于地产等资产。

这种投资组合既体现保险 “避险” 属性,也因新加坡政府行业监管,与港险较自由的投资策略不同。
FIVE、
历史收益率和费用成本的参考价值
新加坡分红保单中,每家公司会强制披露分红基金过往实际收益率与费用成本占比。

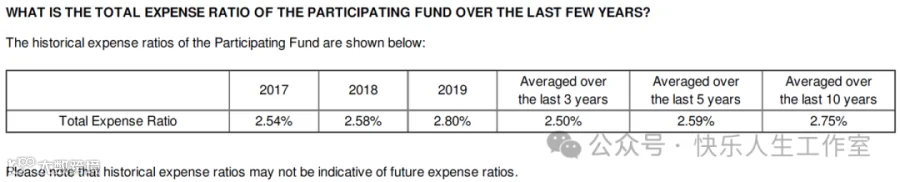
分红基金历史收益率能一定程度显示保险公司投资能力,长期收益好预示更有能力维持分红稳定,但不直接等同于客户分红更高,还需综合考虑分红策略、预期投资收益、分红基金资金量等。
目前各公司基本按 4.75% 预期分红,若代理将历史收益率与实际保单收益划等号,属于误导。
分红基金费用成本涵盖投资、管理、分销、纳税等环节,其高低反映保险公司运营效率,但披露的历史收益率已扣除费用成本,与客户保单分红无直接关联。
SIX、
新加坡保险业对客户利益的保护
首先,新加坡保单分红依监管法令遵循 “9:1” 原则,即分配给保险公司股东的利润最多为分配给客户保单红利的九分之一,意味着客户分红越多,保险公司股东利润才可能越高。
其次,无论分红基金表现多差,保单承诺的保证利益必须支付,每年非保证分红一经宣布也成保证利益,任何短缺由保险公司股东承担。
最后,新加坡保险监管部门设有保单持有人保护基金,保险公司依法缴款,极端情况下可为受影响客户提供保护。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
