


最近,有一些朋友来问我:为啥听说宏利的分红实现率不高?甚至还有人说宏利是在画大饼,分红很差,只有 60% 的分红实现率。这可让那些不太了解宏利的人特别担心。
其实,大家根本不用慌张。可以肯定地说,那些说 60% 实现率的人,根本就不懂香港保险!接下来,我就用数据来让这些不实言论不攻自破。
我先在网上找到了那些喷子们所说的 “赤霞珠终身寿险计划”,把它每年红利的分红实现率都找了出来,大家看下面这些数据。
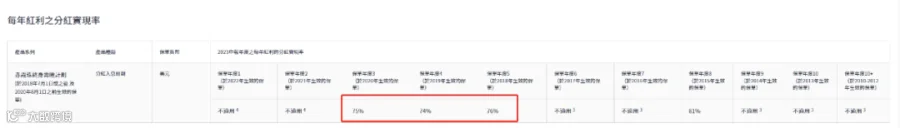
2018 -2020 年生效的保单,在 2020 年的年度分红实现率是 75%,2019 年是 74%,2018 年是 76%,2015 年是 81%;
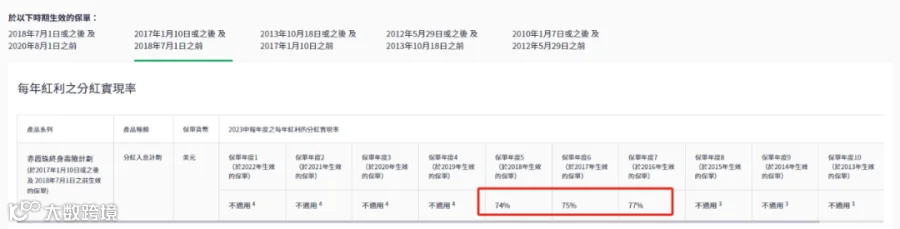
2017 - 2018 年生效的保单,2018 年的年度分红实现率是 74%,2017 年是 75%,2016 年是 77%;
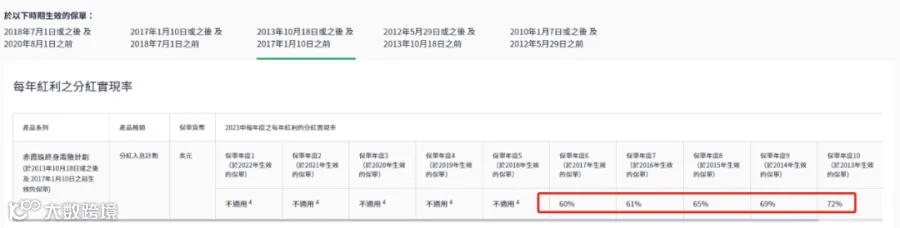
2013- 2017 年生效的保单,2017 年的年度分红实现率是 60%,2016 年是 61%,2015 年是 65%,2014 年是 69%,2013 年是 72%;
2012 - 2013 年生效的保单,2014 年的年度分红实现率是 74%,2013 年是 75%。

乍一看这些数据,估计谁心里都不太舒服,“赤霞珠终身寿险计划” 每年红利的分红实现率确实不太理想,大概就在 60% 到 80% 之间。但是,如果就因为这个就说这款产品不好,宏利这家公司不行,那可就大错特错了!
咱们再来看看 “赤霞珠终身寿险计划” 的另一组数据,也就是总现金价值比率。
2018 - 2020 年生效的保单,2020 年的总现金价值比率是 99%,2019 年是 98%,2018 年是 97%,2015 年是 97%;
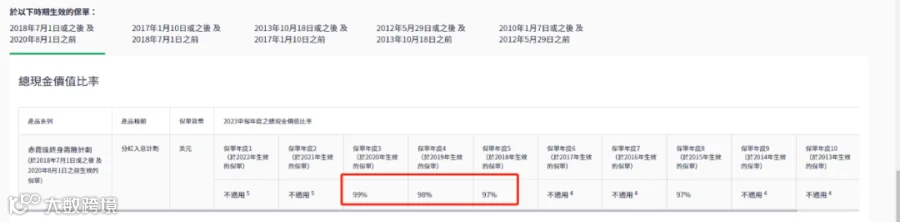
2017 - 2018 年生效的保单,2018 年的总现金价值比率是 97%,2017 年是 97%,2016 年是 96%;

2013 -2017 年生效的保单,2017 年的总现金价值比率是 94%,2016 年是 94%,2015 年是 94%,2014 年是 95%,2013 年是 95%;

2012 - 2013 年生效的保单,2014 年的总现金价值比率是 96%,2013 年是 95%。
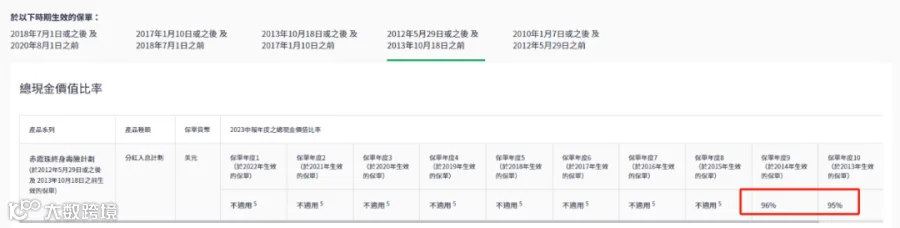
从这些数据能发现,“赤霞珠终身寿险计划” 的总现金价值比率在 94% 到 99% 之间。
同一款产品有两组数据,每年红利的分红实现率是 60% 到 77%,总现金价值比率是 94% 到 99%。
那咱们投资人应该重点关注哪一组数据呢?答案就是总现金价值比率。
这里我得先说明一下,不是说分红实现率不重要,而是总现金价值比率对投资者来说是更值得关注的重要参考指标。
那什么是分红实现率呢?分红实现率就是实际到手的分红收益和计划书上预期分红收益的比率,它能反映分红部分收益的达成情况。
香港储蓄分红险的总收益是由保证收益和非保证的分红收益组成的,其中有的非保证分红还分为复归红利和终期红利,所以就有了很多种分红实现率。但是要知道,分红收益只是总保单价值的一部分,有的保单分红特别少。所以,只把分红实现率当成产品的整体收益情况来看,是不科学的。
咱们来看一张真实保单的利益演示表。

可以看到,这款产品的收益由三部分组成,分别是保证现金价值、复归红利和终期红利。
在第 8 个保单年度,总现金价值等于保证部分加上复归部分再加上终期部分,也就是 323328。
这里面,保证现金价值占总现金价值的 55.1%;复归红利占总现金价值的 1.3%;终期红利占总现金价值的 43.6%。
这种较低的复归红利占比,以及较高的保证现金价值和终期红利占比就构成了这款产品的总现金价值收益。换句话说,就算复归红利不太好,但只要终期红利表现不错,那这个产品的总现金价值比率就会比较高。
我给大家举个例子哈。

只看复归红利的分红实现率是 73%、78%、81%,平均是 77%,可能就会觉得这个产品太差了,不想买了(复归红利部分有点像长期债券,加息的时候长债下跌就受到影响了)。
再看终期红利的分红实现率是 151%、159%、160%,平均是 157%,这时候又会觉得产品很棒,想买了(终期红利部分偏向权益投资,权益行情好的时候就超预期了)。
所以说,复归红利的分红实现率也好,终期红利的分红实现率也罢,都很容易让我们对产品的实际收益产生错误判断。而总现金价值比率就不一样了,它反映的是整体收益(保证收益加上分红收益)的实现情况,更有参考价值。像这款产品的总现金价值比率是 105%、106%、104%,平均总现金价值比率是 105%。

综上所述,那些说宏利不行的人,要么就是不懂行,要么就是想博眼球赚流量!
“赤霞珠” 这个产品,是加拿大宏利保险公司在香港发售的第一个寿险产品,2010 年就开始卖了。它是一款从第二年就可以终生领取 2% 总保费的产品,而且保证部分占比特别高,是快返型分红年金险。这就导致它的保证部分才是决定总收益的关键,它更像是一款本金不动,然后一直能给你稳定现金流的稳健型产品,主打安全、稳健。
但是它的分红部分比较少,而且产品偏向稳健策略,所以分红部分主要投资债券型资产。这几年美联储加息,债券下跌,所以我们看到的分红实现率就比较低,但实际上它的总现金价值并不差。他们只说宏利某款产品的每年红利分红实现率只有六七十,但是他们不会告诉你这个产品的总现金价值比率是 96%。
我几乎看了宏利所有的产品,其中确实有一些分红实现率不太好,但是总现价实现率并不差。
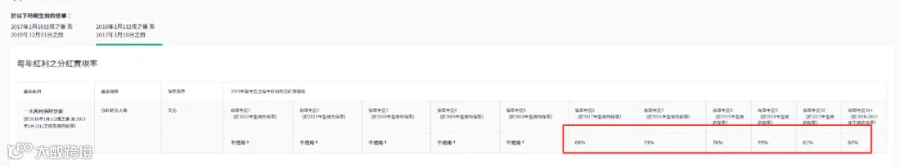
就拿 “一本万利” 来说,每年红利的分红实现率是 68%、73%、76%、79%、81%、80%、83%、85%,平均分红实现率是 78%;
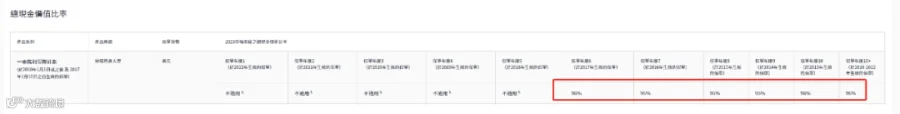
但是这款产品的总现金价值比率是 96%、95%、95%、95%、95%、96、98%、98%、98%,平均总现价实现率是 96%。
“隽享保障计划” 也是这样,每年红利分红实现率是 61%、63%、66%、69%;

而总现金价值比率是 95%、95%、95%、95%、94%。

更重要的是,宏利的储蓄分红险其实年度分红也没有那么差。
比如宏 Z 传承的前身 “宏达储蓄计划”,每年红利是 100%、96%、98%;终期红利是 100%、102%、102%;总现金价值比率是 100%、101%、101%。
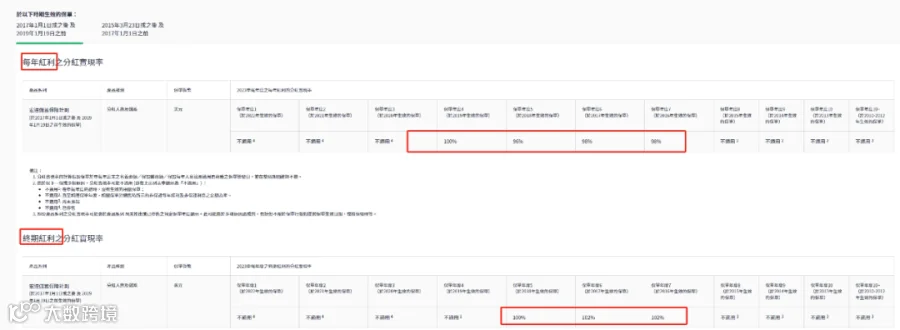
我还手动算了一下,宏利旗下所有产品的平均总现金价值实现率是 97%(美元保单),这可比那些黑子说的 60% 的分红实现率高多了,简直就是啪啪打脸!
最后总结一下,在我看来,香港储蓄分红险其实就是配置了一部分全球股票和债券的理财产品,有涨有跌,分红实现率出现波动也是符合市场规律的。
就像早期的储蓄险领头羊保诚,也因为一些短期阶段性波动就被各种贬低。其实如果把时间拉长来看,投资回报率最终都会回归到平均 6% 到 7% 这个水平,没有谁能永远独占鳌头。
而投资某款产品的时候,更不能只看单一的分红实现率,毕竟每个产品的收益结构都不一样,总现金价值实现率更直接,因为这才关乎我们实际到手的所有钱。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
