


这两天看《再见爱人 4》,我三观都碎了。
黄圣依赚钱,
却不管钱、没存款,
名下没资产,资产都被老公杨子拿去买收藏品了。
作为金融从业者,我觉得有必要和大家聊聊。
先来灵魂三问:
1.你的财产真属于你?
2.能由你掌控?
3.必须在你名下?
多数人会答 “是”,其实答案是 “否”,为啥呢?
听我讲。
ONE、
你的财产真属于你?
答案:不一定。
我国婚姻法规定:
婚前财产是个人财产,但稍不注意就可能不是你的了。
比如房产,婚后加另一半名字、卖小房换大房、卖房置换其他资产等,都可能被判定为夫妻共同财产,那一半房产就没了。
父母留给你的房产,可能也会这样。
TWO、
你的财产真受你掌控?
答案:不一定。
1.家庭主妇
家庭主妇看似有财产权可消费,
但没收入来源,在大笔资金支配上没话语权。
若丈夫为他人担保,担保人无力偿还时,家庭资产可能受损。
而且主妇多听从丈夫安排理财,丈夫投资失败,全家可能背债。
比如王小姐丈夫去世没留遗嘱,
小三带孩子来分财产,
按法律规定,小三孩子有继承权。
2.公司创富者
中小企业家努力经营,资产不少,但受政策和行业波动影响。
若公司资产和个人资产没有效分离,个人资产可能用于清偿企业债务。
像小马奔腾创始人李总 “对赌协议” 失败且离世后,
其夫人被迫担 2 亿债务。
所以财产不一定受你掌控,处理不当会连累家人。
THREE、
你的财产一定要在你名下?
答案:不一定。
上述案例中,财产虽在自己名下,
但债务危机出现时,要么被分走,
要么用于偿债,无法保障家庭生活。
那怎么守护财产呢?
1.设立离岸信托:
家族信托核心是资产隔离。
比如赵先生把资产放家族信托,所有权不属于他了,就算他有债务、破产或法律纠纷,信托财产通常不用偿债,可保护家族资产。
像国美杜鹃在危机时刻拿出 2 亿资金化解危机,这 2 亿来自购买海外信托和保险。
但设立信托不是万无一失,要注意财产来源合法,且要放弃信托资产控制权。
比如俏江南张兰将资金放信托,因自行转出资金,法院判定信托资产为其个人资产,最终要偿还约 9.8 亿债务。
2.购买离岸保单:
张兰虽信托被击穿,
但因买了 2 亿境外保单,家庭没遭受灭顶之灾。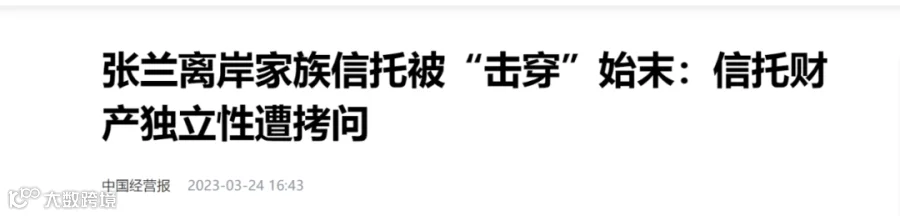
离岸保单能避债,但逃债投保被发现可能被法院强制执行,尤其是受益人是自己时。
FOUR、
离岸保单有三大优势
1) 信息保密性好
离岸金融中心对客户信息严格保密,债权人很难获取投保人保单信息。如香港保险,侵犯、泄露个人信息会被重罚。
2) 诉讼难度大
离岸地有不同司法体系和法律制度,如香港是英美法系,内地法院处理香港债务纠纷要考虑香港法律且跨境,耗时久、费用高、执行难。
3) 保险金信托功能
香港大部分保单有保险金信托功能,无门槛、无费用,信托资产独立,受益人有债务问题,保险理赔金也不会轻易被用于偿债,投保人还能选择理赔金发放方式,避免受益人挥霍。
FIVE、
那怎么设置离岸保单呢?
1) 指定保单受益人:不指定受益人,保单视为遗产,会被偿债。
2) 正确选择投保人:保单被强制执行,退还的现金价值属于投保人,投保香港储蓄分红险时,让家人投保出资更安全。
3) 尽早投保:离岸保单设立时间长,更能体现资产隔离初衷,避免被认为恶意避债。
4) 婚前投保:婚前或婚姻稳定时投保,指定子女为受益人,可避免婚姻变动财产损失。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
