


要是跟你说,有这么一套特殊的 “房子”,你不用操心找租客、处理租房纠纷这些烦心事,也不用害怕房价突然大幅下跌。它能让你一直都有租金收入,等你啥时候需要钱了,还能马上把它卖掉换成现金。你会不会考虑把手里的房子换成它呢?
其实我说的这个 “房子” 并不是真正的房子,而是一种 “金融房子”,严格来讲就是香港分红储蓄险。买了它之后,每年都能像收房租一样拿到一笔钱,而且这份保险对于未来房子增值的预期价值,都清清楚楚地写在合同里,明明白白,让人放心。
咱们拿下面这款香港分红储蓄险来详细说说。
有位 45 岁的赵女士,花 120 万美元买了一份保单,这差不多相当于人民币 870 万,分两年交钱,每年交 60 万美元。
等赵女士到了 50 岁,就可以像有房子出租收租金一样,每年能拿到预期 6 万美元的现金流,剩下的钱,还能在保单里安安稳稳地继续增值。
这就意味着,赵女士从 50 岁起就开启了收租养老的生活模式,每年能有 6 万美元的 “租金” 进账,换算成人民币大概是 43 万。
要是连续收租 20 年,这租金加起来预期能有 120 万美元。这时候如果她想把这个 “金融房子” 卖掉,还能预期拿到 217.8 万美元的 “房款”。
要是连续 “收租” 30 年,租金预期总共能有 180 万美元,这时候再卖房,预期能拿到 340.7 万美元的 “房款”。
这款产品不光每年有稳定的现金流可以拿,还有三个特别棒的优势。
第一个优势是,“租金” 要是暂时不用放在那儿闲置着,还能像把钱存在银行活期账户一样产生利息,让钱生钱。
保单里的这些现金流,可以用来规划自己的养老生活,也可以给孩子攒着当教育金用等等。要是当下不需要用到保单里的钱,就可以把钱放在保单里,按照现在每年 3.9% 的活期利率来算利息。
还是上面的方案,假设赵女士想等到60岁再开始“收租”,每年存6万美元的“租金”,按照3.9%的活期利率,60万美元会增值至约71.7万美元,想要用钱的话随时可以拿出来。
需要注意的是,这里的活期利率,会跟着市场利率发生变化,有可能降低,有可能会升高。
第二个优势是,这个 “金融房子” 的价值会一直往上涨,而且不用担心像普通房子那样卖不出去。
你想啊,如果是花七八百万买一套普通房子,谁都不敢保证 20 年后它会不会贬值,能不能卖出去。
但是赵女士买的这个 “金融房子” 就不一样了,“收租” 20 年后,除了能拿到预期 120 万美元的租金,把 “房子” 卖掉还能预期拿到 217.8 万美元。
这么算下来,这套成本价 120 万美元的 “金融房子”,总共能给赵女士带来 337.8 万美元的现金流。要是换算成人民币,差不多就是一开始投入的 869 万最后能变成 2448 万,收益相当可观。
第三个优势是中字头保司,背景强大,实力雄厚。
这款产品的保险公司是妥妥的中字头,中资央企背景出生,由国家cai政部出资,Guo务院直属。
香港没有外汇管制,这家中字头是面向全球投资,投资领域分布全球近50个国家及地区。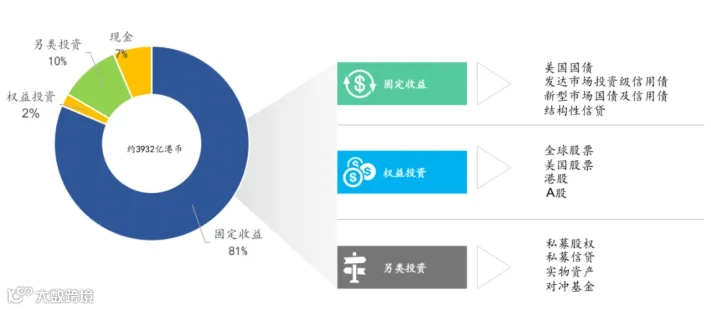
因为是国家队出身,投资也是出了名的稳健。截至2023年末,这家保险公司管理资产超过3900亿港元,超过80%自己用于固收类的资产投资,也就是购买优质的债券资产。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
