


香港保单
面对全球经济波动、投资渠道受限、内地收益率下调,香港保险成为资金的避风港。香港多元货币保单,以其多元化投资组合、灵活提取功能及长期可观收益,吸引内地高净值人群投保,特别是在北上广等一线城市,成为资产荒下的投资新风向。

香港保单债务隔离策略,利用法律与制度优势
1.信息保密 : 香港保险提供高保密性,减少资产信息泄露风险
2.诉讼难度 : 跨境诉讼难,为债务隔离筑起法律屏障
3.法律体系差异 : 利用港内法律差异,优化资产保护策略

香港保单的精心设计
1.指定受益人 : 明确指定,避免赔款被视为遗产偿债
2.选择投保人 : 优选无债务风险的家庭成员,确保保单价值安全
3.适时投保 : 提前布局,有效隔离潜在债务风险

香港,能让有钱人放心前往,不是无缘无故的。
其一 : 内地利率持续走低,内地资金急切地寻求向外的出路
其二 : 新加坡、美国等地收紧投资渠道,致使部分中国富人转向香港
其三 : 富人通过配置跨境资产来分散风险
香港保险特别火爆也是有原因的,凭借其独特的法律、税收及监管环境优势,成为了众多投资者实现税务筹划、资产隔离及跨境资产配置的重要工具。
但是,你可能不知道,港险保单也是有风险的!
香港保单的风险
一,预期收益的风险
好多朋友来打听香港保险时,都下意识地觉得港险收益率能有6%、7%,甚至有些朋友买了之后,也把它当成每年能有6%收益增长的理财产品,其实这是一个误区,所谓复利7%的香港保险美元保单,这只是预期收益率,7%的收益是按100年计算的IRR。
港险得持有一定年限才能有不错的预期收益,所以我们要关注长期的分红实现率,而不是只看一年的。从历史数据来看,不是所有的分红险都能如期达到分红实现率,就算是同一个计划,不同年份购买,实现率也有差别。
另外,我们得知道,分红险的终期红利,即使公布了,也不是确定的,如果遇到投资亏损,还有减少的可能。所以到底能拿到多少钱,得等到退保取现的时候才知道。
这就是为什么我们挑选港险的时候,会更关注保险公司整体的经营和投资是否稳健,通过财务报表去考察保险公司的投资能力,而不是只看演示的预期收益,或者只根据一两年、一两个产品就下结论。

二,代理人或经纪人或银行职员离职的风险
香港保险的销售通道主要是香港银行,保司代理人和经纪公司经纪人,很多时候,因为代理人,经纪人或银行职员的离职变动,很多情况下导致跟香港那边联系不畅通。
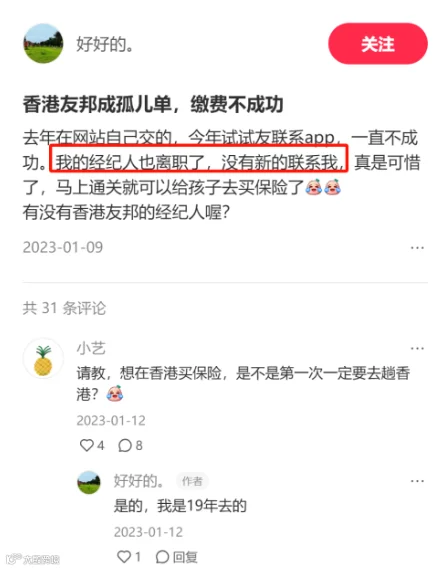
此前有香港媒体生活易 (ESDlife)调查显示,有近80%经中介或者代理人投保的受访者曾有不愉快经历,包括被亲友硬推销、投保后保险经纪失联等,但令人不愉快是惨变「孤儿单」。

三,客户自身的风险
很多内地客户把港险当作内地储蓄的替代品来卖。
要是嫌国内利息低想找替代品,短期理财的话可以找香港的存款产品。这两年因为美联储加息,香港存款有一定优势,如果只考虑5年以内要用钱,那为啥不直接存银行呢?
要是选择香港保险,一定要清楚,要是这笔钱只存个三五年就要拿回来,大概率是要亏钱的。
所以,对于香港分红险,一定要把它放在资产配置里的“长期投资”这一项,而不是当作“短期灵活存款”的资金。

总结一下
对于金融产品,我们一方面要结合自身真正的需求,另一方面要回归本质,用常识去思考底层逻辑。
香港分红储蓄险是不错的美元货币配置选择,功能丰富,预期收益也比较高,但我们要清楚它的底层逻辑,谨慎做决策。
查理·芒格说:“获得幸福的最佳方式是把目标定得低一些。”
要是你买港险的时候,把它当作家庭长期的美元储蓄,有保底收益,还有可能长期获得6%甚至7%的复利,那它不就是个很好的选择吗?
同样的钱,同样的产品,放在不同的心理账户里,我们的心态就不同,心态不同预期就不同,而预期会影响我们生活的幸福程度。
不跟风,不盲从,听从内心的感受,香港保险还是可以成为稳稳的幸福的!
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
