今天来和大家分享个案例。有位 36 岁的客户找我,打算花 14 万美金分两年买香港保险,从第 15 年起每年取 16000 美金,咱看看不同产品啥效果。
说到两年缴费的产品,忠意保险主打这个,其他缴费期产品差点意思。永明产品提领不错,富卫的两年缴费计划 25 年后很厉害。所以一开始我就给客户推荐了这三款。
方案弄好我都惊了,富卫两年缴费按 15 年提取,效果超棒!
看计划书,14 万美金保费(7 万美金 / 年,交 2 年):
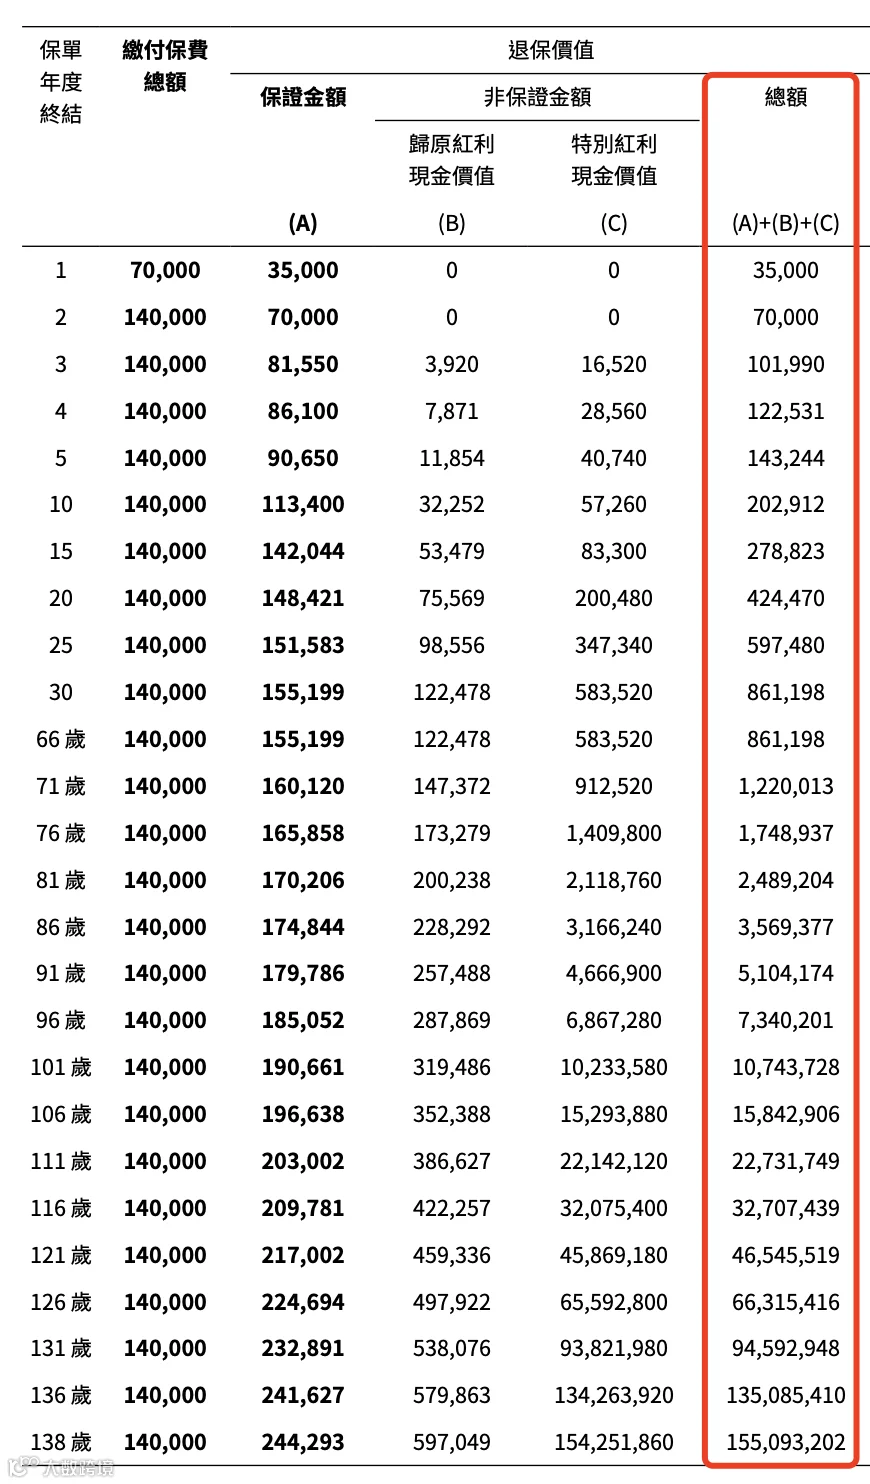
富卫:10 年超 20 万美金,20 年超 42 万美金,30 年超 86 万美金。
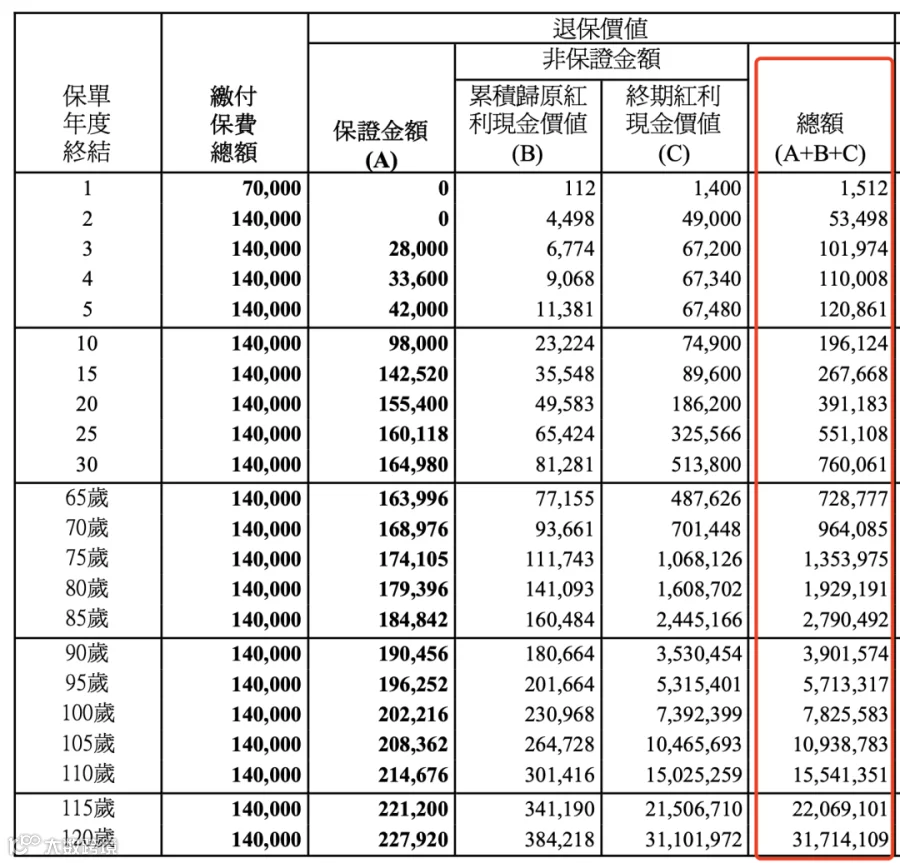
忠意:10 年超 21 万美金,20 年超 43 万美金,30 年超 80 万美金,前期比富卫好点,后面增速慢。

永明:10 年超 19 万美金,20 年超 39 万美金,30 年超 76 万美金,回报没优势。
因此,在不进行提取的情况下,选择的优先级应为富卫和忠意,而永明暂时不在考虑范围内。
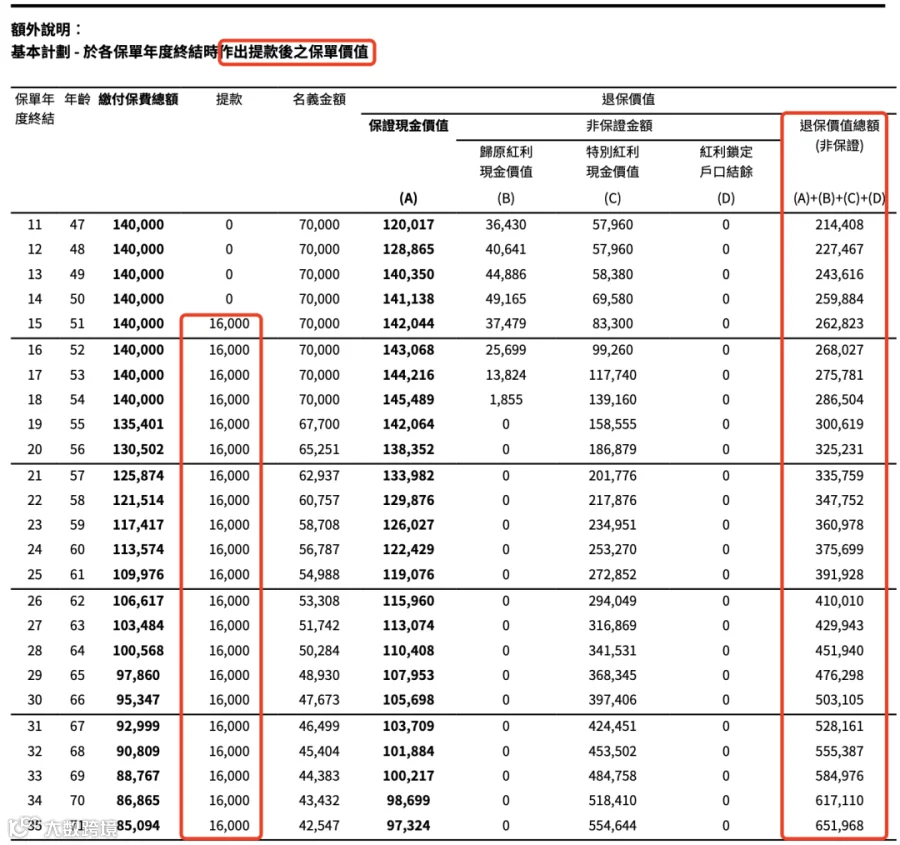
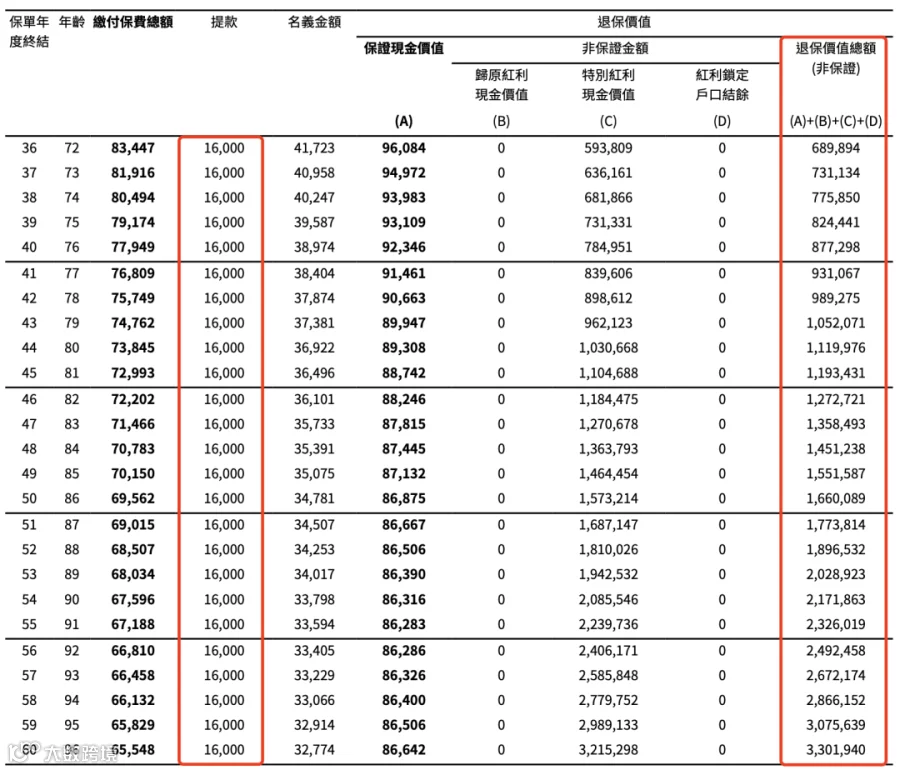
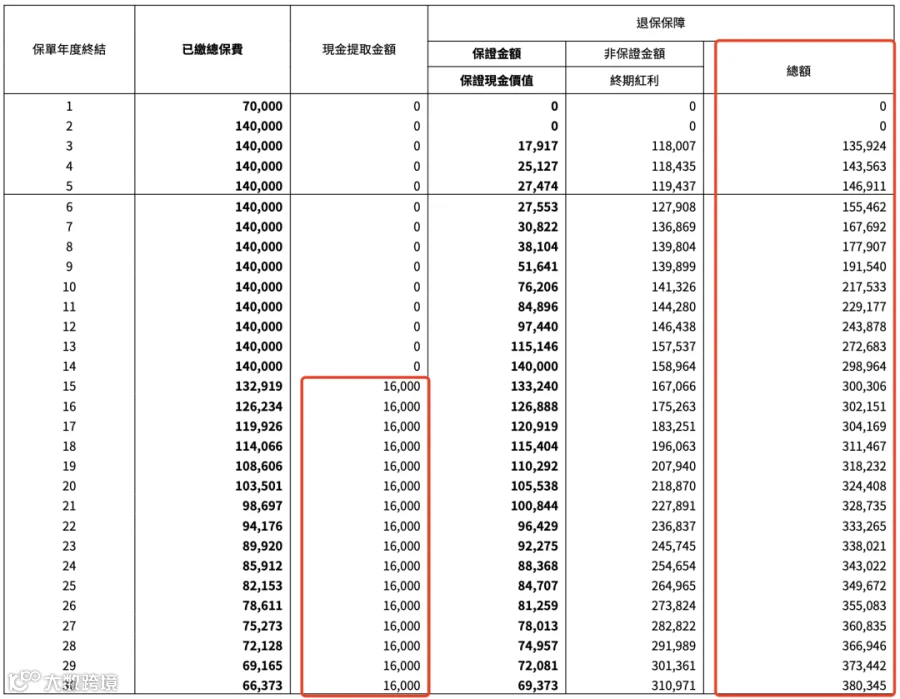
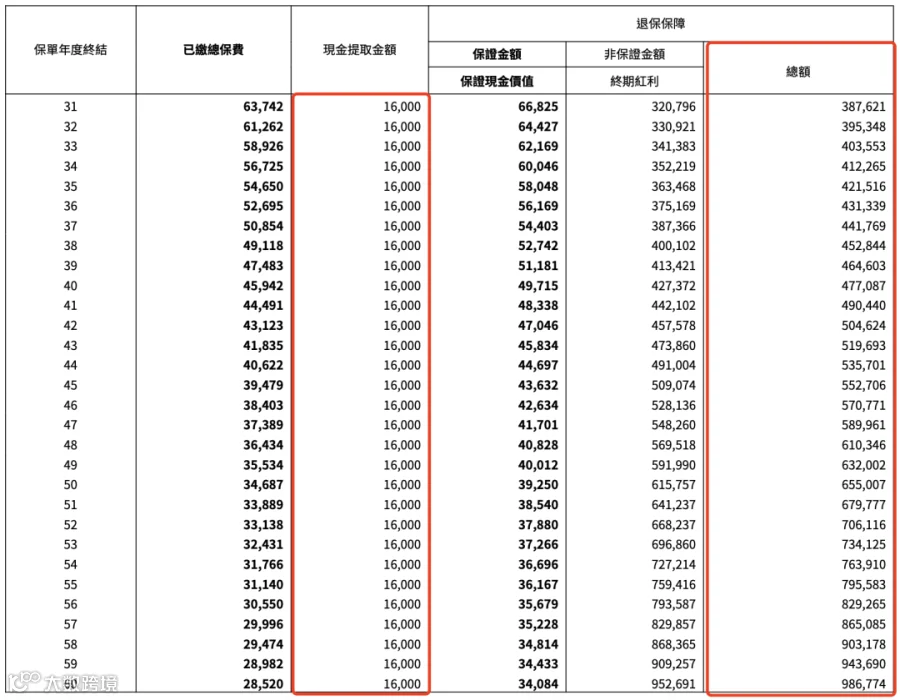
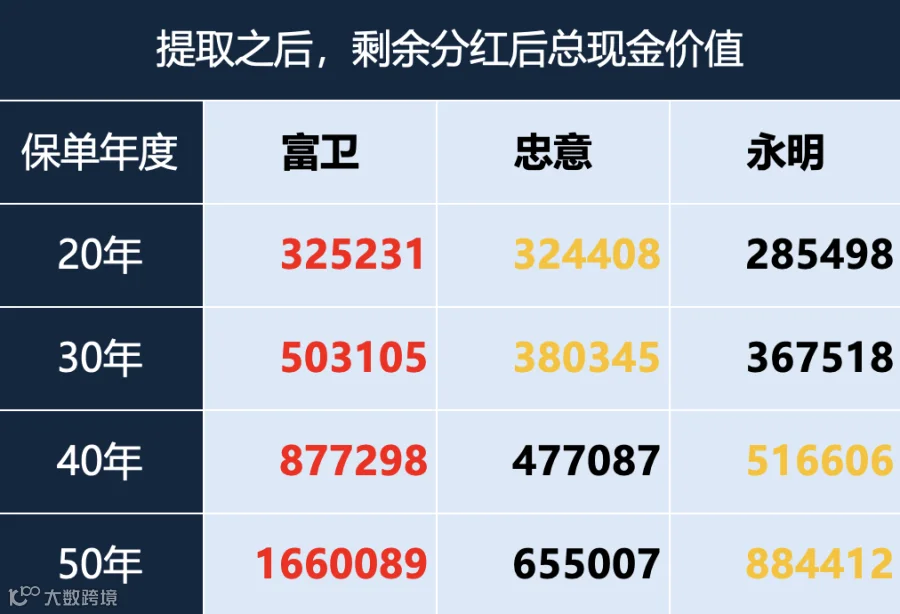
让我们继续观察一下,从2015年起,每年提取16000美元的情况:
富卫▼:

2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!