香港一直以来作为全球金融中心,依靠着成熟健全的金融体系,香港保险业具备着得天独厚的天然优势。下面从六个要点对香港保险进行分析:
目录
⊙一、香港保险业的发展历程
⊙二、香港主要保险公司概览
⊙三、香港储蓄保险的主要产品类型
⊙四、内地人士赴港投保的常见特征
⊙五、 香港保险宏观优势
⊙六、 选择香港储蓄保险的逻辑
香港保险业的发展历程始于19世纪中叶,自英国于1842年获得香港控制权后,便将谏当保险行——中国最早的保险公司之一,从广州迁至香港。
二战结束后,凭借其地理位置优势以及中国内地经济的快速增长,香港迅速崛起为重要的国际贸易港口。众多国际知名保险公司纷纷在香港设立分支机构,进一步巩固了香港作为国际金融中心的地位。
截至2023年6月30日,香港市场共有164家获得授权的保险公司在运营,其中89家从事一般保险业务,53家专注于长期保险业务(或人寿保险),19家为综合保险公司,还有3家特定目的保险公司。
香港地区共有53家提供长期人寿保险业务的公司。内地客户更偏好选择那些知名度较高、服务质量有保障的保险公司,这些公司通常位于排名前15位的企业之中。
香港的保险公司根据特点大致分为以下三类:
01
历史悠久的四大保险公司
1️⃣安盛集团:安盛集团作为享誉国际保险公司之一。于2022年,登上《财富》世界五百强榜单第48位。获得标准普尔信用评级获评A+,穆迪长期债务评级获评Aa3。偿付能力201.94%。

2️⃣保诚集团:保诚集团,作为全球五百强企业之一,拥有超过7968亿美元的资产规模。在信用评级方面,它被标准普尔评为A级,而穆迪则给予其A2的评级。此外,该集团的综合偿付能力比率达到了249.39%,显著超过了监管机构设定的150%的标准。

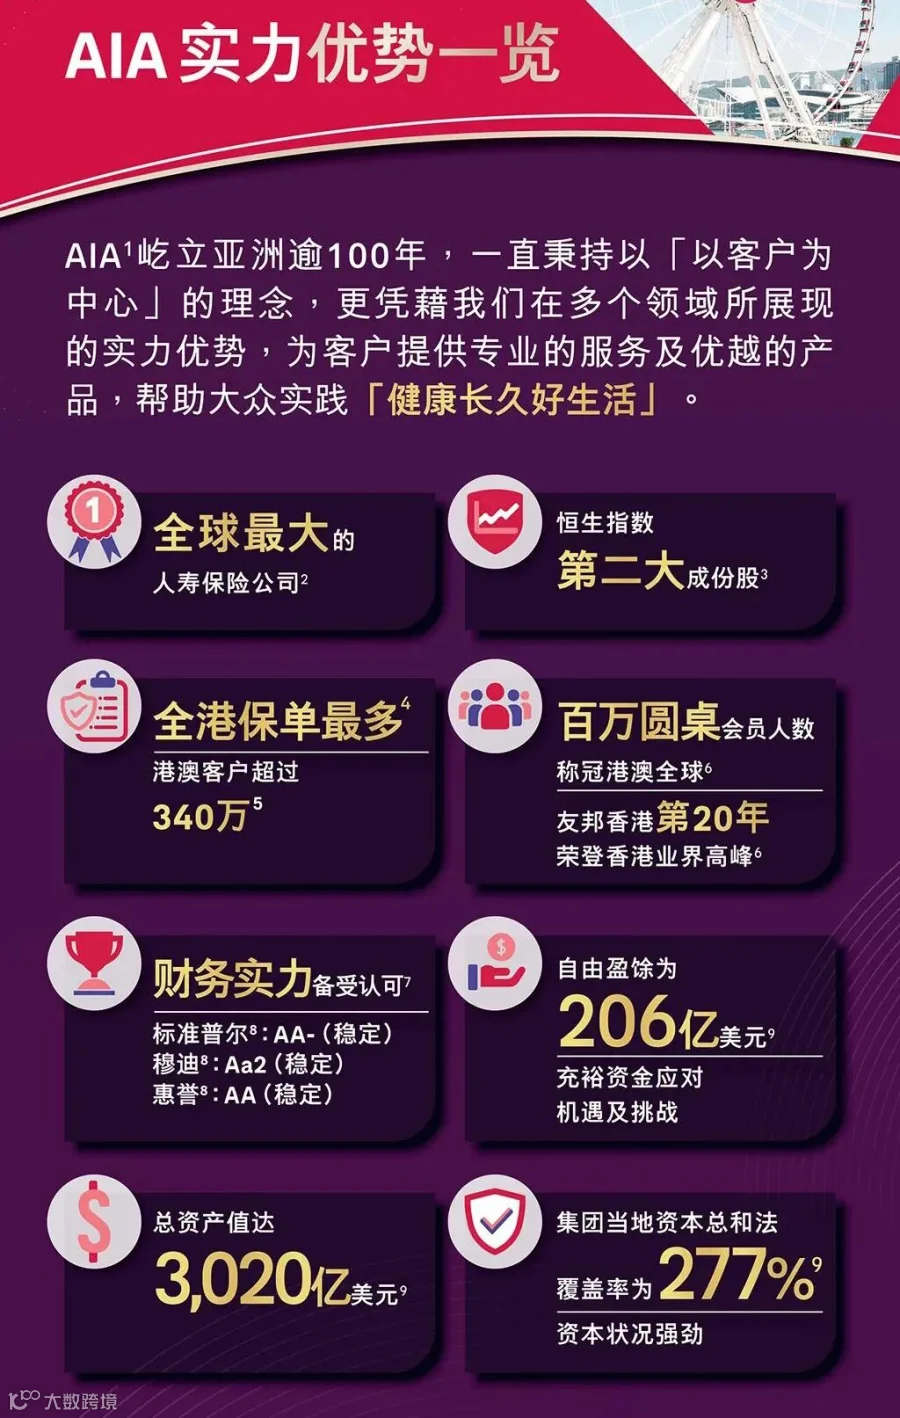
3️⃣友邦保险:友邦业务覆盖18个市场,自2010年上市以来,市值升逾4倍,总资产达3030亿美元。实力超级强悍,标准普尔信贷评级AA-,穆迪评级Aa2。偿付能力更是高达283%。
4️⃣宏利保险:宏利保险凭借其在香港的最大资产规模和历史最悠久的经营时间,始终赢得广泛信赖。获得标准普尔信用评级获评AA-,穆迪长期债务评级获评Aa3。偿付能力超过250%。
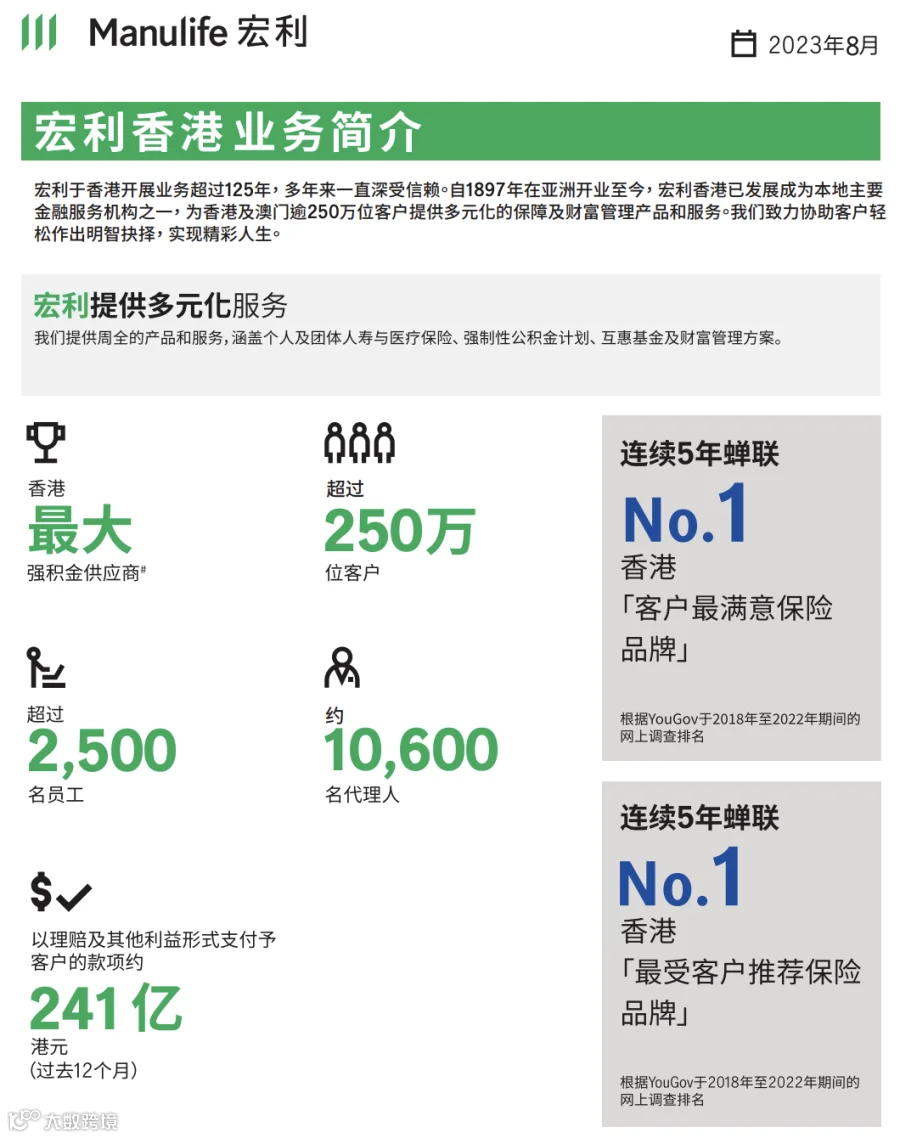

保司实力对比
02
中坚保险公司
这些公司虽然历史可能不如四大悠久,但在产品创新和市场竞争力方面表现出色。
1️⃣周大福人寿:周大福人寿的投资组合规模连年攀升,7年里投资组合规模增长167%,年复合增长率高达8.9%,截至2023年末投资组合规模逾824亿港元。
🔸穆迪:A3
🔸惠誉国际:A-
🔸主要产品:传家宝寿险计划系列,守护168危疾保障(加强版)。
2️⃣万通保险:产品系列丰富多样,提供多达90种保险和理财方案;创新推出多项全港澳地区首创的保险方案,包括:万能寿险、终身年金计划、追溯保单日保单以及无条件人寿保单。
🔸主要保险:富饶传承储蓄计划3、首选健康加护保。
3️⃣富卫保险:富卫以创新定位及简单易明的产品,配合数码科技,为客户带来更简便、更快捷及更顺畅的保险体验。富卫秉持以客为先的服务理念及方针,持续为大众创造保险新体验。
🔸穆迪:A3
🔸惠誉国际:A
🔸主要产品:盈聚环球寿险计划、盈聚天下寿险计划、智盈汇聚3寿险计划。
4️⃣永明金融:宏利保险凭借其在香港的最大资产规模和历史最悠久的经营时间,始终赢得广泛信赖。获得标准普尔信用评级获评AA-,穆迪长期债务评级获评Aa3。偿付能力超过250%。

03
国有背景保险公司
背靠大树好乘凉,他们的影响力也是不小的,有的产品保费满足一定的门槛,还可以对接内地的养老社区。
中国人寿(海外):穆迪A1级、标准普尔A级,截至2023年9月,总资产达4,903亿港元。
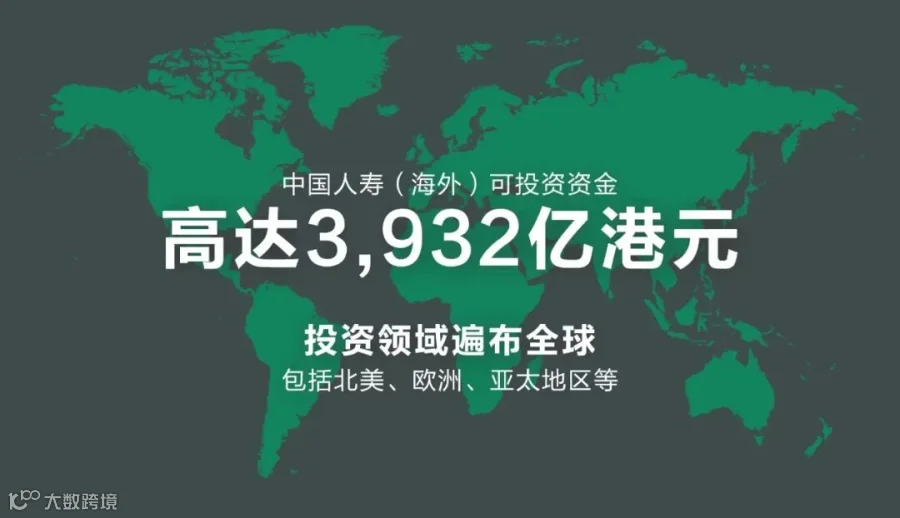
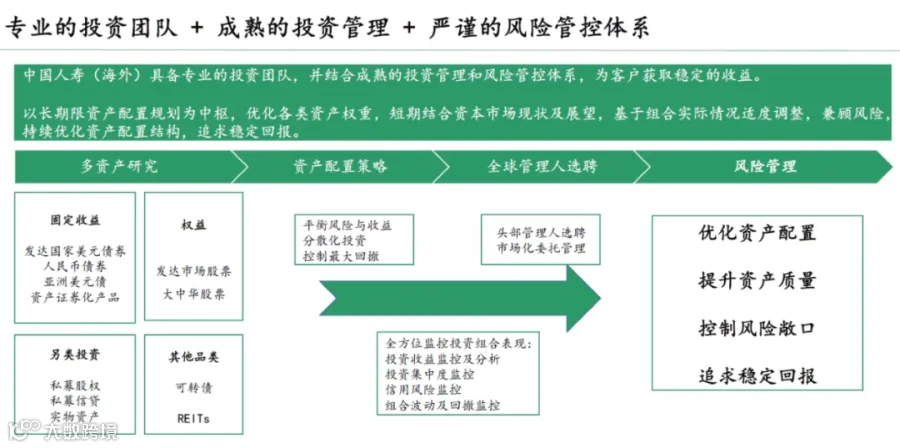
✅建议:除考量公司的规模和背景,需根据自己的具体需求和偏好,仔细比较各家公司的产品特点、服务质量以及市场声誉,从而做出最适合自己的选择。
从保险产品种类的角度分析,近期内地客户在选择香港保险时,表现出对储蓄理财型产品的偏好增加。与此同时,保障型产品(包括重疾险、医疗险和定期寿险)的选购比例有所下降,这一现象与内地保险市场近年来的发展和成熟紧密相关。
香港的储蓄保险产品种类丰富,主要包括以下六种类型:
1️⃣长期分红储蓄保险
这是最常见的一种,也是内地客户投保最多的类型。这类产品的保证收益率通常在0.5%到1%之间,而长期预期的年化收益率可以达到6%到7%。
2️⃣短期储蓄保险
提供3年、5年、8年等不同期限的选择,保证收益率较高,可以与银行存款相媲美。在美元高息时期,保证收益率可达3%到4%。
3️⃣保费融资产品
这类产品初期的现金价值较高,因此回本速度较快。客户可以利用银行贷款,通过赚取贷款利率与保险收益率之间的差额来获取收益。该产品保证的收益率在1%至1.5%之间,而预期的年化收益率则在4.5%到5%之间。
4️⃣派息年金
这类年金产品每年提供现金流,通常用于支付高端医疗保险的费用,实现“以单养单”的目标。其保证收益率介于1.5%到2.5%之间,而预期的年化收益率则在4%到4.5%之间。
5️⃣养老年金
与内地的养老年金产品相似,但由于香港的平均预期寿命比内地长,这一优势在两地间并不明显。
6️⃣大额杠杆终身寿险
以较低的费率和高免体检保额为特点,保额还能随着时间不断增长。
01
高认知
选择香港保险的一个重要前提是对其有较高的认识。在讨论香港保险时,诸如“美元资产”、“海外资产配置”、“留学规划”、“退休规划”、“投资移民”以及“资产保护”等核心概念会立刻被联想到。如果对这些基本概念缺乏了解,那么人们可能不会对香港保险产生兴趣。
从职业角度来看,某些特定群体更倾向于购买香港保险。例如,一些父母可能会为了孩子的未来教育费用而提前储蓄,选择香港保险作为一种财务规划工具,以备孩子将来出国留学之需。
02
高资产
拥有较高的资产净值是购买香港保险的一个重要因素。实际上,选择购买香港保险的客户可能并不持有大量的现金流动性,但他们往往拥有价值较高的固定资产,例如房产、商铺或公寓等。
这些客户倾向于将部分流动性较低或可能在中长期内贬值的资产转换为增值潜力更大且更加稳定的香港保险产品,以此优化他们的资产结构。
01
香港保单为美元资产
我国外汇管理体制基本属于部分外汇管制,即对经常项目的外汇交易,每人每年有5万美元的外汇额度。
而香港保险大多为美元保单,理赔款也是美元结算,这就为内地中高净值客户进行海外资产配置,规避持有单一人民币币种带来的贬值风险,提供了一种非常安全可靠的投资理财工具。
目前的美元保单,其预期复利收益率均在6%~7%以上,基本上8年左右回本,每10年左右可翻一番,收益率较为可观。
02
香港保单的保费定价更具优势
香港特别行政区是中国境内寿命预期较长的地区之一。在计算保险费用时,保险公司的精算师会使用香港地区相对较低的死亡率和重大疾病发生率数据,这些数据远低于内地的水平。
因此,香港的保单,尤其是重大疾病保险或人寿保险的“纯保费”定价,在整个亚洲区域都具备价格优势。低廉的保费和较高的保障水平是香港保险产品吸引人的重要特点之一。
03
香港保险公司的股东更为成熟
香港已经成为亚洲首屈一指、全球排名第二的保险中心,全球前20大保险集团中有12家在香港获得经营许可。
这些保险公司拥有超过一、二百年的运营历史,其股东对保险资本的理解更为深刻,对保险公司的日常运作干预较少,且他们对投资保险公司所期望的回报率与内地的保险公司股东有所不同。
04
香港保险市场竞争更充分
有160多家保险公司在香港经营保险业务,其市场竞争程度极为剧烈。能够生存并发展起来的保险公司,在保险产品、价格、服务等方面,都各具特色。充分的市场竞争,让香港保险客户真正得到了更多实实在在的保险利益。
05
香港投资环境更为成熟
香港整体的投资环境比内地更广阔,加上保险资金的大类资产配置更偏向于股票、房地产等权益类产品,因此,香港带有分红的保险产品,长期的预期回报大多都比内地保险产品更高。
但同时,风险性也一定会更高,收益波动性也会较大,故需要更为长期的投资回报来平衡收益。所以,选择配置香港保险的客户画像,必须要是拥有长期持有恒心的客户+拥有长期不用的闲散资金的客户。
06
海外藏富的好工具
随着内地金税四期工程的即将启动以及数字人民币的推广,个人财富透明化已成为不可避免的现实问题。鉴于此,众多中高净值客户开始考虑跨国税务规划和海外资产配置的必要性,特别是考虑到香港与内地在法律体系上的差异。
从客观角度来看,如果未来发生婚姻财产分割或债务诉讼等情况,位于香港的保险单因其地理位置优势而难以被追索。因此,及时配置大额美元计价的香港保险产品成为了许多人的选择之一,这也是导致香港保险市场受到追捧的一个重要因素。

07
无限拆分,无限传承,隔代投保的类信托化产品
类信托化指香港人寿保单可以无限次变更投保人和受保人,预设后备投保人和受保人,一份保单可以分拆成N份保单给多人。祖孙之间隔代投保常态化,受保人身故后,保险理赔金可以选择按年、按月、定额领取。
这样的产品设计,已经将人寿保险产品与家族信托产品初步融合,各取所长,可以做到将保单世代传承给子孙了。这就避免了保险金信托的弊端,为欲设立家族信托却够不到门槛的大量中产阶层家庭,推陈出新了一款保险+信托的新工具,因此,现在的香港保险受热捧也是情理之中的事。

08
多币种转换配置
香港保险利用自身的自由港优势,规定了保单生效后,可以在6~9种货币之间进行多币种相互切换,可避开汇率风险,让保险客户的利益最大化。

1️⃣港险的安全性:
港险是境外资产。
2️⃣持有期限和预期收益:
需要根据每一位客户、每一个家庭的不同情况和需求,一事一议的进行分析。
3️⃣保司分红实现率:
分红实现率是衡量一家保险公司分红型保险产品表现好坏的核心指标之一,香港保监局2015年出台GN16指引,要求香港保险公司在官网披露从2010年起以及最近5年内曾发出新单的分红产品的实现率。
过往业绩不代表未来预期,分红实现率可以用于分析一家保司是否靠谱,但并不能说明某一只产品未来一定就好。
4️⃣保险公司偏好:见上方第二点头部保司介绍。
5️⃣产品本身的属性、功能、特点:
区别于内地保险,港险除了年化收益比较高之外,功能非常强大,保单设计也非常灵活,第二甚至第三投保人、多币种转换、保单拆分等等功能都是内地保险还未跟上的产品功能。
香港作为亚洲重要的金融中心,在保险领域展现出显著的竞争力,特别是在产品定价、保障范围、理赔服务以及投资回报方面拥有明显优势。得益于其开放的经济环境、完善的法律框架以及强大的资金安全保障机制,香港正吸引着越来越多的内地客户前来投保。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!