ONE.
收益结构=固定回报+预期回报
分红储蓄险的收益主要有两块,一块是肯定能拿到的固定回报,另一块是不太确定的预期回报。红利的多少得看保险公司投资得咋样,每年通过分红,保单就会慢慢更值钱。
TWO.
稳定的分红平滑机制
这可是收益稳定的关键。要是保险公司投资失败了,保单持有人会不会倒霉呢?在新加坡就不用担心这个。
新加坡分红险有个很棒的“平滑机制”。要是年头好,公司会把收益平均分配,年头不好的时候,也能保证分红不会差太多,比较稳定。
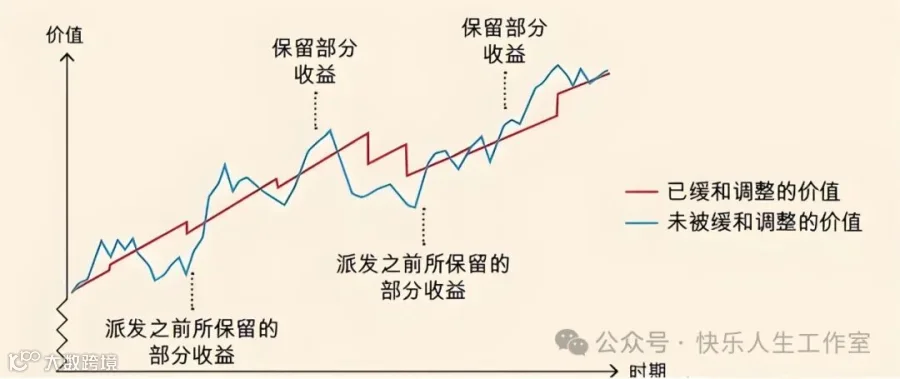
而且新加坡的金融监管局(MAS)对分红回报率管得很严,要求新币分红保险按照 3%和 4.25%来算收益,这样就保证了分红险产品稳稳当当、比较保守。
从长期来看,固定回报大概有 1.5%,预期回报差不多是 4%的年复利。
THREE.
分红储蓄险抵抗风险的能力很强
特别是经济不好往下走的时候,它就更合适了。经济好的时候,投资股票那些权益类产品可能赚得更多;但经济不行的时候,权益类投资风险可大了,分红储蓄险因为能保本就成了好选择。这样就算市场起起伏伏,也能平平稳稳度过经济不稳定的时候。
FOUR.
怎么能保证保险公司会公平地把利润分给投保人?
新加坡 MAS 金融监管局给保险公司设了好多限制,不让他们夸大收益。而且新加坡分红保单分给股东的钱不能超过给投保人的九分之一,也就是说保险公司赚了钱,至少得把 90%分给保单持有者。
FIVE.
那分红险该怎么挑?
首先得看看保险公司的投资本事,这可决定了咱最后能拿到多少收益;其次要留意保险公司以前稳不稳定,分红实现率高不高;还有就是要明白保单有啥功能,像能不能定向传承、可不可以拆分保单、能不能提取现金啥的。
新加坡的分红储蓄型保单我特别推荐,它是一种低风险的理财办法,给孩子准备教育金或者自己规划养老金都很不错,最好长期拿着,时间越长,保单的好处就越能显示出来。一般来说,分红储蓄型保单占总资产的 30%左右比较合适。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!