中银人寿最近出了个好产品「月悦出息」,最大特点是回本快,每月派发 现金流至终身,派息无需部分退保、派息的同时保证现金价值持续上升,还有完善的传承策划功能,入息绵延不绝、财富代代相传。
现在2年缴,预缴还有4%预缴保证利率。
产品亮点如下:
1、月月派息,如同“收租”,每年5%派息
此产品为两年期缴费,从第25个月起,每月将发放利息,年化利率为5%。用户可将派息直接指定至其香港银行账户中继续复利生息,且无需每年向保司申请提取。该产品的设计核心理念是提供“被动现金流”,确保资金的持续流入。
2、过往派息实现率稳定:
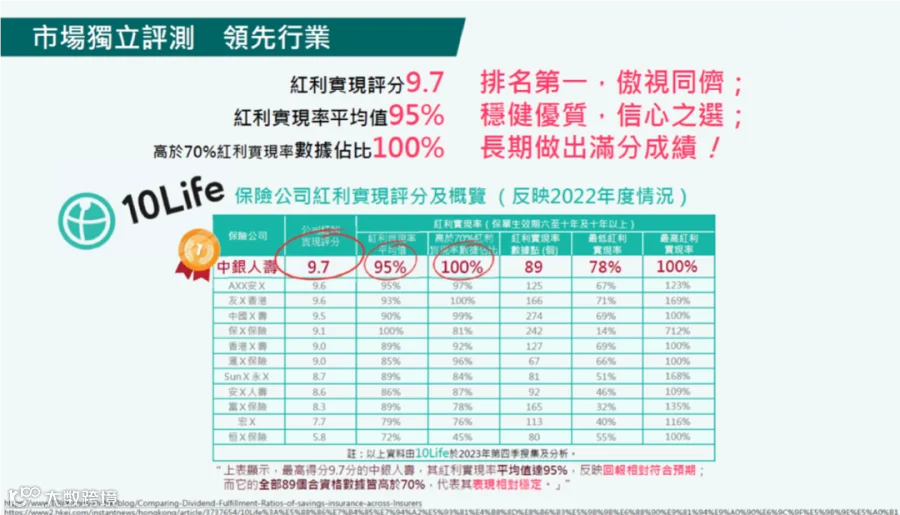
中Y人寿的实现率历年来一直保持稳定。2022年,香港著名的评测机构10Life对各保险公司当年的红利实现率进行了评估,其中,中Y人寿以9.7评分排名第一!
中Y人寿的投资方针受到中国银行的严格监管,强调高稳定性。该公司追求稳健的投资策略,避免实现率大幅波动,以确保长期稳定的回报率。
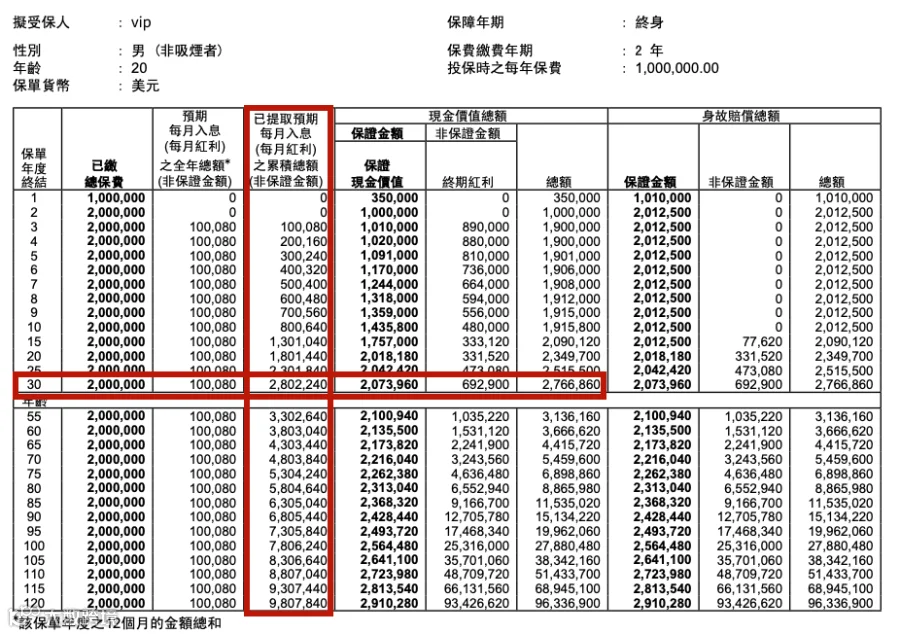
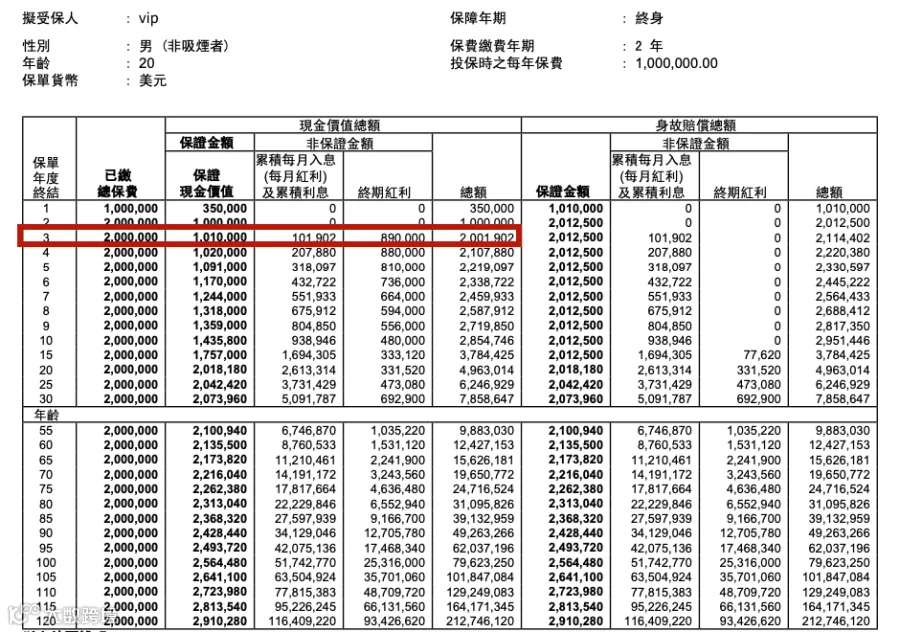
以一个20岁的男性为例,如果他选择了一个为期两年的缴费计划,每年支付100万美元,那么总的保费将是200万美元。
如果不领取,回本的速度会很快。未领取的部分还会继续累积利息,在缴完保费后的第二年就能实现回本。
从第25个月起,我们每月将领取相当于现金价值5%的金额作为收入。即便在这种持续且高强度的提取模式下,所保证的现金价值不仅没有减少,反而持续增长。
至第30个保单年度时,累计已提取的月收入总额超过了280万美元,这一数额显著高于最初投入的总保费。尽管如此,届时剩余的保证现金价值仍高达207万美元,而整个保单的现金总价值更是达到了276万美元。
这无疑是一笔值得传承的财富。同时,通过调整保单受益人的选择,既能照顾到自身需求,也能为后代提供保障。

一份保险单,能够为两代人提供充足的现金流。如果您愿意,这份保障还可以延续至第三代、第四代。
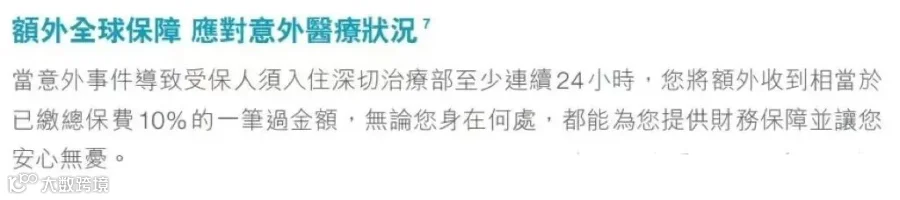
4、赠送全球保障:
中Y人寿的月悦出息产品,还可以更改受保人,换句话说,这个保单可以永续提领5.1%,且保单价值永续增长。
只要购买这个产品,就额外赠送了一个全球保障。
如果客户选择购买中Y人寿的保险产品,由于中Y人寿与中国银行(香港)之间的合作关系,可以享受VIP待遇,快速开通中国银行(香港)的账户。
为了顺利开户,需要提前3个工作日预约进行办理。
一旦完成预约,开户过程将非常迅速,客户在抵达香港当天即可完成开户手续。
中银(香港)是香港三大发钞行之一,中银(香港)最突出的优势之一便是:全球同名互转是免收手续费的。
另外,还可以在中国银行APP操作购买港美股。
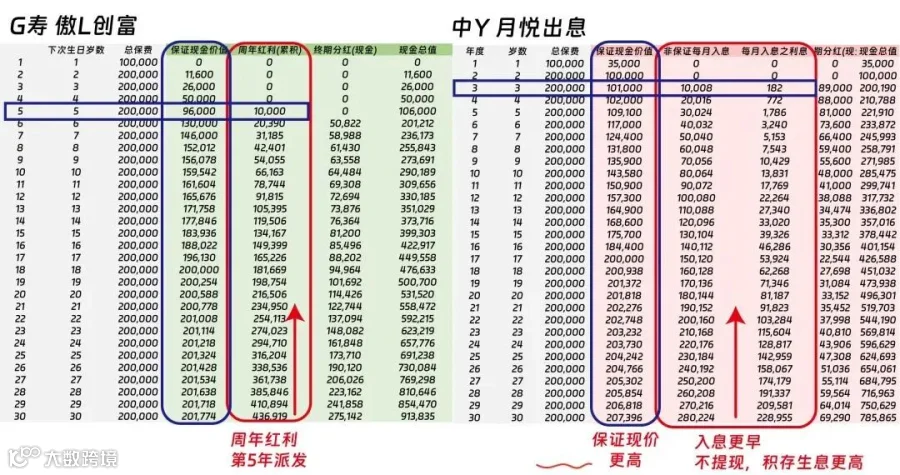
「傲L创富」之所以广受瞩目,很大程度上源于其精心设计的产品特性。特别值得一提的是,即使在执行“255”提取策略的情况下,该产品依然能够维持现金价值的稳步增长,这一独特优势使其在众多同类产品中独树一帜。
因此,选择「傲L创富」作为比较对象显然是非常恰当的。
以下是一个具体案例:设想一个刚出生的男婴,其父母决定每年为其支付10万美元的保险费,连续支付两年,总计支付20万美元的保费。
「月悦出息」的一个主要优点是它能够提前开始产生收益,使得资金更快进入您的账户。
自第三年起,您便可以开始获得收益,其快速的回本速度引人注目。此外,不论是在确保现金价值还是在累积利息方面,「月悦出息」相较于「傲L」展现出更优的性能,为投资者带来了更为可观的经济回报。
「赤X珠」在香港市场受到广泛欢迎,主要得益于其灵活的提取机制。此机制赋予投保人自次年起,无论是否仍在缴费期,每年均有权提取相当于名义金额5%的资金。从总保费的角度来看,这相当于每年可提取约2%的总保费。
「月悦出息」:尽管该保险计划要求在五年内完成保费的全额支付后才开始提供收益,但由于其较高的收益率,从第九年起,其产生的现金流便超过了「赤X珠」产品。
「赤X珠」:实际上,派发的金额是从保证现金价值中扣除的,这表明在长期进行派发的情况下,其保证现金价值将不断减少。相较于此,「月悦出息」所提供的是实实在在的现金流,并且不会受到保证现金价值减少的干扰。
中国银行,作为国家金融巨头和重要工具,于2023年荣登财富世界500强第49位。其总营收达到1569.24亿美元,净利润为338.11亿美元。

2024年上半年的个人新单业务标准保费收入排行榜上晋级第二!市场份额15.6%!
如果某些公司的保单被卖出,卖给其他保司,那之前的老保单,现保司可是没有动力把达成率做的漂亮的。
但你在中Y人寿购买的保单,都会有中Y人寿持续兑付。
香港中Y人寿的派息产品“月悦出息”,自第25个月起,将自动每月向银行账户派发利息。在2年期预缴的情况下,年派息率为5.1%。该产品承诺永续每月派息,并且本金会持续增长。
根据历史记录,中Y人寿以往推出的类似派息产品均实现了100%的兑现率。通过这种方式,可以使得个人的被动现金流超过主动收入,实现每月稳定收益。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!