ONE、
新加坡配置万能寿险的优势
1.多样化投资选择
新加坡金融市场多样且稳健,在此配置万能寿险可让投资者选择股票、债券、房地产等不同资产,多元化投资组合能降低风险、增加回报。
同时,万能寿险自由度高,投资者可依个人风险承受力和目标调整,更好地规划财务。
2.税收优势
新加坡税率低、税收政策优惠,不征遗产税和资本利得税。
这利于家族或个人在财产传承时保留和管理财富,保护并增加投资回报,更有效地规划财务,实现财富增长与传承。
3.专业金融服务
新加坡有一流金融服务机构和专业人才,能为保险消费者提供高质量金融规划和咨询服务,无论是购买万能寿险还是日常管理投资组合,都能获专业建议,助力做出明智决策,达成长期财务目标。
4.监管严格
新加坡政府对金融体系风险零容忍,保险市场产品更稳健,旨在满足储蓄和投资需求而非激进投资。这些产品是稳定型投资选择,长期年化收益多在 4% 左右。
新加坡在保险领域表现优秀,寿险产品优势独特,如指数型万能寿险(IUL)因回报稳定、与全球股市挂钩、成本经济而受欢迎。而且借助发达金融业和充足银行资金,投保人可轻松享受低息保费融资便利。
TWO、
万能寿险的特点
1.高杠杆
单笔交费的万能寿险有高杠杆人寿保障,合同生效日即确保现金保值。保单首日现金价值通常是已缴保费的 80% 或 85%,类似传统人寿保单。
2.灵活性高
万能寿险灵活性强,特定年限后,保单持有人可从账户部分提取资金且不降低保额,还能根据财务情况和风险承受力灵活调整保费支付金额。现金价值账户有足够现金时,可借款或提取现金作应急或其他资金需求。
3.多重功能
万能寿险适合高净值人士,兼具终身保障、退休策划和财富传承等功能。
4.允许保费融资
万能寿险保单持有者可依累积现金价值借款且无税务影响,借款利率低且通常无需信用检查,但未偿还贷款金额大时会减少死亡保险金。
新加坡万能寿险保费高,常一次性提前收取,金额可能数百万。
一些保险公司会与银行合作提供贷款支付保费(保费融资)。
若需释放现金流可考虑,但有风险,如可能导致保单终止,无法偿还贷款时保单会以现金价值退保,若现金价值低于贷款需补差额且通常要短时间内支付。利率上升或保单收益低于预期时,银行可能要求部分或全部偿还贷款。
所以用银行贷款为万能寿险筹资金前要确保有足够财务准备,否则可等有足够资金或考虑其他寿险,如终身寿险或定期寿险。
5.现金价值账户
万能寿险的主要特点之一是现金价值账户,保费部分用于支付保险费,剩余部分投入该账户积累现金价值,保单持有人可灵活管理账户资金,如选择投资股票、债券、货币市场等工具。
THREE、
万能寿险如何运作?
万能寿险是保险保障和投资相结合的综合产品,付足保费可获终身保障。
投资部分:支付保费扣除费用后部分用于投资,投资收益增加保单现金价值,回报取决于贷记利率,不同保险公司和保单的贷记利率不同,保险公司有权调整,但不得低于可设为 0% 的最低贷记利率。
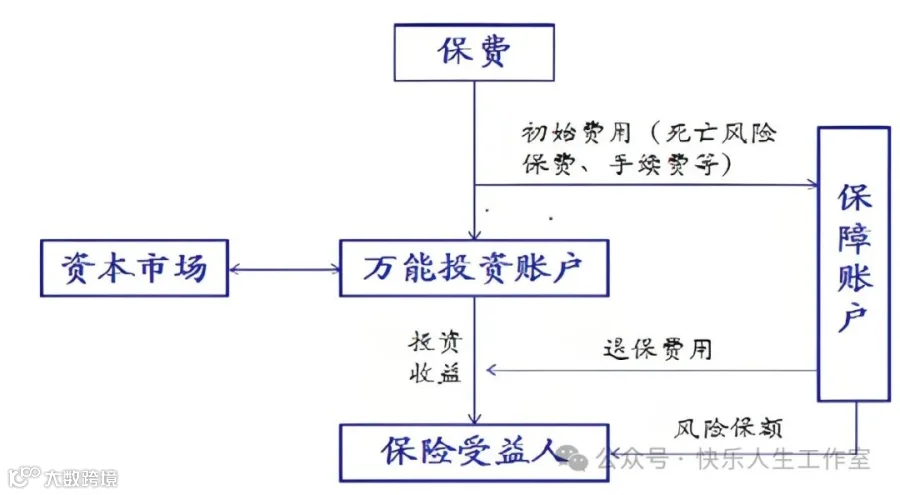
保险保障部分:包括死亡抚恤金,去世时为家人提供赔付,赔付金额是保额和现金价值中较高者,现金价值是部分保费积累的回报。
此外,万能寿险还可提供完全和永久残疾保险,保险公司也可自行决定是否为重大疾病、人身事故等其他事件提供附加保险。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!