要是你想让港险成为现金流工具,那就直接瞧瞧主打月息的分红险,比如中银香港推出的新品 “中银人寿月悅出息”。
Part I 产品概述
中银香港大家都熟悉,作为中资港险公司,在香港市场份额常常能排进 TOP10,实力那是杠杠的。
1)“月悅出息” 有个 2235 派息方案。
就是 2 年缴费的话,从第 2 个保单年度末(也就是第 25 个月)开始,每个月都能拿到派息。
到第 3 年就能回本了,每年的派息额能有总保费的 5% 。
在派息期间,本金还在不断增值,再加上终期红利,10 年预期回报 IRR 接近 4%,20 年预期回报 IRR 能到 5%。
2)基本投保条件:
缴费方式有 2 年(还能一笔过交)或者 5 年。
保单货币可以选港元、人民币或者美元。
最低金额分别是 72000 港币、60000 人民币、10000 美元。
Part II 产品特点
它最大的亮点就是交完保费很快就能领钱。
2 年缴费的,第 25 个月就开始领;
5 年缴费的,第 61 个月就能领。

领取(每月入息)的比例和操作是有规定的。它的分红和传统分红险不一样,分成了三类:保证现金价值、终期红利、累计每月入息。
每个月领的钱是从累计每月入息里扣,保证现价和终期红利不会因为领取受影响。这样一来,就算长期领取,保单的现金价值以后也能比较平稳地增长。要是不想马上领取,过几年再开始领也可以,很灵活的。
给大家举个例子,要是 5 万美金 ×2 年,每年领 5000 美金,情况就是这样的。不过要注意,领取的是分红,是有不确定性的。

Part V 总结和评价
市场上可没有十全十美的产品。中银这款产品为了能更好地领取,特别是前期就能快速领取,在设计上就比较保守。
简单说,就是固定利益配置得多,权益类配置少一些。所以它的利益演示就是保底比较高,能更早拿到入息,回本也快,但是预期收益没那么高。
看看条款说明就能发现这一点,和中银以前很多产品类似,更看重保证利益。
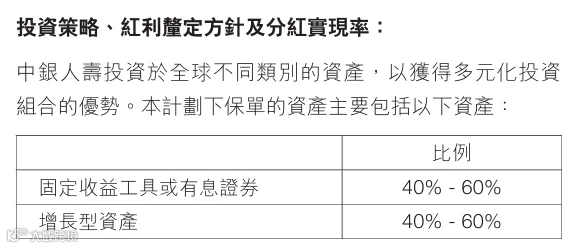
中银过去 6 年的分红保单红利实现率平均超过 95%,所以 “中银人寿月悅出息” 不管是公司还是产品都主打稳健。
如果你的需求就是领取,肯定想要稳定的现金流。要知道港险领取都是基于不确定利益,那它底层资产配置肯定是倾向于稳定而不是高预期。
所以别管那些不确定的远期高收益 “大饼”,中银月悅出息更实在,领取也清楚明白,是现金流吃息产品里很不错的选择。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!