


在新加坡,多数人会同时配置医疗险与重疾险,医疗险更是不可或缺。
然而在国内,普遍认知似乎更倾向于重疾险,许多人专程赴香港或新加坡为家人配置海外重疾险,却对国内医疗险毫不在意。
本文旨在探讨为何在国内配置一份医疗险亦十分必要。
ONE、
医疗险是什么?
常见医疗险主要有两类。
其一为 “普通医疗险”,在国内称 “百万医疗险”,新加坡叫 “住院险” 或 “Shield Plan”。这类医疗险通常有地域限制,如中国居民只能购买中国产品且仅在中国看病可获理赔。
同时,对住院病房也有限制,国内 “百万医疗险” 仅限公立医院病房,新加坡 “住院险” 虽有私立医院配套,但仅赔付私立医院普通单人间费用,豪华病房按普通单人间标准赔付。
其二是 “高端医疗险”,分为大陆版、亚洲版和全球版,对应不同覆盖区域。
“高端医疗险” 对就医医疗机构限制较少,受保人可畅享私立机构高档医疗设施与额外福利。当然,其价格也颇为 “可观”,“百万医疗险” 年保费约几百至上千人民币,“高端医疗险” 则动辄数千上万。
本文聚焦于与大多数人密切相关的普通 “百万医疗险”。
TWO、
医疗险与重疾险有何差异?
虽同属 “健康险” 范畴,但二者有本质区别。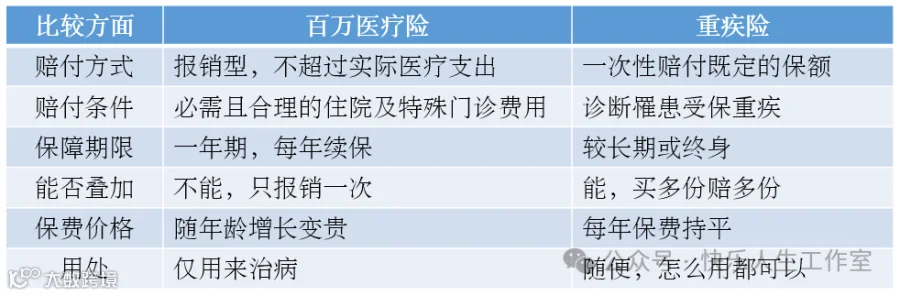
百万医疗险属报销性质,仅保障住院期间与指定门诊医疗费用,实报实销。重疾险则在确诊特定重疾后一次性赔付一笔资金,用途不限。
THREE、
为何要同时购置医疗险与重疾险?
即为何不能仅购买重疾险?
原因有以下几方面。
首先,保障范围不同。
重疾险仅保障特定几十种重疾,确诊其中一种才可获赔。
而百万医疗险保障范围更广,任何疾病或意外事故导致住院治疗均可获赔,非重疾病症就医花费未必少。
其次,用途有别。
假设一人罹患重疾(如癌症),主要有两方面经济损失。
一是明显的医疗开支,二是患病后无法工作导致的收入损失。
百万医疗险更适合弥补医疗开支,因其只能用于报销且医疗费用金额不确定,其每年报销上限较高(超一百万人民币),多数医疗花费可报销。
重疾险则更适宜补偿收入损失,因其赔偿金使用无限制,且购买时需设定赔付保额,收入损失金额相对更易预估。
最后,从费用角度考量更省钱。
以 30 岁不吸烟、月收入 1 万人民币的 A 先生为例。
一般建议收入损失保障 5 年,即 60 万。
假设重疾治疗总费用约 40 万人民币。
情形一:
仅购买重疾险保障医疗开支与收入损失。
以新加坡某公司终身重疾险测算,保额 20 万新币(约 100 万人民币,不考虑分红),缴费期 20 年,年保费 5,305 新币(约 26,525 人民币),总保费 530,500 人民币。
情形二:
用百万医疗险保障医疗开支,重疾险保障收入损失。
选取支付宝 “好医保” 百万医疗险,
其费率表显示,A 先生从 30 岁投保至 100 岁,总保费 174,048 人民币。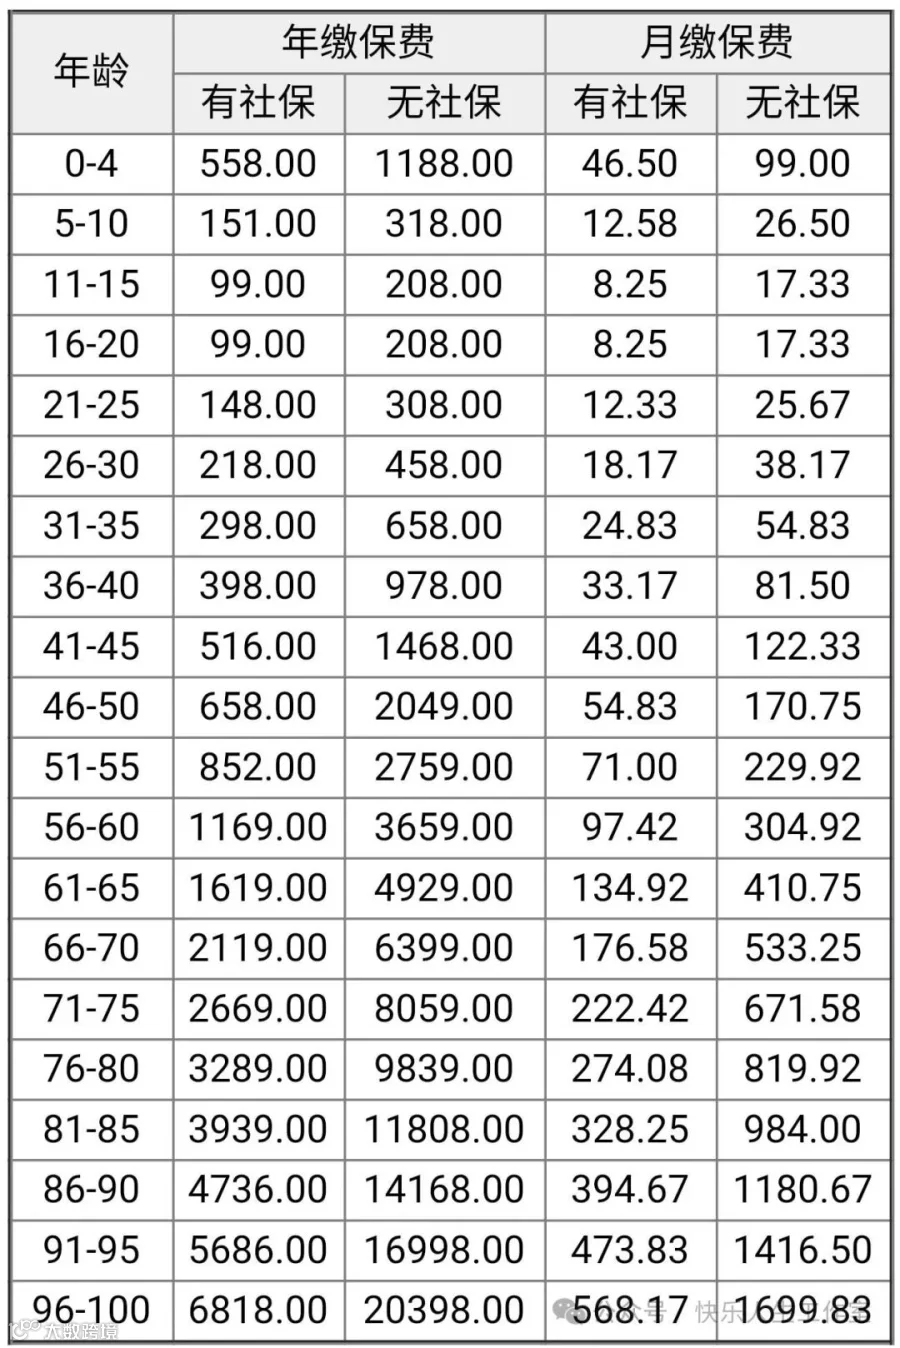
同时,终身重疾险保额调整为 12 万新币(约 60 万人民币,不考虑分红),缴费期 20 年,年保费 3,183 新币(约 15,915 人民币),总保费 318,300 人民币。
加上百万医疗险,情形二总保费 492,348 人民币,低于情形一。
且 “好医保” 实际报销额度高达 600 万人民币,理赔范围更广。
FOUR、
已有医保,为何还需百万医疗?
国内医保政策因参保类型(城镇职工基本医疗保险、城镇居民基本医疗保险、新型农村合作医疗)与地区而异。
以内地某市 2024 年医保政策为例,无论是基本医保还是大病医保,均有各自 “补助限额” 或 “封顶线”,报销比例并非 100%,大病医保约 70%。这意味着政府主导的医保保障有限,住院仍需自付相当比例费用,这是已有医保仍需商业医疗险的原因之一。
另一重要原因是,政府医保仅报销社保目录内药品,许多新药或昂贵特效药不在此列。
为治病选用这些药物,高额费用可能拖垮家庭。
百万医疗险报销药品不限于社保目录,可有效补充医保局限。
FIVE、
百万医疗短板及与重疾险搭配
国内百万医疗险有显著优点,但也存在不足。
其一,目前所见 “百万医疗险” 大多不保证续保(最长保证续保 6 年),理赔后可能被保险公司断保。部分产品条款注明产品不下架则保证续保,产品迭代时可能允许旧客户转至新产品。
其二,“百万医疗险” 免赔额较高,多数产品年免赔额 1 万人民币,对低收入家庭而言并非小数目。
其三,“百万医疗险” 仅报销住院期间药品费用,许多慢性病无需住院但需长期服药,这部分费用无法报销。
最后,如前文所述,“百万医疗险” 无法补偿生病期间收入损失。
新加坡重疾险有特殊设计,可在特定年龄(通常 70 岁)前将基本保额加倍,旨在补偿工作期间因病导致的收入损失,退休后因无收入损失,保额可降低。

以新加坡宏利公司终身重疾险为例,
30 岁不吸烟男士,投保基本保额 10 万新币(约 50 万人民币),为保障收入损失,70 岁前加 5 倍,重疾保额达 50 万新币(约 250 万人民币),轻疾保额为重疾保额 25%。假设 20 年缴,年保费 4,198.88 新币(约 20,994.40 人民币)。

相比之下,香港重疾险无退休前加倍设计。
以香港保诚危疾守护保为例,
若客户欲购相同保额(以 37 万美元计算),
同样 20 年缴费,年保费 6,808.38 美元(约 47,424 人民币)。
二者各有优劣,见仁见智。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
