现在香港安盛新出的高端医疗险「臻尚环球医疗保障计划」,继承了不用健康告知就能参保(既往症也可以)的优点。
和「寰宇 2」相比,「臻尚环球」有这些变化:
增加了「精选」计划:有 3000 万港元的年限额,没有终身保障限额,在中国大陆、香港、澳门地区能享受半私家病房待遇;
新增了重大事件、跨年度住院可以豁免自付额的功能;
把临床试验药物加进来了,癌症保障更给力;
新增了中风的物理治疗疗程,康复支援更强;
把出院后 90 天内的康复治疗范围扩大到精选和标准保障计划;
扩展了现金保险赔偿条件;
更新了医疗装置的定义;
全面和特级保障计划新增了儿童发展评估。
01. 臻尚环球基本情况

臻尚环球有四个计划、三个地区选择、四档自付额,这些都能自己选。
四个计划从低到高是:精选<标准<全面<特级。
其中精选计划是新出的,保障程度比另外三个计划低一些,不过「精选」的费率比「标准」低 16%到 28%,参保的门槛更低了。
四个计划都能选的覆盖地区有:亚洲、全球除美国、全球;
四档自付额(免赔额)是:0/2.5 万/5 万/10 万港元,可以根据自己的需求灵活搭配。
豁免自付额是怎么回事?
如果发生重大事件、跨保单年度住院就能豁免自付额。
重大事件就是合同里规定的 17 项重大疾病,只要达到理赔的标准就能豁免自付额。
比如说老王买了全面计划,自付额是 10 万港元,如果他得了合同里约定的其中一种病,达到定义要求了,这 10 万自付额就不用交了。
跨保单年度住院,如果上一个保单年度,被保险人因为某个疾病住院,并且理赔金额超过了自付额,而且这个病一直持续到第二个保单年度,那第二年的自付额就能豁免了。
病房级别方面:
精选计划在港澳内地地区,是半私家病房;
标准、全面、特级计划则是赔付标准私家病房。
02. 臻尚环球计划详细解读
1. 住院及日间护理治疗
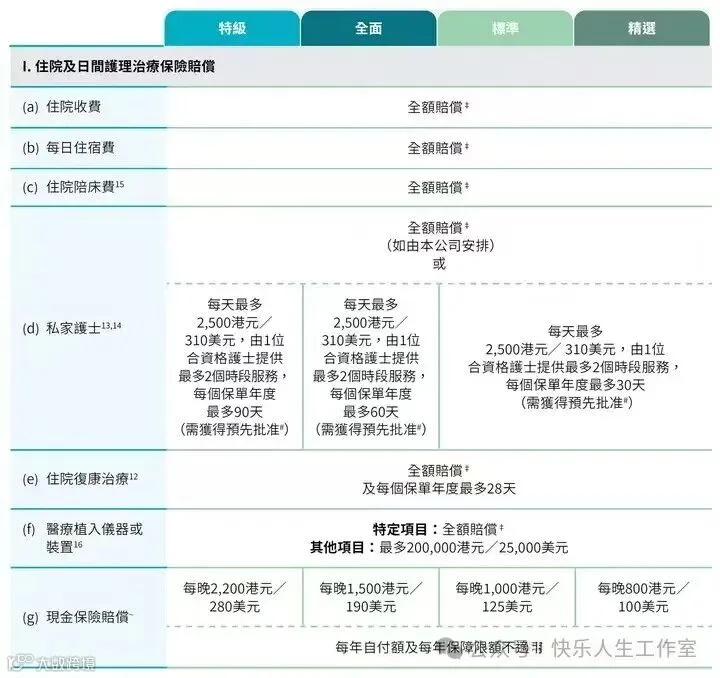
住院费、陪床费、住院康复治疗、私家护士这些费用都是全额赔偿的。
不过私家护士每天最多赔 2500 港元,「标准」和「精选」计划每个保单年度最多赔 30 天,「全面」计划最多赔 60 天,「特级」计划最多赔 90 天。住院康复治疗每个保单年度最多赔 28 天。
医疗植入仪器或装置方面,指定的 8 种可以全额赔付,其他的最多赔 20 万港元。
现金保险赔偿,如果入住公立医院普通部低于保障级别的病房,会有 800 - 2200 港元的现金赔付,不同计划赔付比例不一样。
2. 门诊治疗

癌症、肾透析门诊治疗、住院前后 90 天内门急诊都是全额赔付。
「标准」、「精选」计划其他保障的赔付都限制在住院前后 90 天内。而且「精选」计划不承担传统中医费用,「标准」、「精选」计划都不承担普通科医生及专科医生诊疗费。
「特级」、「全面」计划保障更全面,赔付比例更高。这两个计划本身就全额赔付物理治疗的疗程,所以中风的物理治疗也是全额赔付。
3. 其他保障

「臻尚环球」能提供很多延伸保障治疗,四个计划都有:投保时没发现的先天性疾病、家居护士、救护车运送、临床试验药物、精神科治疗、牙齿意外受损、舒缓护理及治疗、艾滋病治疗、紧急意外门诊。
对应的保障限额或者限制可以看上面的表格。
「特级」和「全面」计划还有进阶保障:
体检和儿童发展评估、先前已存在的情况(精选和标准计划要满 2 年后才有)、已显现的先天疾病、孕产并发症、新生儿住宿、疫苗接种。
「特级」计划独有的:
怀孕及分娩、眼科、牙科的费用。
这里重点说说先前已存在的情况和孕产责任:
先前已存在的情况就是既往症。
除了已存在的情况,「臻尚环球」还保障已显现的先天疾病,它们的保额是共用的。
「特级」和「全面」计划,保单生效满 270 天起开始有限额,如果不足连续 2 年且无患病(符合安盛规定的标准),限额是 1.8 万港元,如果不足连续两年且无患病(符合安盛规定的标准),限额 3.6 万港元,超过连续两年后,限额会调整到「特级」6 千万港元上限,「全面」计划 5 千万港元上限。
「标准」和「精选」计划,要想既往症能享受这项福利,需要连续两年后且无患病的情况下,分别给出 4 千万港元(标准)和 3 千万港元(精选)的限额。

这里说的并无患病怎么理解呢?就是说投保后,已经有的病况不需要看医生、不需要定期吃任何药(包括特别食疗)、不需要进行任何医学治疗。
已经投保的朋友,如果要接受治疗,可以在治疗前联系安盛的理赔服务中心确认是否符合承保规定。
如果想满额获得既往症赔付,得是一些比较小的既往病症;像高血压、高血脂、高血糖这些需要长期服药的慢性病,是达不到“并无患病”标准的。
孕产责任方面:
如果只需要覆盖新生儿住院期间(16 天内)的护理费用和妊娠并发症的保障,选「全面」计划就够了。
如果要覆盖孕期的产检和分娩费用,就得选「特级」计划。孕产分娩的限额是 11 万港元,要生效满 1 年,连续投保 2 年才能用。
03. 臻尚环球保费
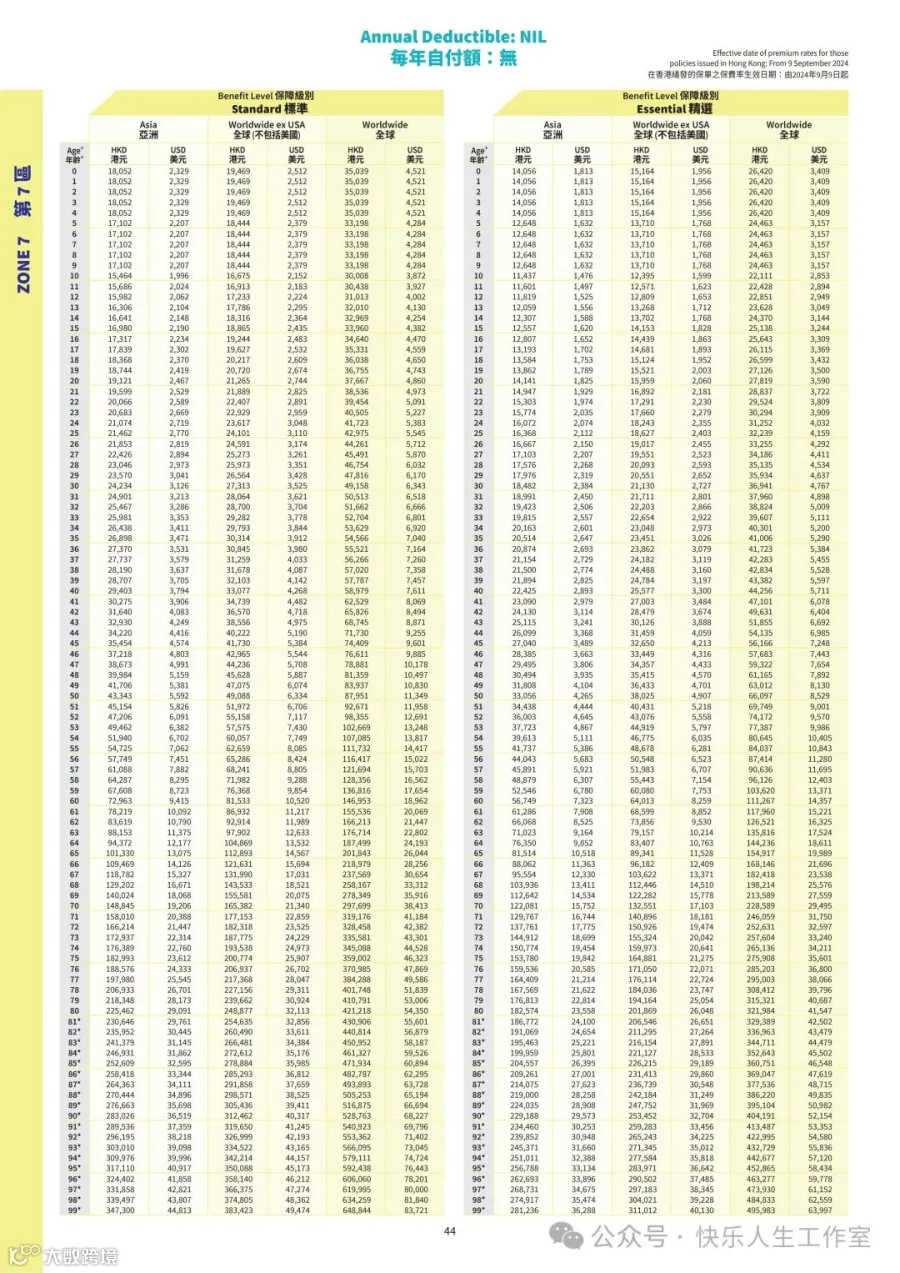
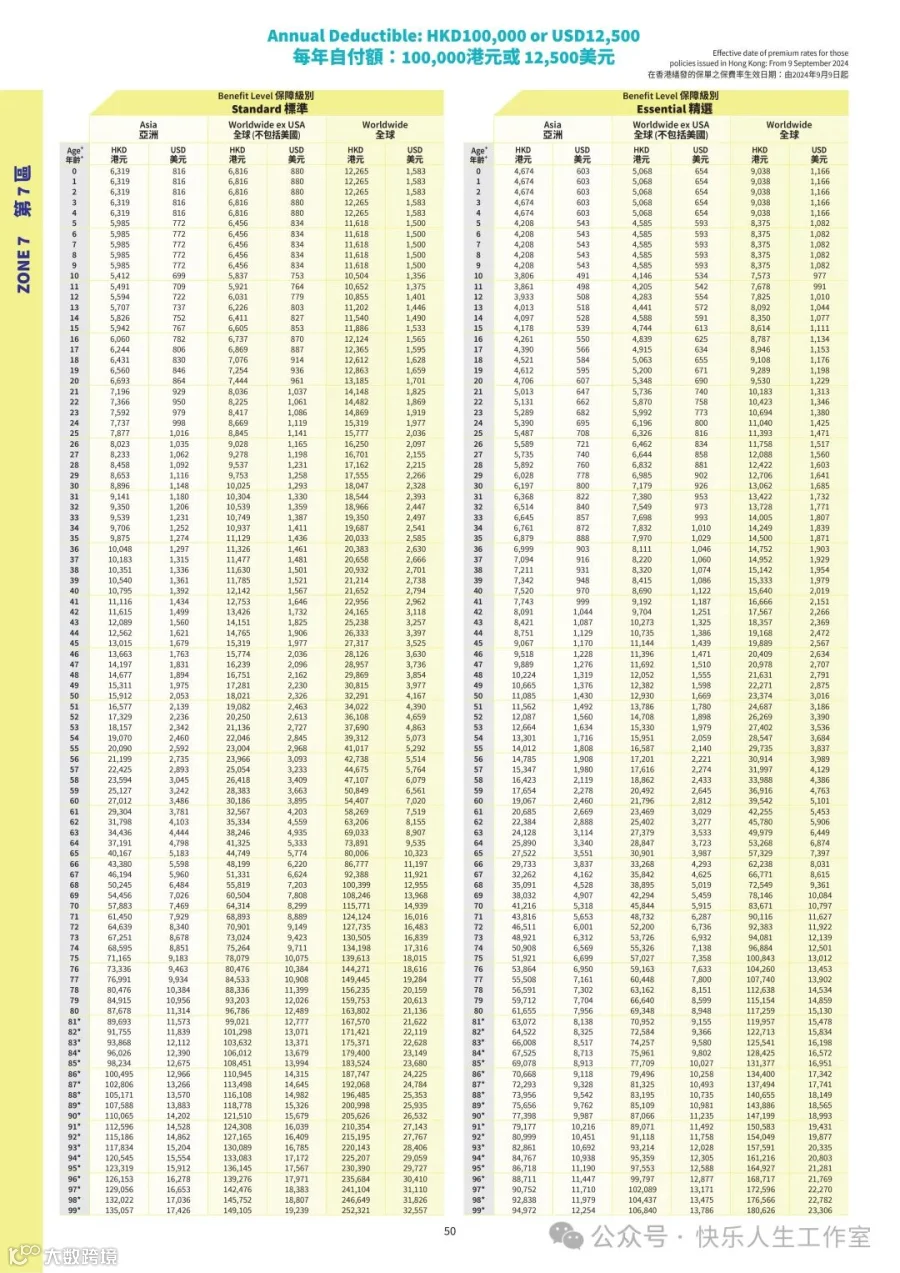
「臻尚环球」有四个计划、四个自付额、三个保障地区选项,不同国家地区费率不一样,费率表很多。
这里列出了中国大陆地区 0 和 10 万港元自付额的费率表,要是想了解其他自付额的费率,可以联系获取。
1. 中国大陆地区 0 自付额

2. 中国大陆地区 10 万港元自付额

04. 臻尚环球投保优惠
投保优惠期到 2024 年 12 月 31 日。
有 3 个月的基本优惠回赠,如果同时投保重疾险爱唯守超过 50 万港币保额,还能有额外 3 个月保费回赠。
05. 写在最后,小结
0 岁的小朋友,保费最低 4000 港币就能参保「臻尚环球」,30 岁的人保费不到 6000 港币就能加入。
长期拥有一份能保证续保的高端医疗险,在现在长寿而且亚健康人群越来越多的情况下,是非常必要的。
当自己考虑买高端医疗险的时候,搞清楚自己的实际需求很重要。
比如说,我们是想长期持有,只是为了在发生重大情况时能有医疗费用保障;或者是想日常也能用,经常出差、旅行,需要覆盖的地区要广,想要顶尖的医疗资源;
也可能是正在备孕,希望以后生育可能发生的风险也能得到保障。
不同的需求最后选择的方案是不一样的,如果想深入了解自己更适合哪个计划,可以联系我,我会给你做全套分析。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!