


今年 10 月,全球最大比特币洗钱案的关键人物张雅迪(原名钱志敏)在伦敦南华克刑事法庭视频出庭,这让在国内爆雷长达 7 年的蓝天格锐案又回到了大众视野。
我从三联生活周刊知晓了一些受害人的经历,不禁感叹,投资可不能只盯着收益,投资渠道安不安全才是重中之重。
特别是对于 50 岁以上的朋友,马上要退休或者已经退休了,要是辛辛苦苦攒下的钱被骗走或者亏掉,那得多心疼啊。
2017 年,天津蓝天格锐电子科技有限公司因涉嫌非法集资被立案侦查,涉案金额高达 430 亿元。这都过去 7 年了,那 10 多万被骗的投资人,想把钱追回来还是没个影。
都是哪些人被骗了呢?三联周刊的记者联系到的投资受害人,好多都 50 岁以上,有批发商、退休老师、银行员工,还有公检法系统退休的人,这些人文化水平可不低,投资的钱从几十万到上千万元都有。
现在不少人都背着一身债,有之前投资上千万的,现在只能去打扫厕所;有的退休了,退休金被政府冻结拿去还债,儿女每月还得帮着还一部分。
有个受害人是做了几十年家具建材生意的老板,以前都没听说过比特币,就看对方拿记号笔在白板上画几个圈和箭头讲讲比特币、区块链,他就以为自己懂了。
其实他和很多人一样,对忽上忽下的比特币根本没深入了解,被 “只赚不赔” 的说法迷了心窍,没了判断力,掉进了陷阱。他前前后后投了 1000 多万,专门搞比特币投资,到后来连用心经营的店铺都关了。
手里有个大几百万甚至上千万闲钱,不想就放在银行拿那点利息,想去投资赚更多钱,这也正常。
可投资哪有那么容易,好多人买股票、基金都亏得一塌糊涂,更别说弄明白比特币和区块链这些风险高的新金融玩意儿了。
年轻的时候都不是投资行家,老了就更难靠自己投资赚钱了。就算是专业搞投资的,年纪大了,判断力和辨别力也会不行。
这几年,暴雷的投资机构越来越多,选投资渠道可得小心。那有没有既安全又能有不错收益的投资渠道呢?现在好多中高净值人士都选了香港保险。
1.为啥说香港保险安全呢?
好多人怕香港保险公司破产倒闭,买的保单没保障。
在香港,保险公司的运营是受保监局严格管着的。对保险公司的偿付能力管得特别严,要求保险公司得有足够的资本储备,不管啥时候都能给投保人赔钱。
在风险管理上,监管机构也定了很严的规矩,让保险公司把风险管理搞好,稳稳当当经营,投保人的权益不会被侵犯。
所以保险公司一般不会轻易破产。就算真破产了,也会有清盘人来处理,把保单转给别的保险公司,保单持有人的利益不会受影响。
买香港保险,不用考验个人投资能力,只要长期持有,一方面肯定不会亏本,因为保证能拿到的利益都写在计划书里了;另一方面,预期能有 6% 左右(复利)的回报。对咱不是专业搞投资的人来说,香港保险是最让人省心的投资。
收益高,香港保险的钱还比较灵活,用来规划养老的现金流很合适。
比如说,50 岁的人,每年交 12 万美元,交 5 年:
保单第 11 年开始,每年大概能取 5.4 万美元养老金,
保单第 20 年的时候,总共取了 54 万美元,这时候保单里大概还能拿出 93 万美元。
2.香港保险为啥能有这么好的回报呢?
香港保险公司是全球投资的,跟着全球厉害的经济体走,能拿到不同市场发展的好处。保险公司拿保费去投资啥资产,投在哪些地方,在产品说明书上都能看到。
就拿这款分红储蓄险来说,产品说明书上写得清楚,它投资的固定收益类资产,主要是政府债券和企业债券,投在美国和亚洲市场;非固定收益类资产,像公募股票、私募股票还有房地产这些,主要投在美国、欧洲和亚洲市场。

香港保险公司的投资策略是靠谱的,比如说这家香港保险公司 20 多年前生效的分红保单,到第 20 个保单年度的时候,表现最好的产品平均内部回报率能达到 6.32%。
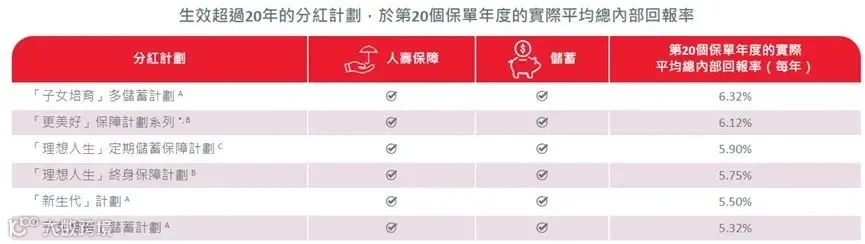
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
