在香港、美国乃至大陆,
富裕人群多倾向于借助高端医疗保险,
以小成本畅享全球优质医疗,规避高额医疗费用。
香港保险中,高端医疗险备受中产与高净值人士喜爱,
仅次于储蓄分红险、重疾险和终身人寿险。
一、高端医疗险之内涵
医疗险大家并不陌生,可报销就医费用,
但普通医疗险限制多,难以达成 “医疗自由”。
高端医疗险则不同,保额高、理赔灵,能以小投入实现 “医疗自由”,还拥有优先诊疗权与全球顶尖医疗资源。
它突破国家医保限制,就医直付且全额受保,
带来优质医疗环境、专属医护服务、更佳诊疗方案与尖端治疗技术。
例如癌症治疗,国内常采用手术全切,损伤大,而高端医疗可让患者全球寻医,采用精准切除甚至非手术手段,提升术后生活质量,降低并发症风险。
二、香港高端医疗险相较大陆医疗险的优势
中国大陆医疗体系分五层,
90% 以上国民就医于公立医院普通部,医保与百万医疗多对接此部分。
因人口众多、优质资源稀缺,
患者常陷入 “排队久、看病短” 困境,
其他医疗服务多需高端医疗险覆盖。
对高净值人士与中产家庭而言,香港高端医疗险优势显著。
优势一:顶尖资源与全球理赔。
内地医疗险多限于内地,香港高端医疗险可全球保障,涵盖知名医院、专业团队与高品质设施,且细化为亚洲版、全球版、全球(不含美国)版等,投保人可按需选。
如亚洲版,除内地三甲医院,香港、日本、新加坡等地医疗设施成熟且近便,可供就医理赔。
优势二:保障额度更高。
香港高端医疗险保额数百万起,高达数千万。
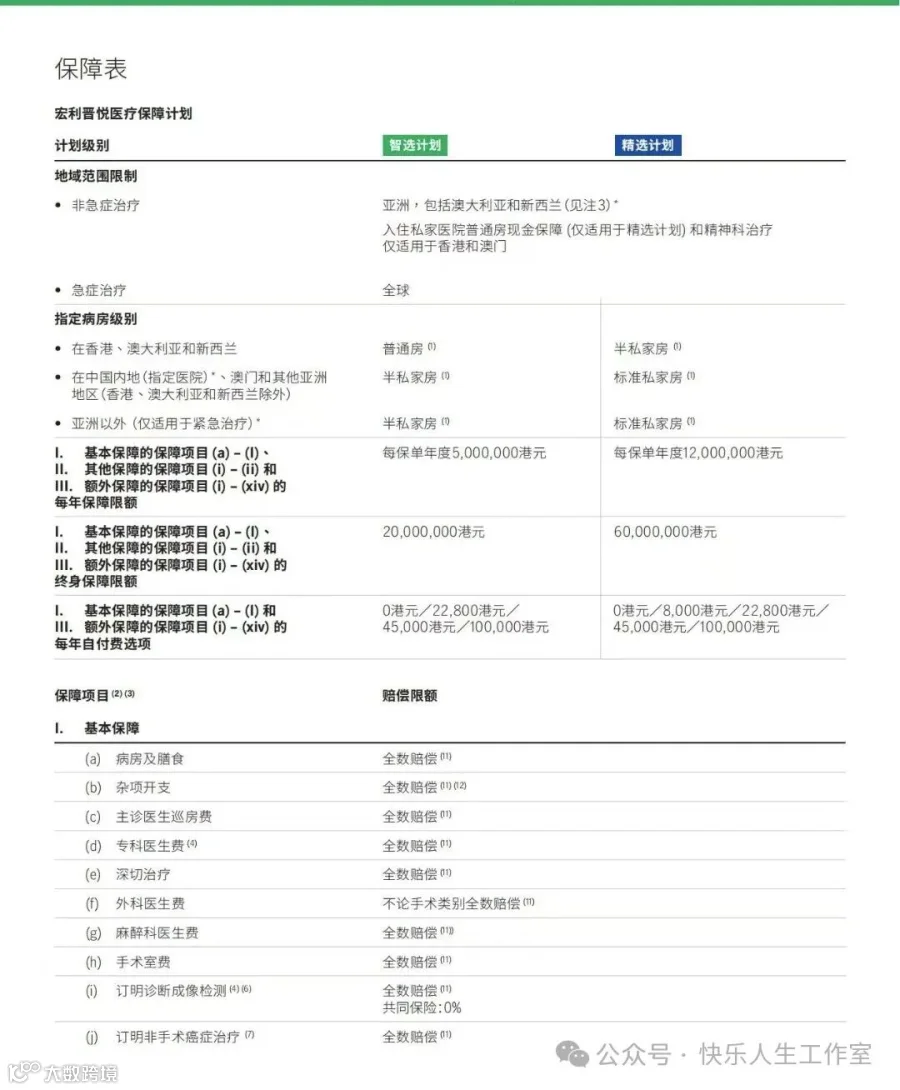
如宏利 “晋悅” 精选,保单年度 1200 万港元,
终身 6000 万港元,以低保费撬动高保额。
优势三:全额理赔。
香港高端医疗险住院、手术、治疗等多可全额赔偿。
内地医疗保险多按比例赔付,
经社保报销后比例不同,且总报销额度低;
香港高端医疗险不受社保限制,
保障与理赔额度更高,虽有免赔额(自付额),
有多种选项供投保人挑选,自付额高则保费低。
优势四:保证终身续保。
香港多数高端医疗险产品保证终身续保,理赔或健康变化不影响。
内地普通医疗保险一年一缴,理赔或健康变化可能致拒保或保费调整。
优势五:全球增值服务。
包括全球紧急救援、专人陪诊、就医绿通、全球第二诊断意见、免找数服务、代缴住院费用等,就医体验舒适便捷。
香港高端医疗险国际紧急支援服务完善,出行前后均有保障,“全球第二诊断建议增值服务” 可降误诊与过度治疗风险,协助全球寻医,确诊癌症索偿后还可享指定医疗服务,代缴住院费用可缓解经济压力。
三、宏利高端医疗险 “晋悅”
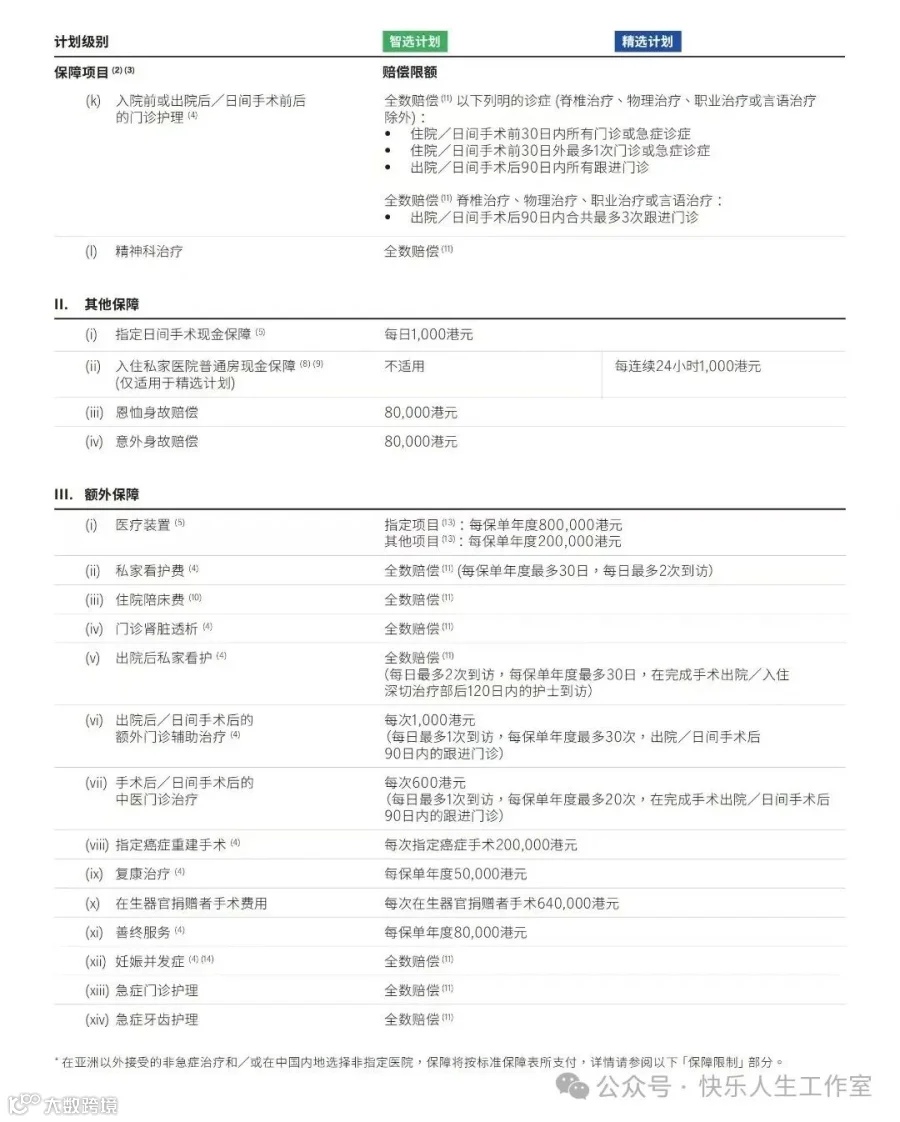
宏利 “晋悅” 有智选、精选 2 个版本,

差异在保障额度、病房级别、每年自付费选项,可依预算抉择。
以 35 岁女性不吸烟为例,
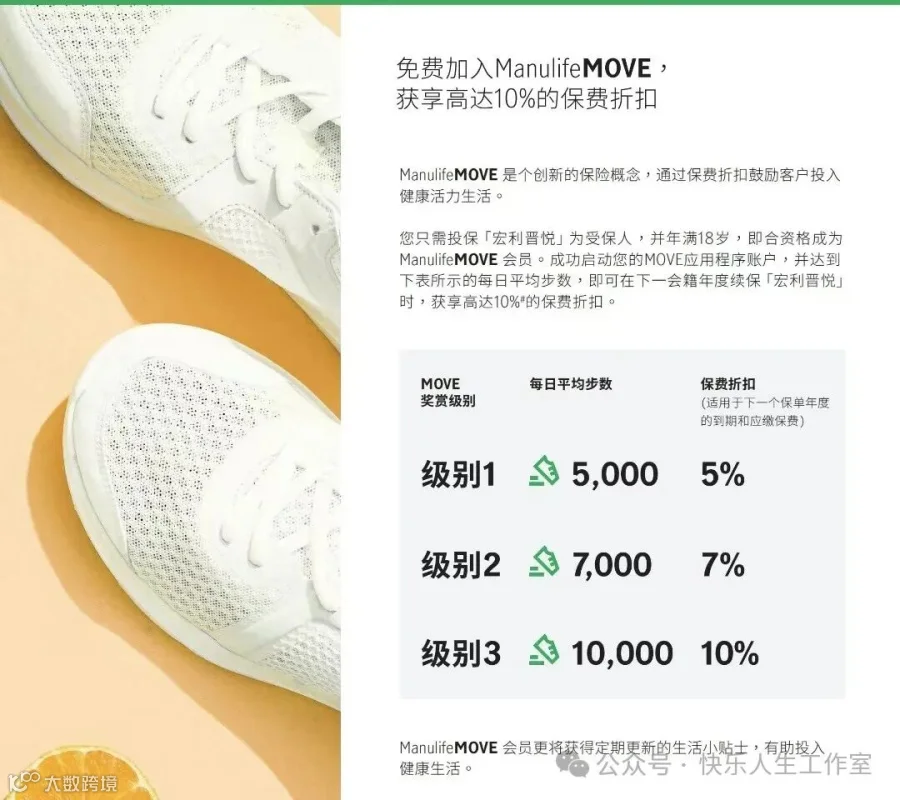
1)顶配版 “晋悅” 精选自付费 0 元,年保费约 15285 港币,优惠后首年约 12240 港币;
2)高配版 “晋悅” 精选自付费 8000 港币,年保费约 10700 港币,优惠后首年约 8570 港币;
3)高性价比版 “晋悅” 智选自付费 0 元,年保费约 10416 港币,优惠后首年约 8342 港币;
4)高性价比版 “晋悅” 精选自付费 22800 港币,年保费约 6238 港币,优惠后首年约 4990 港币。
选择香港高端医疗险,
低投入可获高额保障,
锁定顶级医疗环境、前沿技术与有效药物。
对追求高品质医疗的中产与高净值人群,它能以低固定成本转移医疗风险,开启全球顶级医疗资源的 VIP 通道。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!