


这几年,提到新加坡保险,海外客户最关注的可能就是指数型万用寿险 IUL 了。
为啥呢?因为跟其他类似功能的保单相比,IUL 有不少独特的地方。而且它的免体检保额挺高,还能远程签单,特别方便,所以我们在网上或者听理财顾问介绍,能越来越多地接触到新加坡 IUL 的信息。
第一,给家庭的顶梁柱或者企业的关键人物提供高额的人寿保障,这样万一他们意外离世,家庭或企业的财务风险就能降低;
第二,利用人寿杠杆,让后代能继承更多的财富;
第三,通过和指数挂钩赚钱,让个人的财富增加。
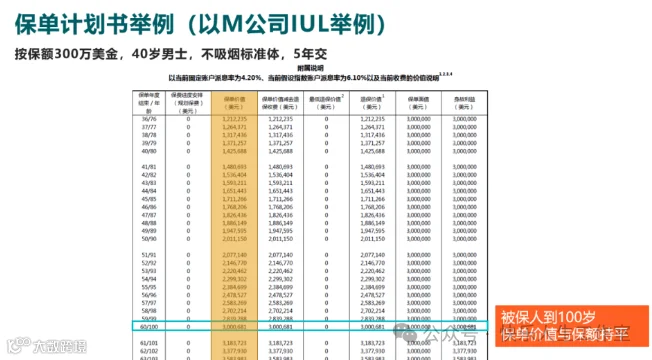
就拿新加坡 M 公司的 IUL 保单来说,有个 40 岁不抽烟的男士,每年交 7.4 万美金保费,交 5 年。从保单生效第一天起,就能有 300 万美金的人寿保额,一直保到他去世。

要是按照 6.10% 的指数派息来算,保单价值在第 9 年就能超过已经交的保费,第 20 年能达到 57 万,第 30 年能到 92 万。
等被保人 100 岁的时候,累积的现金价值会超过 300 万保额。
2.这里有个关键问题,6.10% 的指数派息率是怎么来的呢?
首先,新加坡大部分的 IUL 保单都会挂钩美国标普 500 指数。这个标普 500 可是衡量美国股市大盘的好指标,它的成份股包括美国最厉害的 500 家上市公司,差不多占美国股市总市值的 80%。

保险公司在这个基础上,给每年指数派息设了上限和下限,比如 M 公司的上限是 9%,下限是 0%。
这就是说,如果某一年标普 500 涨得很好,涨了百分之十几甚至更高,M 公司的 IUL 保单当年也只按 9% 派息。要是市场不好,指数跌了,IUL 保单当年最多就是不派息。

根据 2022 年 5 月 1 日倒推的标普 500 实际数据,在设了 9% 和 0% 的派息上限和下限后,能算出标普 500 指数在之前 25 年内的几何平均年度派息率就是 6.10%。

所以说,IUL 保单计划书上用的演示派息率不是瞎编的,是根据历史情况算出来的合理预期。正因为预期收益比较高,IUL 保单的人寿杠杆比其他终身寿险保单更高。
为啥呢?
因为交的保费在保单里增值快,能抵消保险公司扣的保险成本,所以保同样的保额,IUL 要交的保费少。

能看出来,30 岁的被保人买 IUL,能轻松买到比总保费高 10 倍的人寿保额。就算是 70 岁的被保人,人寿保额也能达到总保费的两倍。

香港这款分红型终身寿险在被保人八十多岁以后,保障杠杆有可能超过 IUL,但前提是保单的预期分红能实现,而且被保人得活到那么大岁数。
我在网上看到很多关于 IUL 的宣传说,因为指数派息每年有 0% 的保底,所以这种保单只涨不跌。这种说法可不对,很容易误导人。

正常情况下,进水速度比出水速度快,水缸里的水会越来越多。但要是指数收益长期不好,进水速度比出水速度慢,甚至只出水不进水,水缸里的水就会变少。最坏的情况是水缸里的水没了,也就是保单价值归零,这时候就会断保,保单就失效了。
其他类型保单的扣费不一定比 IUL 低,只是没明确列出来而已。不能因为 IUL 披露透明,就说它不好。
更应该研究的是,IUL 在被保人生前断保的风险到底有多高,跟它的优点比起来,值不值得冒这个险。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
