一、隽富的基本盘:
这款保险的核心是“多币种选择+终身保障+长期收益”。你可以选择3年或5年缴费期,每年缴纳一定金额(3年缴每年至少3,238美元,5年缴每年至少2,000美元),然后享受保证现金价值和不保证的终期红利。支持的货币包括美元、港元、人民币等。
二、收益揭秘:
1) 收益主要来自两部分:保证现价和终期红利。
保证现价是明确的数字,会随着保单年期增加而增长,保单终止或退保时全额返还。
终期红利则取决于保险公司的投资表现,可能上升也可能下降,通常在退保、保单终止或身故时领取。
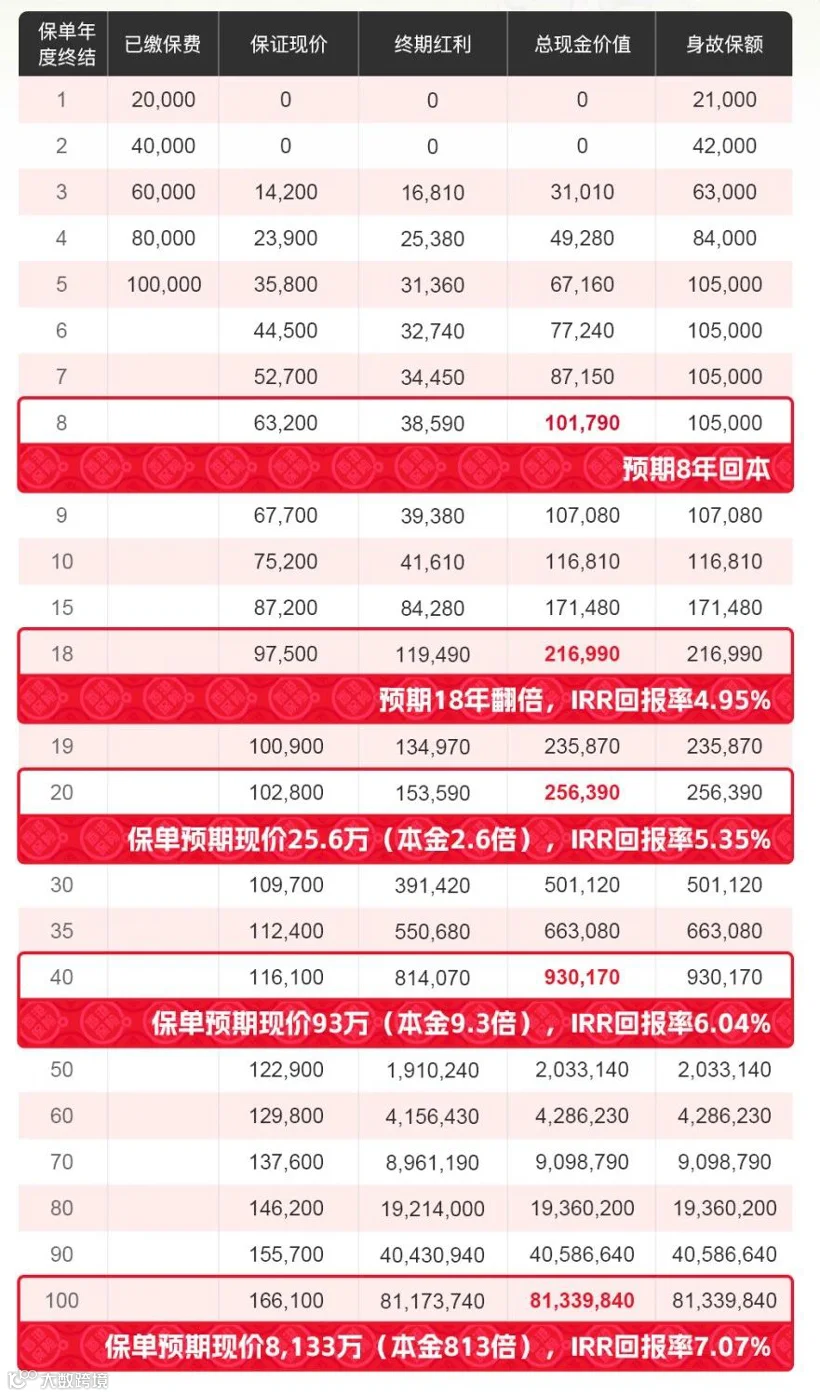
举个例子,如果你每年存20,000美元,连存5年,总共投入100,000美元,那么:
第8年,现金价值就能回本;
第18年,总现金价值约217,000美元,预期年化回报率4.95%;
第40年,总现金价值约930,000美元,预期年化回报率6.04%;
到100岁,总现金价值可达8,133,000美元,预期年化回报率7.07%。
2)灵活提取:
如果你需要用钱,还可以选择部分提取保单价值,剩下的部分继续增值。
比如,从第6年开始每年提取已交保费的6%,作为现金流规划。

3) 投资组合:
这款产品的资产配置中,固收类资产占30%,提供稳定的保证现金价值;
权益类资产占70%,负责实现终期红利的高回报。
因此,相比保守型储蓄产品,它的长期回报潜力更强,但终期红利的波动也会更大。
4) 独特功能:
货币转换:从第3个保单周年日起,你可以将保单货币转换成其他币种,方便未来支取。
保单拆分:从第5个保单周年日起,你可以申请拆分保单,分别赠送给家人,实现财富传承。
三、写在最后
保诚隽富多元货币计划不是骗局,但也不是适合所有人的产品。
如果你追求短期收益或不喜欢不确定性,那么它可能不适合你。
然而,如果你看重资产的长期增值、灵活性以及跨代传承功能,那么这款产品确实值得考虑。
最终,买保险要匹配自己的财务目标,如有疑虑,建议咨询专业团队进行规划。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!