本文将从七个方面为您提供指导,帮助您根据个人需求选择合适的香港保险产品。
尽管香港的保险公司在整体安全性上表现出色,但对于广大消费者而言,品牌的知名度和稳定性仍然是他们考虑的关键因素之一。
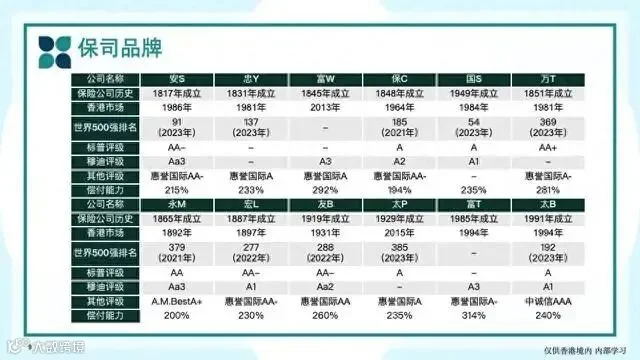
在香港,长期保险业务领域竞争激烈,众多公司参与其中。主流选择通常集中在国际知名保险公司和中资保险公司之间。根据2024年第一季度的数据,共有53家保险公司在香港提供长期保险服务。选择一个信誉良好的品牌,往往意味着能够获得更有保障的服务和更高的客户满意度。
1.国际保险公司:保诚、友邦、宏利、安盛和永明等公司在全球范围内享有极高的声誉。
2.本土保险公司:汇丰、富卫、周大福(前身为富通保险)及万通等公司,在香港本土市场具有坚实的基础。
3.中资保险公司:中国银行、中国人寿、中国太平及中国太保等公司,凭借中国内地的坚实后盾,在香港市场也取得了显著地位。
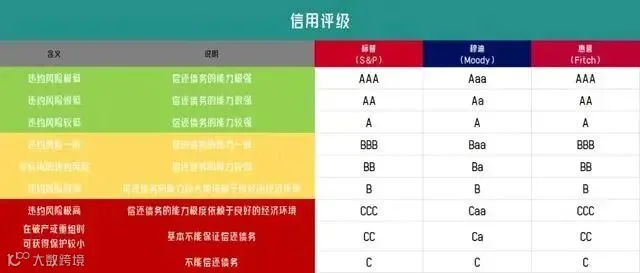
在挑选保险公司的过程中,除了要关注其类别外,还需从多个角度进行细致考察。这包括信用评级(用以评估公司的财务稳健性)、偿付能力(衡量公司履行赔付责任的能力)以及资产规模(体现公司的整体实力)。通过这些方面的深入分析,可以更全面地了解保险公司的综合实力和可靠性。
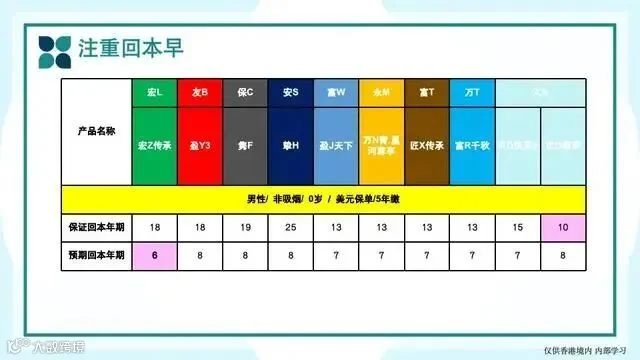
当人们考虑投资回报时,他们最关注的通常是资金的回收速度。在香港市场,那些回本周期较短的投资产品通常更受欢迎。
在保证本金安全的前提下,宏利的“宏挚传承”和太保的“世代鑫享”都提供了较快的资金回收时间。特别是“宏挚传承”,其最短的回本周期仅为6年。
在预期的回本期限方面,总体而言,大多数产品的回本时间大致集中在7到8年之间。然而,宏利的“宏挚传承”在这一方面表现出了显著的优势。
在维护现金价值方面,太保的“世代鑫享”产品以其2%的保证收益率位居行业前列。与此同时,宏利的“宏挚传承”产品在保单生效满10年后,同样展现出了卓越的保证收益率表现。
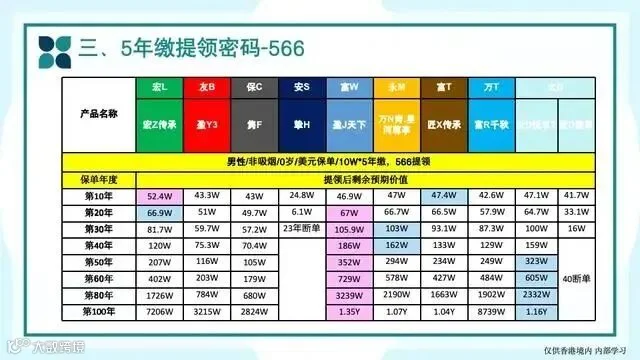
保险理财的一个核心优势:在于其提供现金提取的灵活性,尤其是通过“566”或“567”等提取方式,能够精确地满足客户对稳定现金流的需求。
依照566号提取机制的规定,客户须在五年内完成全部保费支付。自第六年起,客户将每年获得相当于已缴总保费6%的回报,此权益将伴随客户终生。得益于此项机制,富卫与太保共同推出的“世代悦享2”产品展现出了显著的优势。
除了上述内容外,宏利的“宏挚传承”还独具匠心地推出了一种名为“无忧选”的提取方式。这种方式能够在锁定红利的同时,实现定期的现金支付,而且这一操作并不会对保证回本时间造成任何影响。
分红型保险的回报源自保险公司实际的投资成效,因此,分红实现率成为衡量产品表现的一个关键指标。然而,需要明确的是,历史分红实现率并不能完全准确地预示未来的表现。
各保险公司采取的投资策略存在差异,这一因素直接决定了其分红的稳定性及盈利水平。
举例来说,保诚和安盛等公司倾向于持有较高比例的固定收益类资产,因此这些公司的分红波动较小。相反,富卫和周大福等公司则更偏好投资股票市场,这导致它们的分红波动较大。
许多人选择香港的储蓄保险,主要是因为它提供了可观的收益以及多样化的功能,例如支持多次更改受益人、提供外币兑换服务等独特优势。
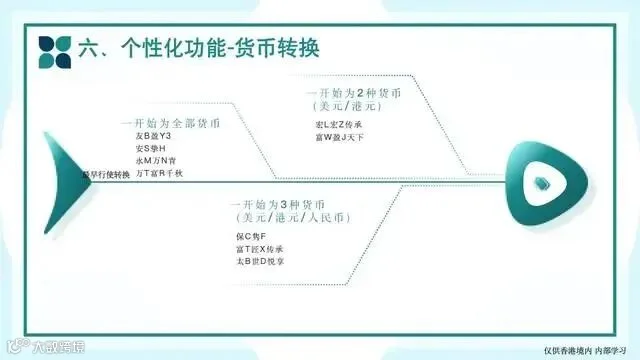
对那些打算将来出国留学或进行全球资产配置的家庭而言,拥有多种货币转换功能显得极为关键。在当前的市场环境下,例如宏利的“宏挚传承”和友邦的“盈御3”等理财产品,均提供了多样化的货币转换选项,这有助于他们更加灵活地应对汇率波动。
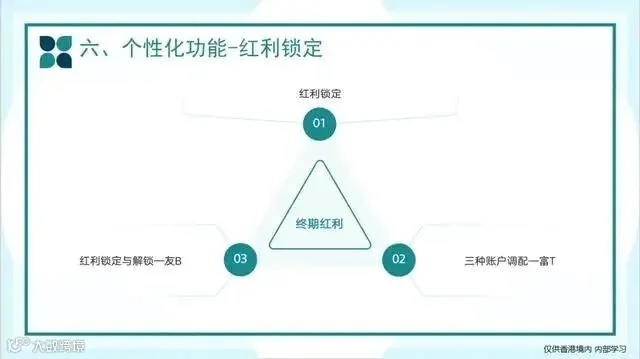
对于一些拥有高净值的客户而言,红利锁定功能极为重要,因为它可以在市场波动时帮助客户保持已有收益。宏利和友邦都提供这一实用功能,而周大福(富通)则更进一步,推出了三种灵活的调整选项,以便更好地适应不同客户的个性化需求。
在现阶段,众多保险公司正不断推陈出新,优化保险产品的设计,并竞相推出多元化的缴费优惠策略。
举例而言,包括友邦、宏利及保诚在内的多家保险公司均实施了不同幅度的预缴保费折扣政策。此外,部分保险公司还向投保人提供了额外的保费返利,以此增强市场竞争力。
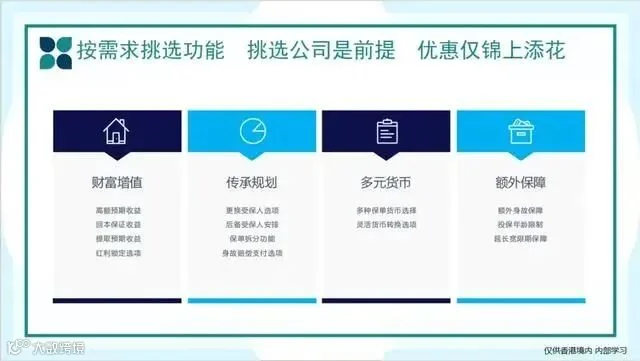
在挑选符合个人需求的香港保险产品时,除了考察保险公司的品牌信誉和财务稳定性,还应深入分析个人的财务状况及具体需求。例如,考虑是否偏好资金的灵活提取,或者更加关注长期投资回报等因素。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!






 快乐人生工作室