大多数IUL产品会和标普500指数挂钩,收益是有上下限的。
要是指数跌了,收益变成负数,保单的现金值也有保底收益(Floor),一般在0 - 2%之间,不会跟着指数一起亏;要是指数涨了,保单也有对应的封顶收益(CAP),上限通常在8 - 12%。
保单收益主要看标普500的收益,所以我们得搞清楚标普500是什么、收益咋样、赚钱的原理是什么,值不值得买。
下面就是今天要分享的内容。
1. 标普500是啥?
标准普尔500指数英文缩写是S&P 500 Index,它记录了美国500家上市公司的股票情况,用来衡量美国大盘股的表现。这些公司的市值加起来差不多占美国股市总市值的80%,可以说它是美国股市的代表,也是全球最重要的股票指数之一。
这个指数从1957年就有了,到现在有60多年,基日是1928年1月3日。截至2021年12月31日,追踪这个指数的资产价值超过15.6万亿美元,其中真正投资这个指数的资产大概有7.1万亿美元。标普500涵盖的公司,都是在美国主要交易所,像纽约证券交易所、Nasdaq交易的上市公司。
标普500挑选公司的规则又严又复杂。
第一,必须是美国公司,主要资产和收入都得在美国境内。
第二,第一上市地也得是美国证券交易所,这样就把一些通过ADR在美国上市的公司排除在外了。
第三,市值这几年一直在提高,从2007年的50亿美元涨到现在的145亿美元,差不多得是排名在前85%的公司。
第四,流动性方面,要求成分股在评估日前的六个月内,每个月股票交易量不少于25万股,流通市值得达到相关指数最低总公司市值限值的50%以上。
第五,财务上,指数里的成分股必须连续四个季度盈利总和是正数,而且最近一个季度也得盈利。
第六,公司IPO之后,得交易满12个月,才会被考虑放进指数里。
第七,就算满足了上面这些条件,也不一定能进标普500指数,因为指数委员会还得考虑行业板块的平衡。
就像图1显示的,现在信息技术板块权重比较高,占27.5%,然后是医疗保健和金融板块,权重分别是13.4%和12.8%。除此之外,还有可选消费、通信服务、工业、必需消费品、能源这些行业板块。
所以说,标普500是个很有代表性的宽基指数,不会特别偏向某个行业或者某种风格。这么做是为了让标普500的成分股能充分体现各个行业在美国市场里的地位。
图1是标普500指数成份股行业分布(GICS行业分类)。

标普500指数是按流通市值加权的,就是说流通市值越大的公司,在指数里占的权重越高。
看看表2就能发现,第一大重仓股苹果占了总权重的7.24%。前十大成份股的权重加起来有31.45%,里面有微软、亚马逊、英伟达这些美股科技七巨头,所以这个指数的“科技含量”挺高的。
表2是标普500指数前十大成份股及权重。

在样本股调整方面,从表3能看到,从1995年到2021年,调进去的样本股大多来自信息科技和金融板块。比如说,随着科技进步,特别是互联网技术和应用的发展,谷歌和脸书这些新兴行业的龙头公司市值越来越高,就陆续被放进标普500成份股里了;另一方面,被调出去的成份股大多是传统消费品和传统制造业的公司。
除此之外,有些成份股会因为特殊事件被调出去,像2023年初美国银行业危机中破产的硅谷银行,在2023年3月就被很快从标普500指数里剔除了。我们能看出来,标普500行业结构的变化其实就是美国经济结构变化的一个缩影。因为成份股一直在更新,有进有出,所以这个指数才有持久的生命力。
表3是标普500指数调入样本及调出样本所属的GICS板块。

总的来说,标普500的表现比没被选进去的大市值股票要好,这就说明主动选股确实能让收益提高一些。
我们再看看标准普尔公司的情况。
标准普尔公司的历史能追溯到1860年,那年普尔先生 (Mr Henry Varnum Poor) 出了本《美国铁路与内河航运史》,这是美国第一本详细记录美国铁路公司运营和财务信息的书。普尔先生以“投资者有知情权”为宗旨,最早建立了金融信息业。
1906年,布莱克先生(Mr Luther Lee Blake)发现投资者特别需要准确又集中的金融信息,就成立了标准统计。
1914年,标准统计局发展得很快,变成了有70多个员工的标准统计公司。1941年,标准统计局和普尔出版公司合并,标准普尔公司就正式成立了。1957年,现在很权威的标准普尔500指数就出现了。
1966年,麦格劳 - 希尔公司(McGraw - Hill)收购了标准普尔,开始进军金融信息服务业。
一直到现在,标准普尔的母公司还是麦格劳 - 希尔公司。
在过去160年里,标准普尔提供各种各样的金融服务。标普综合1500指数是由三个领先的指数组成的,就是标普500指数、标普中盘400指数和标普小盘600指数,差不多覆盖了美国90%的市值。
2. 标普500过去的收益咋样?
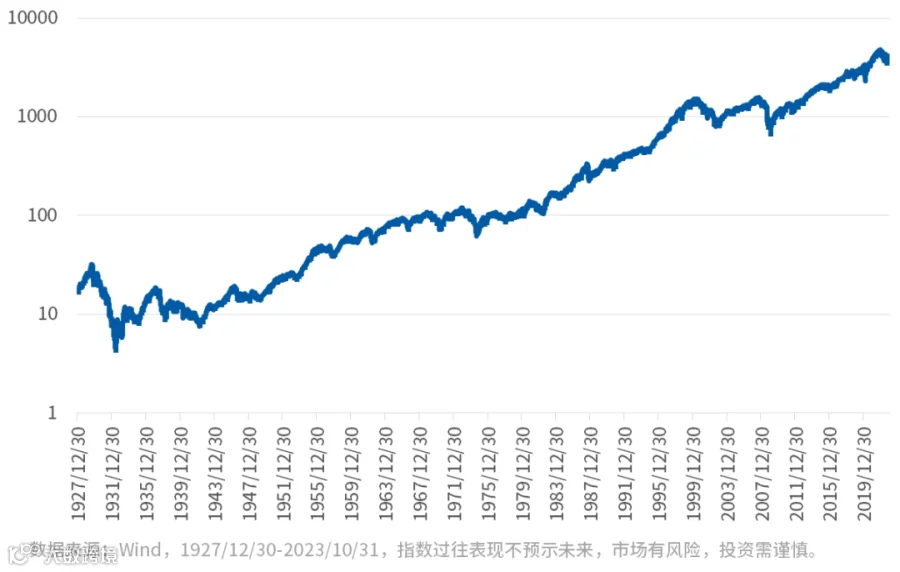
标普500指数历史很长,1957年4月3日发布,基日是1928年1月3日,经历了好多年,能反映美股近百年的情况。从历史数据看,从1928年到现在,标普500整体是慢慢上升的。
图1是标普500指数历史走势图。
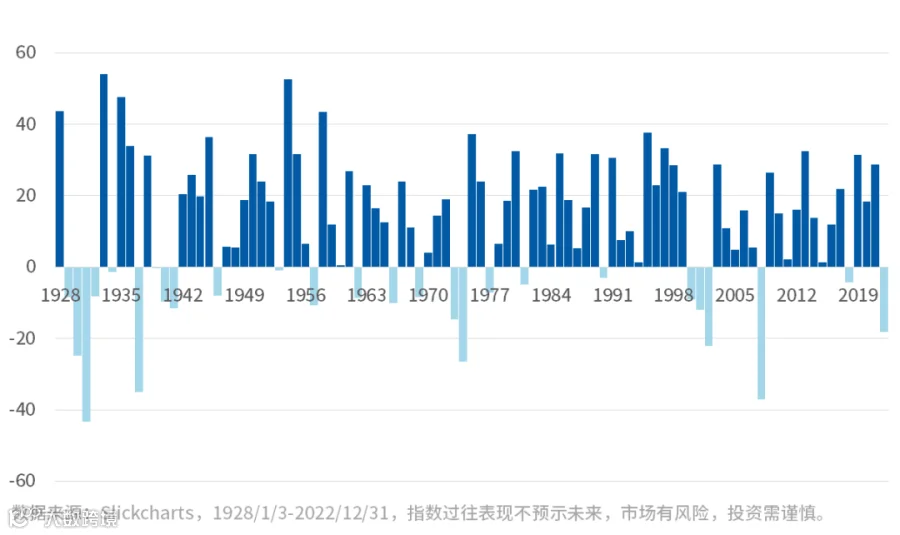
从图2能看到,标普500指数长期的历史回报还是挺不错的,从1928年到2022年,73%的自然年度指数都有正回报。
过去55年里,标普500指数平均每年收益是10%,要是55年前投了一万块,按10%复利算,到现在能有1890591.42元。
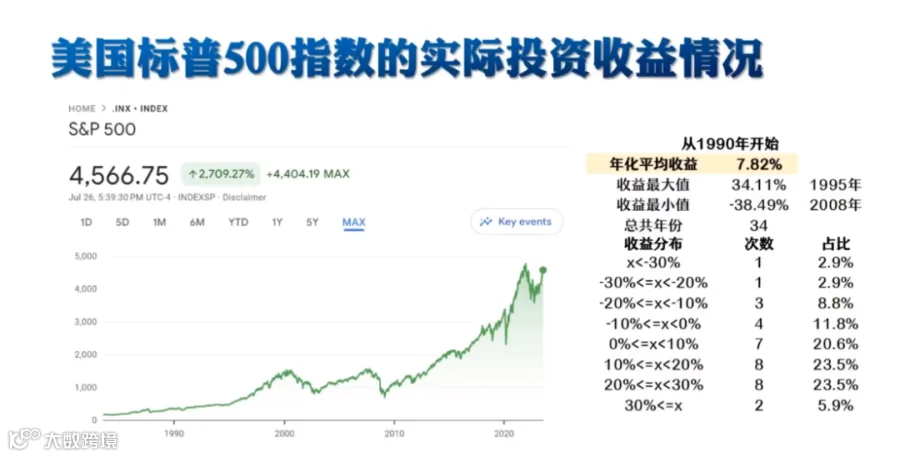
从图3能看到,从1990年开始的34年里,有9次是负收益,25次是正收益,平均年化收益是7.82%。
我们再看看IUL指数型万能寿险过去的收益情况。
拿其中一个产品的历史派息数据来说,从1999年开始看,这个产品年最低收益是0%,年最高收益是10.20%,25年里平均指数账户收益是6.22%。

IUL指数型万能寿险和标普500挂钩,收益和标普500紧密相关。
3. 标普500赚钱的原理是啥?未来赚钱会受什么影响?
我们从前面知道标普500过去几十年一直在涨,收益也不错,那它上涨的原因是啥?以后还会涨吗?有哪些因素会影响它上涨呢?
(1)标普500上涨的原理是啥?
① 市场规则成熟
美股主要是机构投资者在玩,美国老百姓大多是通过基金间接投资。在这些大资金互相博弈的时候,股价会跟着市场走,很少会有价格很离谱的情况,所以很难有特别高的收益或者被低估得太厉害,所以美股是熊短牛长,虽然涨得慢,但长期是上涨的。
② 科技发展对人类社会的影响
人类社会的发展其实就是科技创新的历史。比如说芯片,它催生了包括个人计算机、互联网和智能手机在内的好多新技术。过去几十年,美国的科技巨头一直在发展,带着美股整体往上走。在美股里,市值高的公司大多是亚马逊、苹果、微软、英特尔这些高科技公司,它们对指数的影响很明显。
③ 通货膨胀
经济总量增加的时候,货币会贬值。公司收入和利润增加的时候,股票价值也会跟着涨,所以指数就上升了。
④ 市场选择
前面讲了标普500选公司有一套严格的机制,它会选市场上最好的公司,还会考虑行业板块的平衡。随着技术和经济变化越来越快,新的、更有创新力的公司取代旧公司的速度也会变快。实际上,标普500指数里公司的平均寿命这些年一直在下降。所以标普500指数的走势能代表美国经济和科技发展的走势,这些领先的企业能变强,是市场选择的结果。
(2)影响标普500上涨的因素有哪些?
股票指数期货因为成分股太多,影响因素也多,不过主要的和其他金融商品差不多,像经济、通货膨胀、政治这些,只是股票指数还会多一个成分股的因素。
① 经济增长
经济增长对股票指数很重要,因为股票指数是强是弱,主要看成分公司的盈利情况。整体来说,一个国家经济要是增长,上市公司的盈利就会比较好。在整体盈利提高的情况下,股市就会涨,股票指数也会跟着涨。要是经济衰退,就算有些企业还能盈利增长,但平均获利率还是会下降,对股票指数不利。所以股市可以看成是一个国家经济的展示窗口,有增长空间就会吸引国际资金,经济就会好;要是有增长有问题的信号,马上就会有冲击。
② 通货膨胀
通货膨胀会让名义获利率变少,所以各国央行都把对抗通货膨胀当作最重要的任务。通货膨胀上升的时候,央行一般会提高利率、收紧银根,这样企业的成本就增加了,利润就少了,再加上资金回到金融体系,股市的动力就少了,所以对股票指数的表现有抑制作用。相反,要是通货紧缩,央行会降低利率放钱出来,这样会促进消费,带动企业扩大生产,股市表现就会好。不过资金放出来要时间才能起作用,所以股市反应不会那么快。
③ 政治因素
政治因素不只是国内的,在现在这个全球一体化的环境下,一个地方有动乱,影响的不只是当地国家,整个世界都可能受牵连。而且因为国际资金反应很快,一个国家的坏消息有时候对另一个国家来说可能是好消息。
④ 其他因素
政府的财政措施(像美国减税、中国开放股市这些)、汇率变化、个别股票的表现这些都会影响指数。
上面就是标普500指数的介绍,给大家做个参考。
IUL指数型寿险稳赚不亏的机制就像给投资者打了一把保护伞,对于想做境外投资的朋友来说,是个不错的选择。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!