


上次有人说宏利的分红不行,只有 60%,这可太误导人了,我马上就反驳了他。
别被 “60% 分红实现率” 误导!宏利保险真实情况大揭秘
可他还不罢休,又说宏利的「宏 Z 传承」既没有复归红利,也没有周年红利,觉得这产品设计有问题。
那到底是不是这样呢?
我打开电脑,调出一份宏利「宏 Z 传承」的计划书来看。

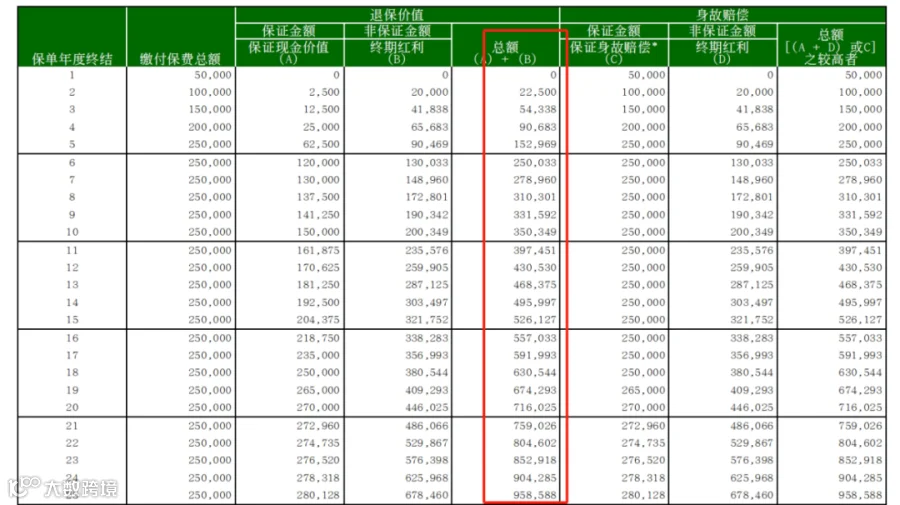
就像图里显示的,「宏 Z 传承」确实只有保证收益加上终期红利。但是很多人都不知道,「宏 Z 传承」有个无忧选功能。这个功能能把非保证的收益变成保证收益,每年像发利息一样给你钱,就有点像现金分红。
我给你举个例子:
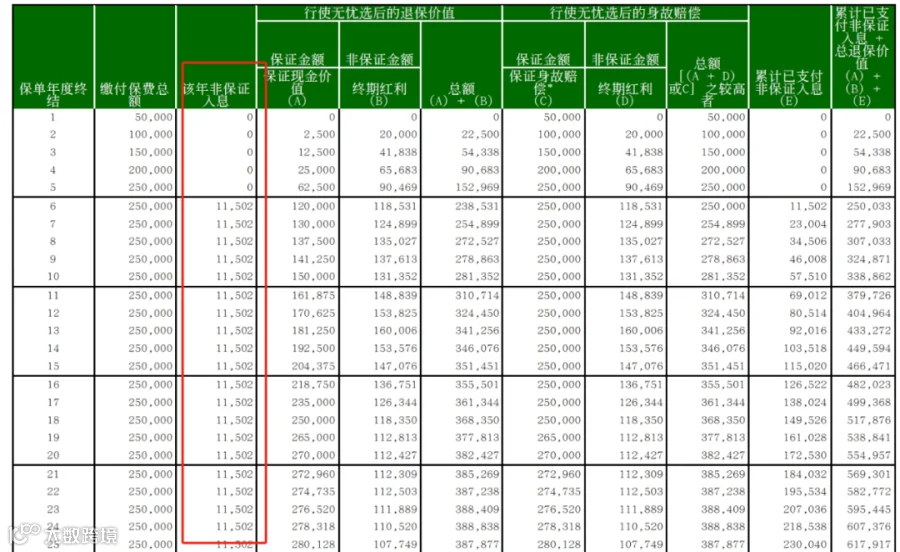
孙先生买了一份「宏 Z 传承」的保单,每年交 5 万美金,交 5 年,一共交了 25 万美金。要是他在第 6 个保单年度选择无忧选功能,那从第 6 年开始,他每年就能拿到 11502 美金,而且可以一直拿到老。
这时候可能有朋友要问了:无忧选和快速提取有啥不一样呢?听起来好像差不多呀。其实是有区别的。
无忧选,就是稳稳地吃利息,这利息是从分红里来的。用了无忧选,保证现金价值不会减少,还能在账户里继续增加。而且吃利息很自由,你想用钱的时候就打开无忧选,不想用了就关掉,全看你自己心情。
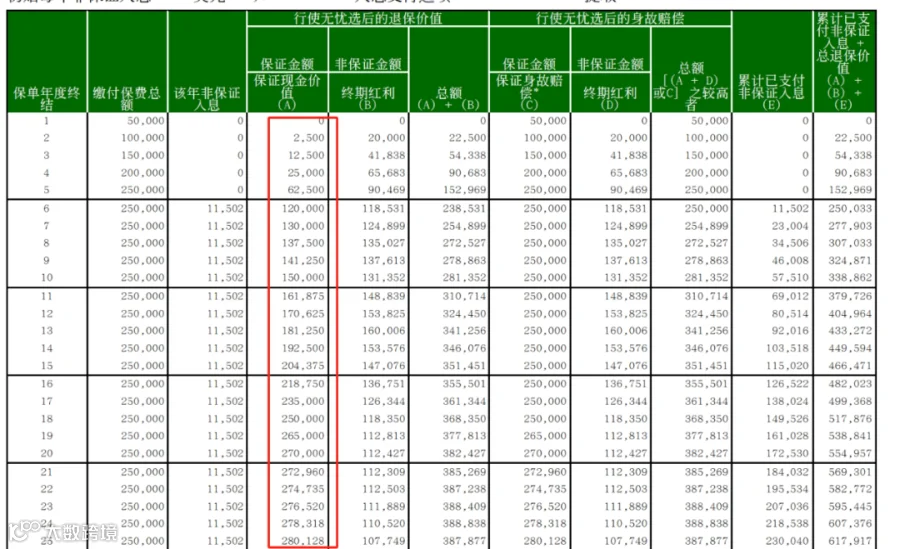
而 “567” 快速提取,要是 5 年缴费的,从第 6 年开始每年提取 7%,也就是 17500 美金。这提取的钱不光是分红,还有一部分是保证现金价值。

也就是说,用无忧选不会影响产品保证部分回本的时间,还是 18 年;但用快速提取,保证现金价值就会变少,回本时间也会变长。
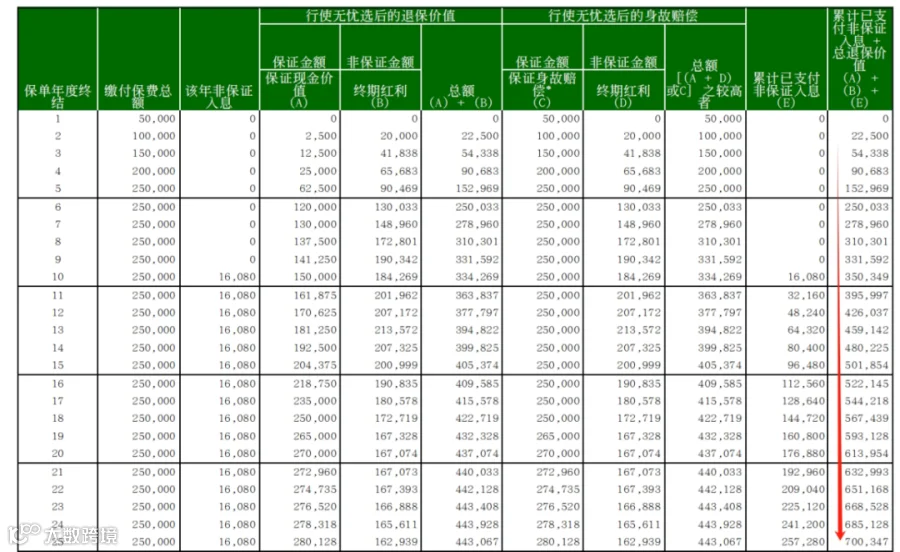
还有,无忧选有个特点,就是开始用得越晚,拿到的钱越多。比如说 5 年缴费的,第 6 年开始领,能领总保费的 4.6%;第 10 年开始领,就能领总保费的 6.4%。
不过也要说清楚,开始领钱的时间越早,产品的总收益受影响就越大。
你看下面这图就知道了:

不用无忧选的时候,整体收益是最高的;用了无忧选,产品的整体收益就下降了,越到后面,差别越明显。
比如第 70 个保单年度,没用无忧选的内部收益率(irr)是 6.99%,从第 10 年开始用无忧选的 irr 是 4.73%,从第 6 年开始用无忧选的 irr 是 4.17%。
有人就更奇怪了,为啥用了无忧选,产品的整体收益下降这么多呢?
我先给你讲个故事吧。
在市场上有三种人养鸡。
第一种人,养着养着就馋鸡蛋了,直接把鸡杀了拿蛋。
第二种人,整天担心鸡会死掉,亏大了,所以鸡下一个蛋就吃一个,最后剩下的蛋没几个。
第三种人就不一样了,他相信鸡生蛋、蛋生鸡,给鸡喂饱饲料,鸡下蛋了也不着急吃,慢慢地蛋就越来越多。
讲这个故事是为啥呢?
其实这三种人就对应了香港保险的三种投保人。
选择 “567” 快速提取的,就像第一种人,交完保费就急着把本金拿回来。
选择无忧选的,就像第二种人,担心以后收益有风险,想先把部分收益拿到手,稳稳当当的,但是总收益就少了。
选择长期持有的,就像第三种人,耐心等着保单增值,靠时间复利让钱越来越多。
所以说,无忧选功能其实是给第二种人设计的,就是那些担心收益会有风险波动的人。因为它是把一部分底层是股票的终期红利卖掉,直接把现金分给你。你可以直接拿走,也可以留在账户里投资债券接着生息。这就有点像把英式分红保单变成了美式分红保单,好处是确定性变强了,坏处就是总收益变少了。
为啥总收益会减少呢?因为「宏 Z 传承」除了保证金额的钱投资债券外,其他的钱都拿去投终期分红的股票了。可是用了无忧选功能后,终期红利的钱不断被取出来,没钱投股票了,只靠保证金额投资债券的钱,很难有高收益。所以说,「宏 Z 传承」其实更适合第三种人,就是投入本金后,耐心等着保单复利增值,持有的时间越长,得到的收益就越高。
最后总结一下。和只有周年红利或者复归红利的产品比起来,「宏 Z 传承」的无忧选设计很人性化。它把收益的决定权交给了客户。
想要高收益的,就按原计划长期持有,等着英式保单的高回报;
想要持续有现金流的,就用无忧选功能,变成美式保单,提前把钱拿到手,不过总收益会少点。
大家可以根据自己的喜好和需求来选择~
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
