万通是香港终身年金的先驱者,自2002年起推出了全市首个终身年金计划,并积累了超过20年的丰富经验。
最新的储蓄险「富饶千秋」提供了“转年金”权益,可在未来某个时刻将保单现价转换为确定的终身现金流,从而实现长期财务稳定。
“转年金”实质上增加了现金流的确定性,因此「富饶千秋」既享有储蓄分红险带来的潜在回报,又可选择提高确定性,将投资成果转化为可靠的终身现金流,实现双重收益,独一无二!
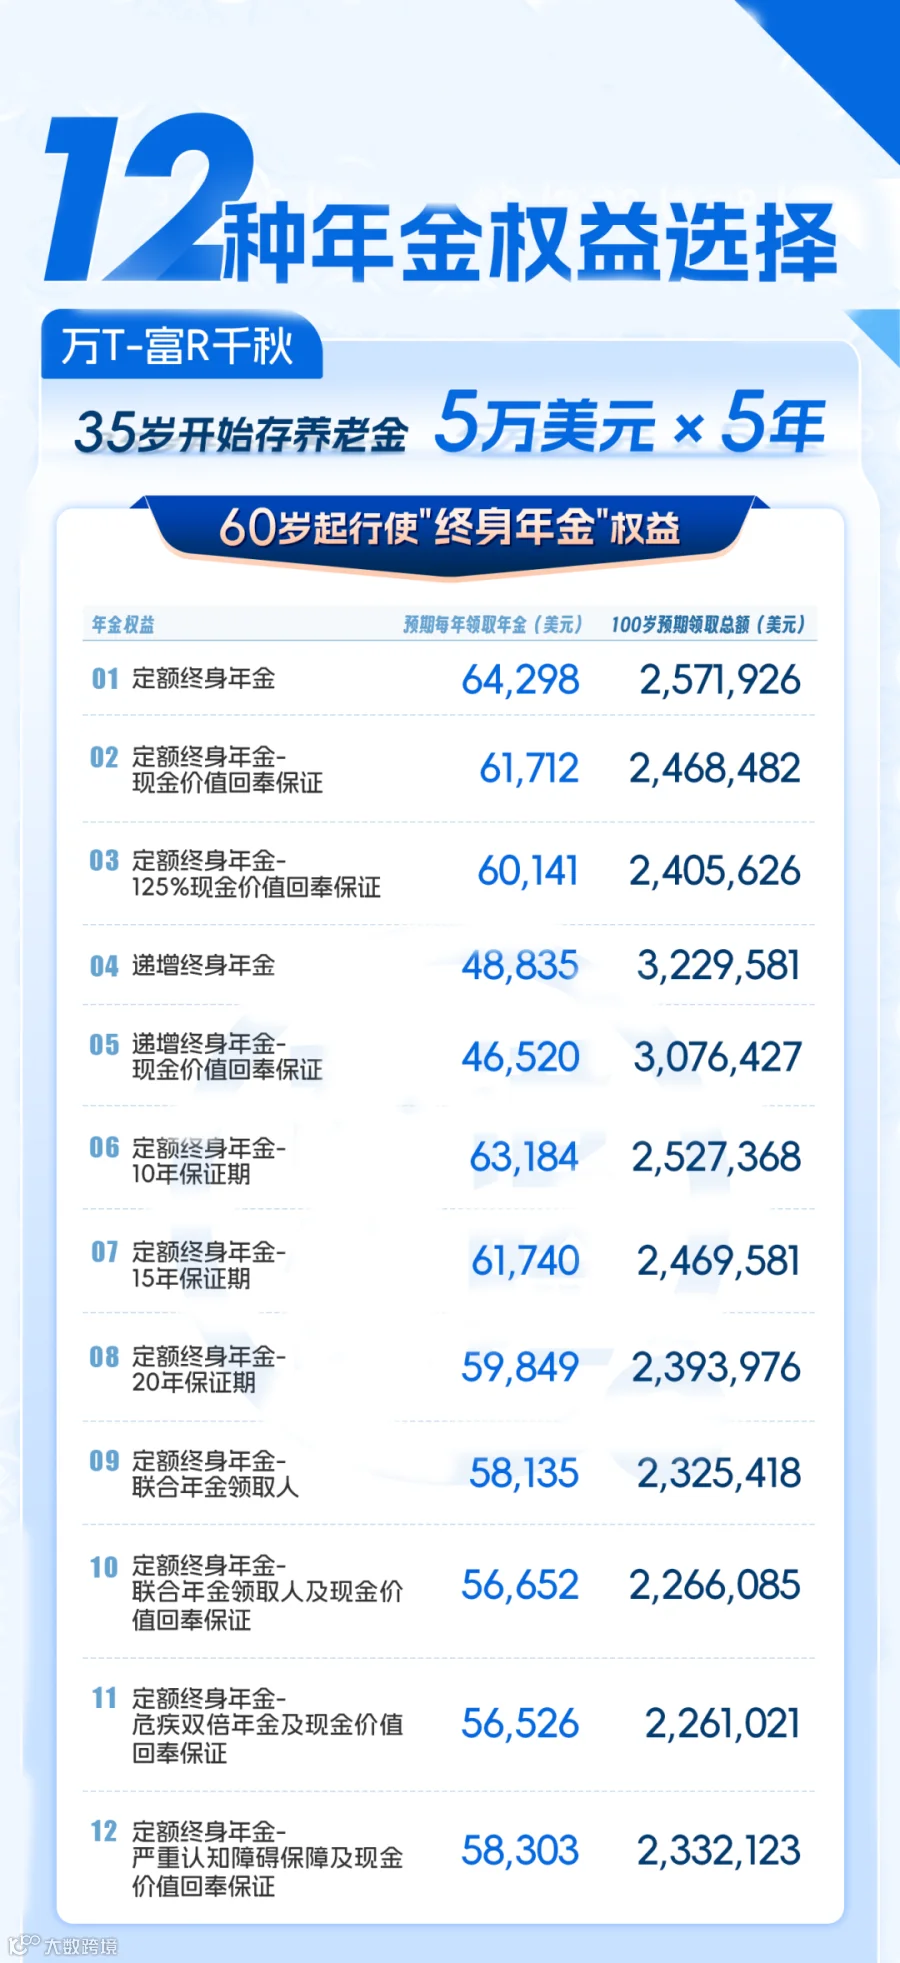
万通提供了12款独特的终身年金权益,针对不同需求提供不同选择。今天我们将详细解析这些选择。
01市场独有“12款终身年金权益”
「富饶千秋」支持受保人达到55岁,并且保单已生效至少10年后可行使转年金权益,将全部或部分保单价值转换为终身年金,领取期限与寿命相对应,相当于拥有一张终身支票。
年金是一种与保险公司打赌的长寿风险转移方式,如果寿命超过平均水平,领取金额将更多,具备更大的威力。
万通保险基础款「1/定额终身年金」以固定金额派发终身年金;
为了解决可能存在的未领完款项导致人去钱留的问题,可以添加「2/3/5/10/11/12现金价值回奉保证」,由保险公司负责返还保单价值给年金受益人,相当于存入的金额就会被返还(但这种安排可能会降低保险公司向受益人支付的年收入);
为了抵御通货膨胀对养老金的影响,可以选择「4/5递增终身年金」权益,每两年增加5%;
为了延长领取时间,可以叠加「6/7/8/保证期10年/15年/20年」,确保年金受益人能够获得长期支持;
为了共同照顾配偶,可以选择「9/10联合年金」权益,与配偶共享100%的年金;
为了应对疾病风险,可以选择「11/12危疾双倍年金、严重认知障碍症双倍年金」,获得双倍年金金额,实现财富与健康的双重保障。

以35岁开始存养老金,60岁退休并转为年金为例。
选择投保万通「富饶千秋」,每年存入5万美元,共计存5年,总额达25万美元。
随着分红收益的积累,到了60岁时,保单的预期现金价值为927,018美元,预期内部回报率为5.85%,此时可以选择将部分或全部现金价值转为终身年金。
选择方案1是部分现金价值转为年金,具有稳健的分红增值、终身年金以及财富传承的三重优势。
按需选择转换比例,比如选择将60岁时保单现金价值的60%转为终身年金(定额终身年金)。
从61岁开始,每年预期可领取年金38,579美元,余额将继续在保单账户内滚存。
通过更改受保人/保单持有人安排/保单分拆权益,可以将保单传承给后代。
这样的选择让您既享受高潜在回报的储蓄分红险,又获得确定性的养老现金流,同时可以提前为财富传承做出妥善安排,使财富得以传承给后代。

选择2:全部现金价值转年金,兼具稳健分红增值+终身年金双重优势
60岁时把全部保单现金价值927,018美元转为终身年金,从61岁起(年金生效日起),每年预期获得64,298美元年金收入。
68岁时,年金收入总额514,385美元,达到本金2倍;
72岁时,年金收入总额835,876美元,达到本金3倍;
75岁时,年金收入总额964,472美元,已经超过转年金时的保单现金价值;
活得越久,领得越多,适合规划养老,保证未来生活品质。

12种不同的年金权益,每年领取年金的金额不同。
投保人可根据自己的需要,综合考虑年金领取金额、年金领取总额、保证领取时长、家庭情况和健康状况等,权衡选择年金权益,配合自己的退休计划,自制长粮。

万通「富饶千秋」转年金权益,帮助投保人把累积的储蓄转化为终身的稳定收入,是真正能起到转移长寿风险作用的“真年金”权益,这是其他储蓄分红险无法做到的、市场独有的产品亮点。
「富饶千秋」创造的价值并不只是资产增值,更是创造有保障的终身收入,借助金融工具,规划得宜,就能收获长寿时代的安全感!
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!