


众所周知,香港、新加坡、美国和百慕大是世界上知名的4个国际保险中心,不过,这四个地方的产品、政策和功能都各有不同。
拿大家熟悉的香港来说,这里可以提供覆盖大多数不同需求的保险产品,但由于市场定位和竞争侧重等方面的原因,却也缺乏一些热门寿险品种,例如VUL、IUL等这类当今世界最先进且极受欢迎的大额保单产品。
为什么VUL、IUL这类产品会受到高净值群体的欢迎呢?因为它们无论是为家庭做灵活的资产配置,还是资产增值,亦或是为子女建立终身的现金流,规划家族财富传承,都是目前市面上绝佳的选择。
今天,就为大家讲解下IUL(Index Universal Life)指数型万能寿险这类产品。
ONE.
什么是IUL?
IUL是指数型万能寿险(Index Universal Life)的缩写。它早在1997年就问世了,是一种大额保单、永久型人寿保险,它可以提供个人家庭保障、可做储蓄投资,也可做财富传承。
巴菲特曾经说“最好的投资方式是指数型基金”。但是再优秀的指数型基金,都有可能在股指大跌时,让您的投资亏本。那么有没有什么产品,在股指大跌时,依然能做到“跟涨不跟跌”呢?答案就是IUL!
IUL之所以被称为指数型寿险,是因为其保单现金价值的投资收益,与指数策略走势挂钩。可选择的指数策略通常有标普500指数、纳斯达克指数、恒生指数、欧洲斯托克50指数等。
IUL保单最大的特点是上有封顶、下有保底。如果指数下跌,收益为负值,保单的现金值有保底收益(Floor),通常是0-2%,不会跟随指数出现亏损;如果指数上涨,保单也有对应的封顶收益(Cap),上限通常为8-12%。

根据历史记录,过去20年标普500指数平均年化收益大概为7.2%。这个收益水平,在寿险产品中绝对是妥妥的高收益寿险。
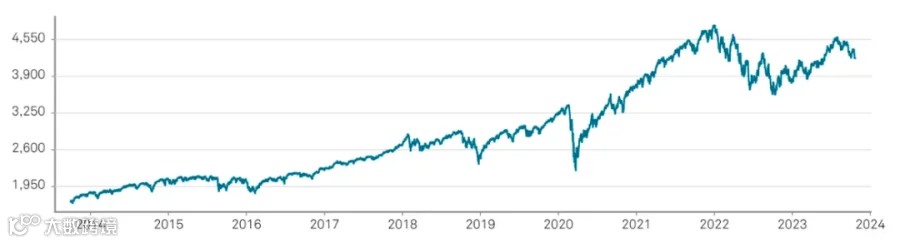
标普指数过去20年走势图
TWO.
为什么选择IUL?
1、投资收益高
IUL的保费在支付保险成本及费用之后的节余形成现金值账户用来进行投资。IUL的投资策略是跟踪股市指数,可以有靠谱的投资收益,客户可以享受较好的投资上涨收益,这是传统寿险、传统万能寿险无法比拟的。
2、投资策略选择灵活
保单持有人可自由选择,固定收益策略或者指数策略。固定收益策略的特点是风险低,可避险;而指数型策略的特点是方案灵活,收益高。
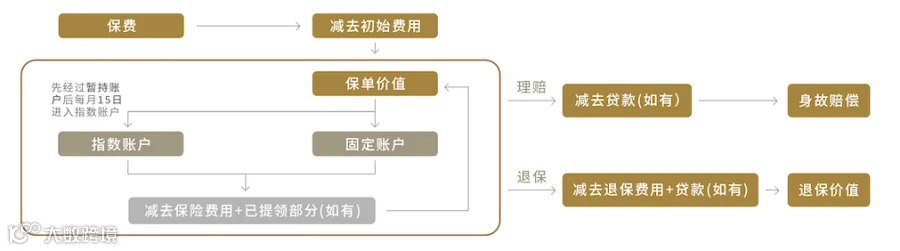
IUL操作流程
3、保底锁利润
指数上涨时收益便跟着上升,不过收益率通常有封顶的限制。而当指数下跌时,收益也会有0%的保底策略,这就是IUL的“保底锁利”特征。
4、财富传承
IUL可以部分提取现金价值,兼具流动性,可做教育储蓄、医疗储蓄和退休储蓄。保单提供的保额可免遗产税的继承,方便资产的代代传承。
5、人寿杠杆高
有句话说“买保险就是买杠杆”。对于有传承需求的高净值家庭而言,IUL就是最优的选择,在全球范围内,它几乎是杠杆最高的终身寿险。
THREE.
在哪里购买IUL?
目前可以选择IUL产品的国家主要在新加坡、百慕大和美国。百慕大的IUL产品大都通过信托持有,对于投保人财产保护隐秘性高,但会有一些国家地区的投保限制;美国的IUL产品对于投保人和被保人都有一些与美国的关联要求;在新加坡的投资优势明显,且离中国较近,所以新加坡的IUL产品是近两年的大热选择。
新加坡作为东南亚区域中心,在国际金融、贸易融资、海事金融、保险、财务运作方面拥有领先地位,在资产及财富管理方面也是佼佼者。健全稳定的金融体系和强有力的公共财政,是对新加坡中心地位的最大保障。

同时,新加坡是极少数拥有标准普尔AAA稳定和穆迪Aaa稳定等多项最高信贷评级的国家。而随着近年来疫情风险与政治风险的叠加,新加坡也成为国内高净值人士海外保险配置的首选地。
在新加坡配置IUL的原因有很多,但大家主要看重的是金融监管制度完善且严格、法规健全、安全稳定、税制简单且税赋低廉(无遗产税)、无外汇管治、资金自由进出、金融配套服务齐全等等。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
