


香港和新加坡保险的区别,香港这边主要是以储蓄分红型保险为主,而新加坡那边主流的产品形态则是IUL。
香港可是亚洲排第一、世界排第二的保险大市场,当然也有做IUL的保险公司:苏黎世。
一、苏黎世集团简介
苏黎世金融服务集团在1872年就成立了,总部设在瑞士苏黎世,到现在已经有150年的悠久历史了。
它的控股公司苏黎世保险集团公司(ZURN)是在瑞士证券交易所(SIX瑞士交易所)上市的。
苏黎世是以保险作为核心业务的金融服务机构,它在全球的分支机构和办事处不少,北美、欧洲、亚太、拉丁美洲还有其他好多市场都有。
现在大概有6万名雇员,服务的客户遍布200多个国家和地区,而且连续好多年都被评为全球十大保险公司之一。

苏黎世保险(香港),是苏黎世保险集团旗下的机构,从1961年就开始在香港提供服务,它能给个人、商业以及企业客户提供特别全面又灵活的一般保险和人寿保险服务,把大家在保险、保障以及投资方面的需求都照顾到了。
二、那IUL有啥特点?
IUL指数万用寿险,这种产品早就在英美国家出现了,它有不少优点,很灵活、透明度高,收益也挺可观的,而且还带有人寿杠杆的成分。就比如说在美国保险市场里,万用寿险所占的比例都已经高达42%了。
IUL大多是挂钩跟踪标普500走势的。股神巴菲特对标普500指数可是特别推崇。
标普500指数在过去10年的平均报酬率能达到12.39%+,过去20年是9.75%+,过去30年是9.75%+。
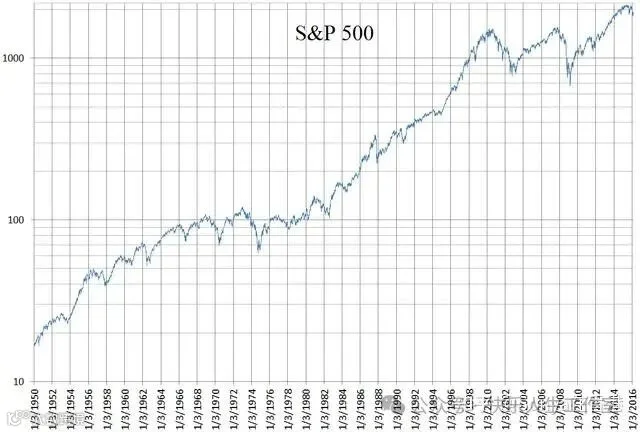
标普500指数涵盖了500家最大的美国上市公司,占美国股票市值的80%,覆盖面可广了,是衡量美国股市表现的一个很不错的基准。
标普500成分公司涉及的行业也特别多,像信息技术、健康医疗、公共事业、金融、能源、工业等等都有。
虽说这些都是美国的上市公司,不过从盈利的地区来源来看,美国占一半,亚太地区排第二,欧洲第三,剩下的其他地区加起来也能占到将近1/4,分布还是挺均衡分散的。
可能有人会问,为啥不自己直接去买标普500呢?这是因为IUL的收益有着独特的保底封顶特点,它能让投资人长期跟着市场走,让投资回报和资本市场挂上钩。
它是用保单保费去买优质债券,再拿债券产生的票息收益去买标普500期权,利用期权来放大杠杆,跟着当年标普500的回报走。这样,上涨的时候有潜力,还能降低风险,保底有0%的派息率,能跟着涨但不会跟着跌,能让人获取长期又稳健的投资收益。

就像苏黎世瑞骏,它提供保底0%派息率,上限是11.7%的派息率。在市场表现好的时候能把回报留住,市场表现不好的时候也能维持保底0%派息率。
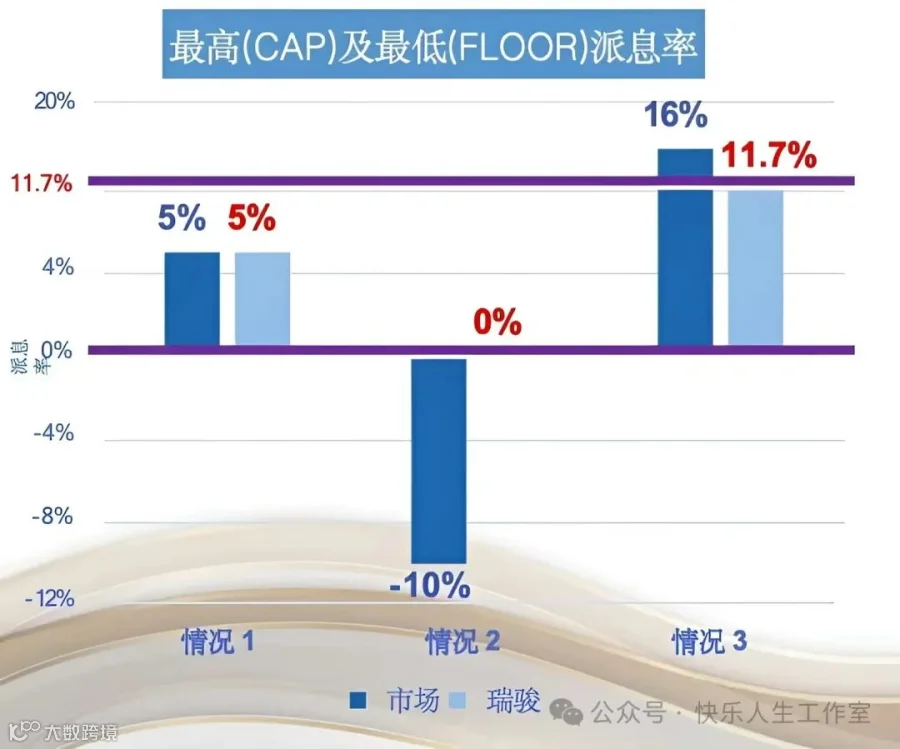
从标普500这67年的历史表现结合瑞骏的回报来看,能做到超过11.7%(标红的部分)的年份占了大部分。

这个保底机制能避免在一些极端下跌行情里遭受损失,比如说2002年下跌了 -23.37%、2008年下跌了 -38.49%、2022年下跌了 -19.64%这些情况。
标普500整体是那种急跌之后长时间牛市的走势,要是自己亲自去投资,一旦碰到大跌的年份,以后得有翻倍上涨的行情才能把之前亏的钱补上。
所以大家一定要记住投资的第一条原则:得保证本金安全。
下面这张图是瑞骏有0%保底、11.7%封顶的策略和标普500的IRR对比情况,咱们可以看到在67年的时间里,标普500的IRR是7.146%,瑞骏的策略是6.951%,两者相差不大,不过瑞骏的收益曲线更平滑,拿着它的体验会更好。

三、财富传承功能强大
1.保单分拆:在第5个保单年度之后,就可以行使保单分拆这个功能,能把原来保单里一定比例的户口价值和名义金额转移到新保单里去。
2.更改受保人/指定后备受保人/无限次更改受保人及后备受保人:从第1个保单年度之后,就可以变更受保人了,也能指定一位后备受保人,而且变更受保人和后备受保人这个操作可以无限次进行。
3.身故赔偿支付选项:身故赔偿这块,既可以一次性全部支付给受益人,也可以定期分期支付给受益人。
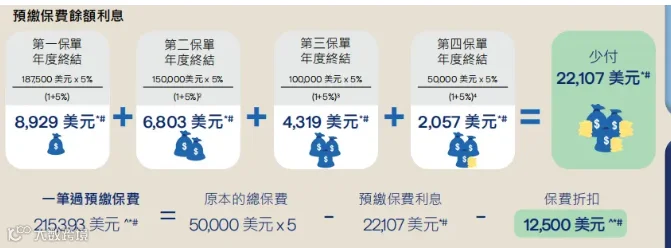
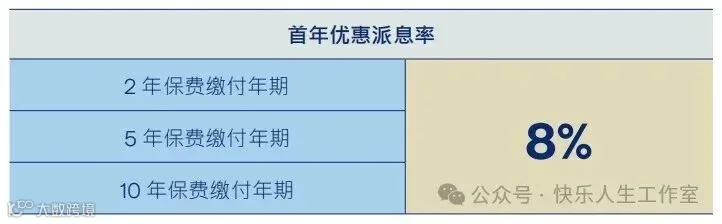
四、限时优惠力度大

说明例子如下:
写在最后
IUL指数万用寿险和分红储蓄险最大的不同之处在于,它不用去考虑保险公司的投资经营情况,也不会受到市场下跌行情的影响。
不过相对应的,在市场行情好的时候它的收益是有封顶的,没办法把所有的超额收益都拿到手,也就是得放弃一部分超额收益,来换取在下跌行情时账户的安全。
IUL是靠着有效的风险管理策略,在市场上积极寻找那些稳健的投资机会,来帮助客户实现像退休或者教育基金之类的长远财务目标。
它比较适合那些财务状况还不错、对保险和理财有基本了解的客户;也适合追求多元配置、想要追踪标普500指数等资产、想控制投资下行风险的客户;还适合对流动资金要求比较高、以后需要灵活提取部分户口价值的客户朋友们。
未来香港保险市场到底是继续保持储蓄分红的形态,还是会转型变成以IUL指数万用为主,咱们就一起等着瞧吧。
2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
