最新消息:
友邦AIA的新品 活享储蓄计划 将在2025年1月8日正式开售。

一、产品定位,收益如何?
24年的爆款产品,盈御多元货币3主要的几点优势包括:
① 更加注重长线储蓄。其推出的556的提领模式也一时间引领起业界的提领规划潮。
② 多种货币转换,适应海外需求
③ 保单可自由分拆,助力财富传承
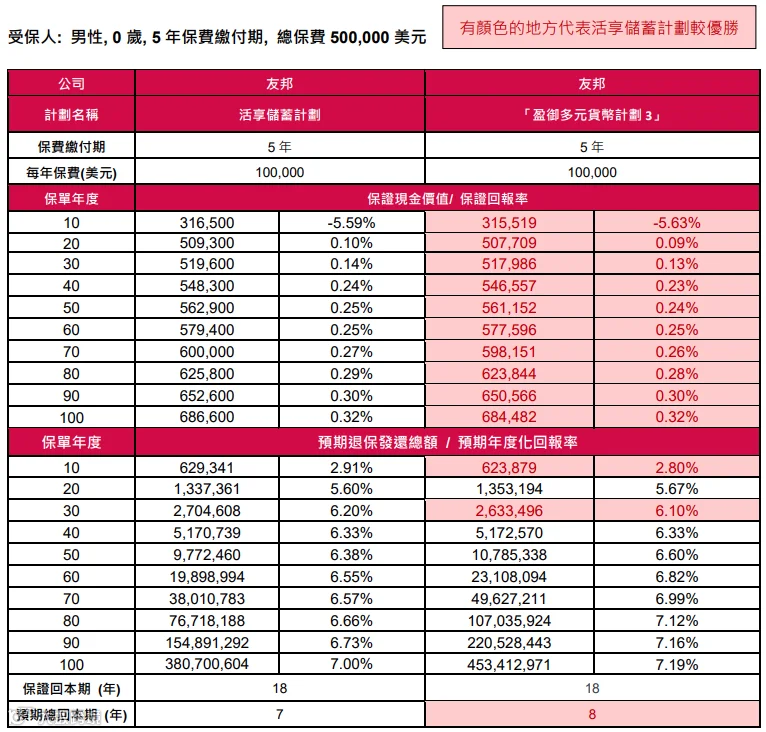
① 短期回报更高,现金流更灵活,其新推出的价值保障选项,使得客户可以更早支取更多的资金。
② 此外针对传承和人身保障,活享 选择了单一的美元保单,对人寿保障赔偿可以由持有人自由拟定,此外还增加了 末期疾病利益 和 意外保障 的选项。

1
复归红利/全部现金价值
2
部分保证现金价值及对应的终期分红现金价值
这么说吧,就是少拿点后面的红利,这样就能让你现在能取出来的钱变多。
要是你一开始就选了这个价值保障,那后面的特别红利可就拿不到了。不过这个价值保障里的钱,就像是你自己存着的备用金,啥时候想用都行,要是先不支取,还能稳稳地拿到利息。
这利息给多少呢?保险公司会时不时地调整,现在的利息是 3.5%。
还有,这次的产品分红里有个新东西叫 “特别红利”,但得等保单到第 11 年才会开始有。
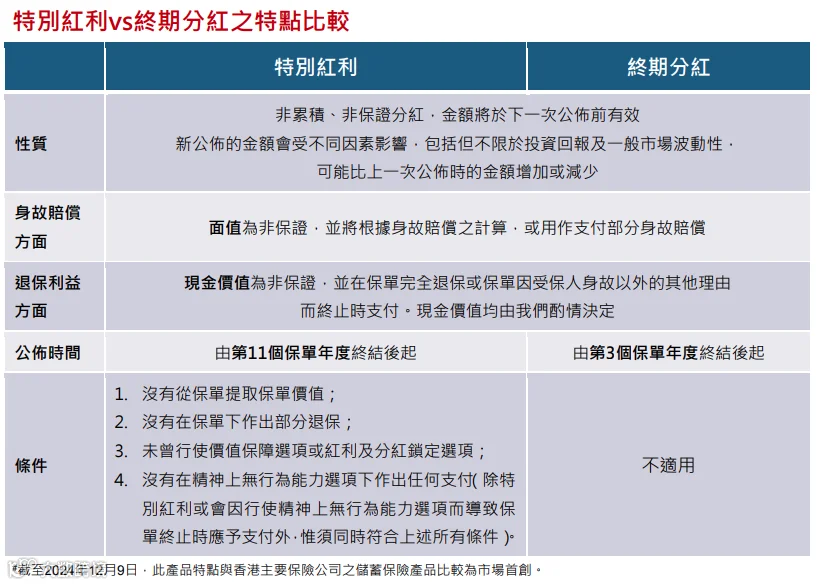
友邦在产品手册中指出,这款产品的复归红利不会再产生终期分红。
这意味着什么呢?就是复归红利不会用来让原来的投资份额变得更多,有可能是直接拿去投资像银行存款这类现金资产了。
总的来讲,在还没看到财报的时候,我觉得今年友邦的投资策略应该是有了一些改变。从新推出产品的分红模式来判断,友邦很可能会减少股票方面的投资,增加债券和现金类资产的持有量,这样做是为了让自己在市场情况不稳定、有波动的时候,能够更好地应对,减少损失,让投资更稳当。
这几个条件包括:
1
受益人以达到指定年龄
2
中风、心脏病、终末期肾病、癌症、心脏病,或其他导致被保人不能自主决策的疾病且受益人已满18岁
这部分包括:
1
保证现金价值、复归红利的非保证面值(如有)、终期分红的非保证面值(如有)及 特别红利的非保证面值(如有);或
2
已付保费105%

咱们再来看看公司的资本情况:
友邦保险在香港证券市场那可是相当重要的一家公司,这几年特别受南向资金的喜欢。到 12 月 17 号的时候,南向资金买了友邦保险 1.6 亿股,占的比例是 1.47%。
友邦保险一直攒下来的自由盈余很关键,这和 2022 年因为香港风险为本资本制度带来的一次性影响差不多重要。大概估算一下,公司在 2025 年到 2027 年,平均每年能有 74 亿美元的基本自由盈余。这些钱会在新的资本管理办法下,用来投资新业务、给股东发稳定又慢慢增多的股息、用于公司的一些非自然增长的业务,还有给股东回报。
另外,预计友邦保险在 2025 年到 2027 年的新回购计划,规模能有 60 亿到 80 亿美元,这占公司市值的 6.5% 到 8.7%。在扣掉新业务投资、慢慢增加的股息,还有集团的各种开支和财务成本之后,友邦保险的自由盈余在 2025 年到 2027 年,平均每年还能再多出大概 26 亿美元。要是公司每年花在非自然增长上的钱不到 26 亿美元,那就很有可能会再多回购一些股份。
从股价方面来看,有研究报告再次强调友邦保险值得 “买入”,预估它的股价能到 145 港元。
以上,就是友邦新品 活享储蓄计划 的新内容,详细问题我们等产品上线后再做解读。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!