今天咱们来聊聊在配置保险时,常常被大家忽略的一个方面。我发现好多客户,签完保单就把它扔到一边,再也不管了。就连很多保险经纪也是,觉得客户签完单,自己的任务就完成了。
其实,买了保单之后,还有几件事是咱们得去做的,做好这些事能帮我们更好地维护保单,更清楚地了解自己已经有了哪些保障,还能让受益人在领取理赔金的时候更方便。
1. 绑定银行账户自动扣款
首先要做的就是把保单和咱们的银行账户绑定起来,让续期保费可以自动扣除。为啥要这么做呢?就是为了尽量避免因为咱们忘了交保费,导致保单断保。一旦保单断保了,咱们原本想要的保障可就没了。要是还没超过保险公司规定的复效期限,咱们可以补上中间落下的保费,再加上利息,让保单恢复效力。
但要是咱们买的是保障类的保单,在复效之前身体出现了一些新的健康问题,那保险公司可能就不同意咱们复效了,就算同意,也可能会额外加一些除外条件,这样恢复后的保障就没原来那么全了。
不过,有些朋友不想设置自动扣款,觉得手动付款能更好地掌握自己的开销情况。还有些客户是因为客观原因没办法绑定自动扣款,比如海外客户没有新加坡本地的银行账户,或者买的保单不是用新币计价的。要是遇到这种情况,咱们就得留意保险公司给咱们发的短信和邮件了,或者自己设置一些缴费提醒。
2. 指定保单受益人
第二件事就是指定保单受益人。简单来讲,只要是有身故赔偿的保单,像理财类的储蓄险、年金险、投连险这些,都可以指定保单受益人。
指定受益人主要有三个好处。
一是能绕过申请 “遗嘱验证书” 或者 “遗产管理书” 这些流程,让受益人可以又快又直接地拿到全额保险赔偿金。
二是咱们可以按照自己的想法,自由指定受益人和每个受益人的分配比例,不用按照继承法的规定来。
三是能减少遗产分配时可能出现的纠纷。
3. 让家人或受益人知道我们买了哪些保单
第三件要做的事,就是得让咱们的家人或者受益人知道咱们买了哪些保单,这同样适用于有身故赔偿的保单。因为要是被保人去世了,绝大多数情况下保险公司是不知道的,得靠咱们主动去告诉保险公司,提出理赔申请。要是家人或者受益人都不知道咱们买了啥保单,那这保单可能就白买了。
咱们可以把纸质或者电子的保单复印一份给家人或者受益人保存,或者至少告诉他们是在哪家保险公司买的,保单号码是多少。要是因为某些原因,不想让家人或者受益人太早知道这些保单情况,也可以把保单信息写在遗嘱或者信托指令里面。
4. 注册保险公司的个人账户
第四件事就是去注册咱们在保险公司的个人账户。在新加坡,绝大多数保险公司,只要咱们买了它家的保单,就能注册一个专属的个人账户啦,有的是网页版的,有的还有专门的 App 。
注册个人账户有不少好处。
一是方便查看自己的保单信息,连完整的保单合同都能看到呢。
二是当咱们的个人信息,比如电话号码、住址这些发生变化了,可以在账户里及时更新。
三是做一些保单的变更会更容易,比如改变缴费方式、提取现金价值,或者调整投连险的基金组合,还有的公司允许在这里提交理赔申请、申请住院险的预授权。
要是有的公司会通过它的 App 给咱们发一些重要通知,那注册这个账户就更有必要了。
5. 保留一份现有保单的汇总
最后一件事,就是保留一份咱们现有的所有保单信息汇总。特别是买了好多份保单的朋友,管理起来挺麻烦的,时间一长,可能都忘了这些保单具体保了些啥了。要是有一份汇总了所有保单主要信息的材料,对咱们来说帮助可就大了。
要是在新加坡本地有 Singpass 的朋友,我强烈推荐用政府去年推出的一个平台,叫 SGFinDex。
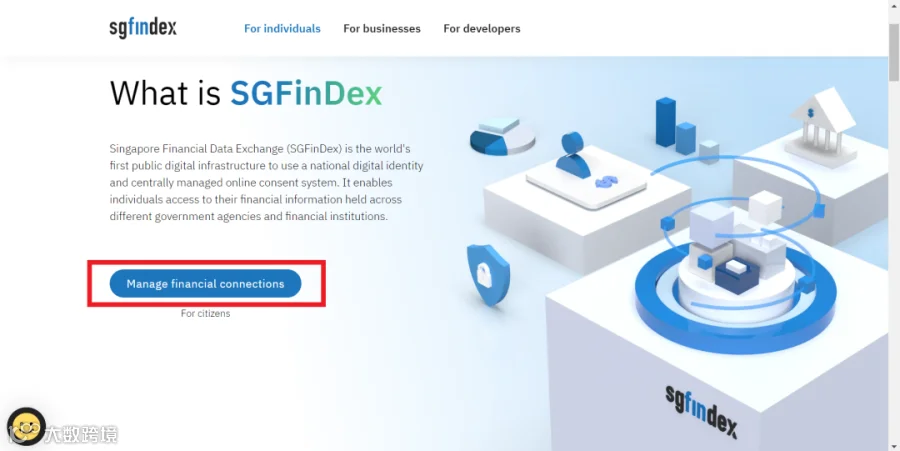
这个平台可厉害了,它能把咱们在本地不同银行、保险公司、新交所的资产信息全都汇总到一起。特别是保险方面,咱们保了啥、保额是多少,在平台上一看就清清楚楚的。

它的信息详细到每份保单的有效期、保额、保费、缴费日期、缴费方式、现金价值等等,特别全面。
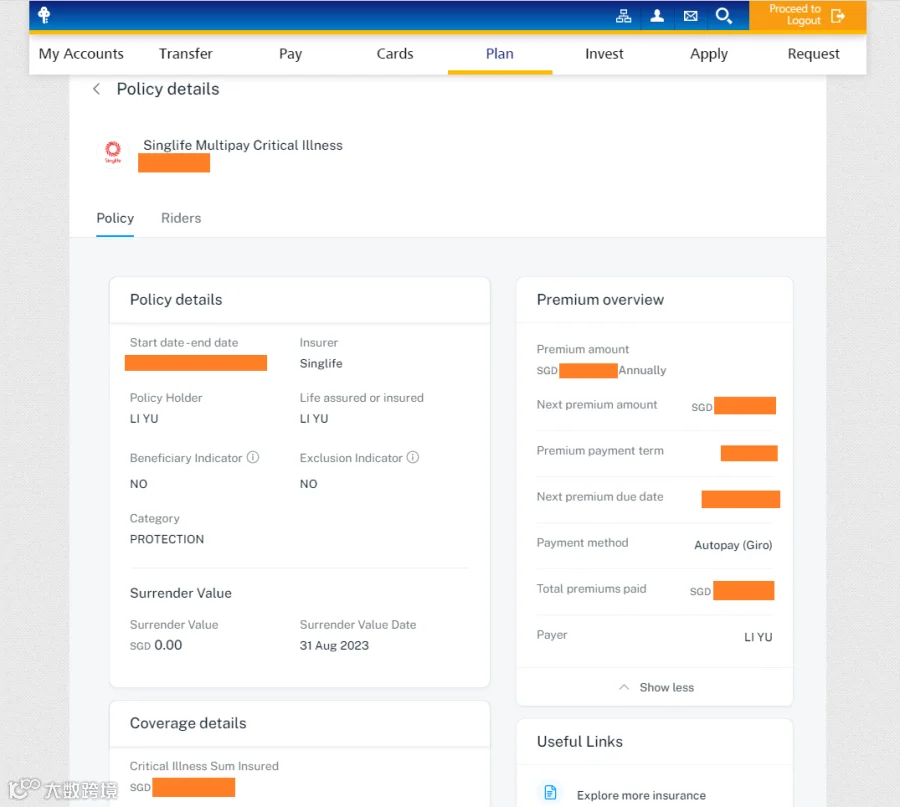
要是没有 Singpass,咱们自己也可以做一份包含上述信息的汇总表格,或者请保险经纪帮忙整理一下也是可以的。
保险在每个人的财务规划里可是很重要的一部分。正因为它这么重要,咱们更得主动去管理和维护好自己的保单。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!