


咱们买储蓄险的时候,心里头惦记这几个事儿:能赚多少啊?啥时候能拿到钱?钱能不能稳稳地流进咱口袋?以后留给孩子的家底厚不厚实?
今天,就给大家唠唠万通的储蓄保险计划 ——「富饶千秋」。
这产品为啥名声响当当呢?关键就在一个 “稳” 字!要是您盼着长期收益稳稳当当,它的 IRR 预期能到 7.21%,在行业里那可是拔尖的,把其他好多竞品都远远地抛在了后面。
想早点拿到钱?它在 1 年后就能开始提了,保费没交完也不碍事,早早地就把未来的现金流给锁定住了。
要是考虑把钱稳稳地传给下一代,它有各种各样的领钱办法,还有灵活的年金转换功能,能让子孙三代都高枕无忧。
1.收益高,领钱快,它的 369 提领到底有多牛呢?
说实话,储蓄险这市场竞争可太激烈了,每家都想有点独家的本事。但「富饶千秋」那可是 “卷王中的战斗机”!
回本的速度,要是 5 年缴费,13 年就能回本,可市场上一般都得 18 年,这差距,一眼就看出来了。
提钱的速度,第 1 年就能拿到现金,比那些至少得等 3 年的产品快了可不是一星半点。
提领的比例,有 3%、6%、9% 三个阶段,还能灵活地往上加,前期能用来给孩子上学,后期能帮着成家立业,每个阶段要用钱的地方都照顾到了。
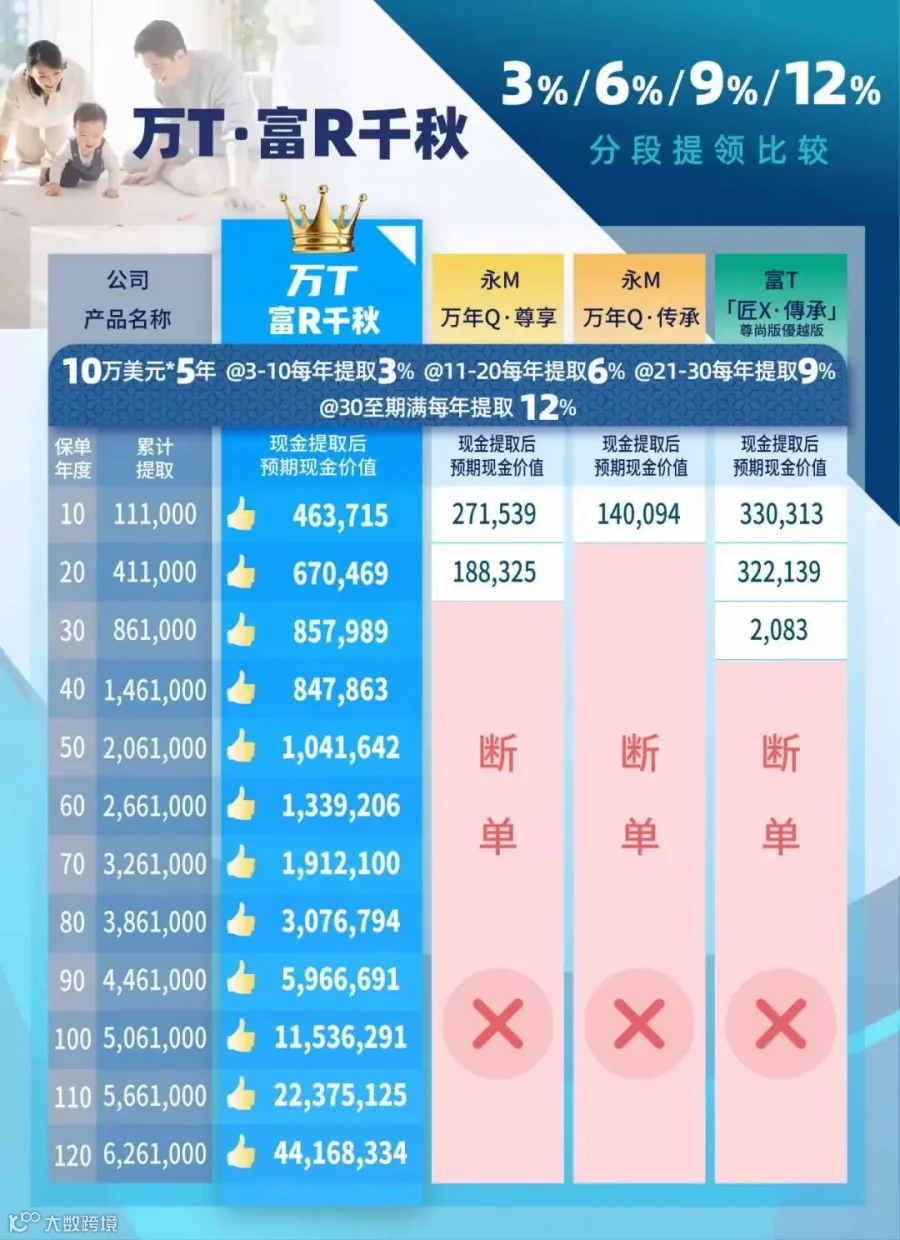
咱先来看张对比图,感受感受:
图里能看到,和业内三款产品比起来,「富饶千秋」的提领能管一辈子,可其他竞争对手的现金流早早就断了。
2.为啥 “真年金” 比 “直接拿现金” 更靠谱呢?
储蓄险主要有两种玩法:一种是直接把现金提出来,另一种就是换成年金。
那为啥年金提领更好呢?直接拿现金的话:钱花光了咋整?
拿现金看着简单,可拿多少、能拿多久,都得看那不太靠谱的收益。市场要是不好,可能没领几年,账户里就没剩啥钱了。
真年金:人活着就能一直领钱。「富饶千秋」的年金模式就不一样了。一旦转成年金,那就是稳稳当当的 “死工资”,不管市场咋折腾,每年都能稳稳地拿到钱,活 100 岁、120 岁都没问题,越长寿越划算。
比如说:您 35 岁开始买储蓄险,55 岁以后每年把一部分现金价值转成年金。要是您能活到 100 岁,这年金都翻了好几倍了,而且这期间剩下的现金价值还能接着涨。
简单说就是:“增值的时候赚得多,提钱的时候稳得很。”

这「富饶千秋」的提领功能可不是吹的。那些号称 “提领王” 的产品,顶多给个固定的比例,没几年就领完了。
3.「富饶千秋」提领灵活,分好几段,能领取一辈子。
1)369 提领:从孩子上学到自己养老,啥时候都有钱用。
3% 提领(孩子小时候):3 到 10 岁,能给孩子报兴趣班、搞课外活动用;
6% 提领(上学时候):11 到 20 岁,中学大学的学费都有着落了;
9% 提领(成家立业):21 岁以后,能凑婚房首付,补贴家用。
到最后,现金价值能有 1.92 亿美元,简直就是 “传家宝”。
2) 3/6/9/12 提领:31 年以后,提领比例一下子提到 12%,现金流更足了,养孩子的钱也够了。
总共能领出来 626 万美元,还剩下 0.44 亿美元的现金价值接着传给下一代。

2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
