


最近这段日子,在香港,除了那超火的能有 7% 收益的储蓄分红险,还有一类短期固收险也特别热门,它的保证收益能达到 4% ,关键是保本还保息,一锁就是 5 到 15 年,利率可比内地存款高出好几倍,好多内地投资者不惜专门坐飞机跑到香港去投保。
今天,咱们就来好好盘一盘几款中短期保证收益的储蓄险,瞧瞧收益到底咋样,值不值得咱们把内地的存款挪过来投它。
1.友邦的【承诺您】
这产品的责任一目了然:
从 15 日到 70 岁的人都能投保,而且是美元保单。
缴费就缴 2 年,8 年到期,到期的时候一次性把钱全取出来。
重点来了,8 年保证复利能有 3.6%,换算成年化单利就是 4.05%。

期满的时候,稳稳当当保证能拿回总保费的 130%。

它没啥弯弯绕绕的,合同上写啥就是啥,所见即所得。
不过呢,【承诺您】有缴费要求,每年最少得缴 4500 美元保费,最多不能超过 100000 美元。
要是投保期间不幸身故了,咋赔偿呢?要么赔保单的现金价值,要么赔已交保费的 110%,哪个多就赔哪个。
目前这款产品是限额发售的,额度一旦卖光,那就买不到啦。
2.保诚的诚您所想
这款产品每次发售都是限额的,眼下已经停售了,不过之后说不定还会追加额度再卖。
诚您所想在现在还在售的中短期保证收益储蓄险里,算是期限比较长的。
1 到 70 岁的人都能投。
缴费得缴 5 年,15 年期满,期满一次性取出。
15 年保证复利是 3.21%。

期满的时候,保证能拿回总保费的 151%。
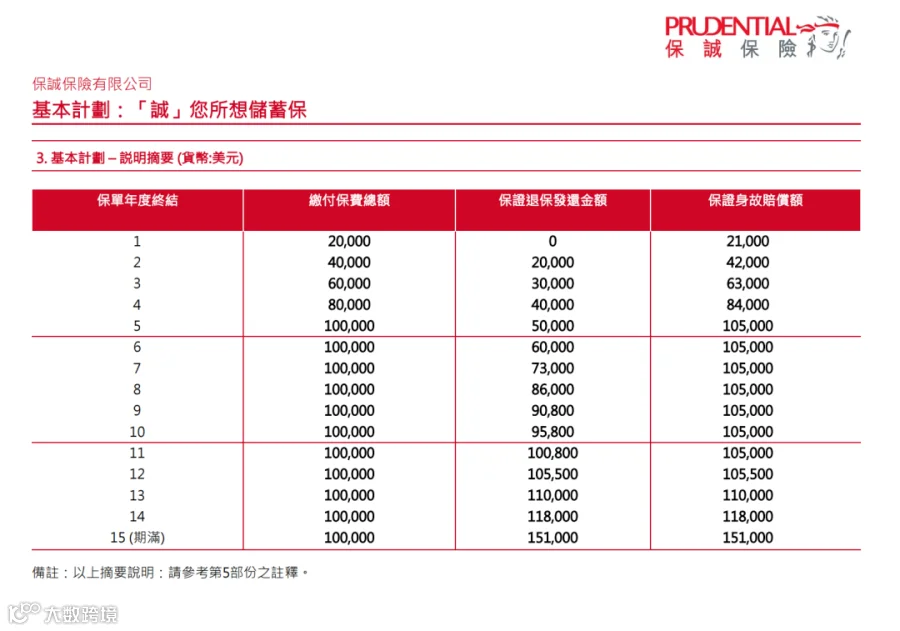
收益都写进合同里了,也是所见即所得。
诚您所想同样有缴费限制,最低年缴保费要求 3760 美元,最高年缴保费为 100000 美元。
要是投保期间不幸身故,赔偿方式和前面友邦的那款类似,要么赔保单的现金价值,要么赔已交保费的 105%,取其高者。
3.富卫的智优盛 2
这可是目前香港市场上保证收益最高的一款产品,15 日到 80 岁的人都能投保,而且只限美元保单。
缴费 2 年,8 年期满,期满一次性取出,预缴首年保费还有 15% 的折扣。
8 年保证复利高达 4.3%,期满保证拿回总保费的 140%。
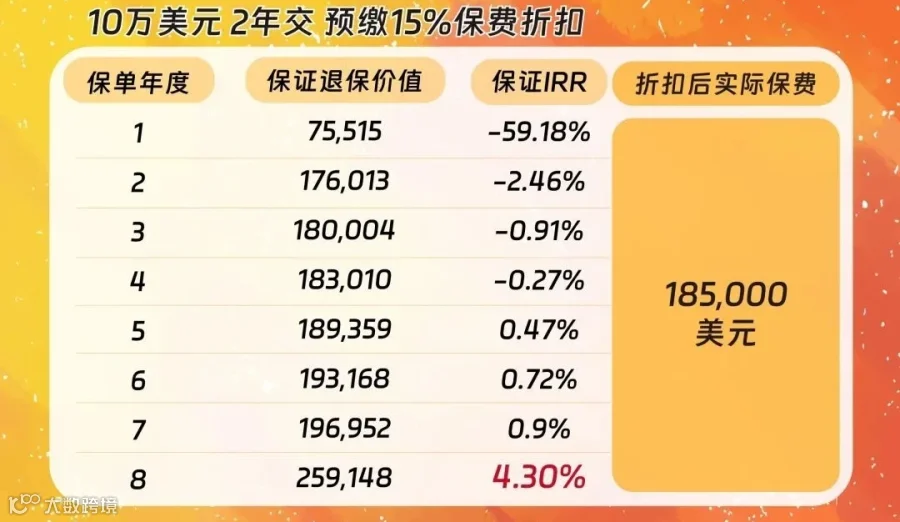
不过这款产品门槛相对高些,最低年缴保费要求 12500 美元,最高年缴保费为 250 万美元。
要是投保期间不幸身故,赔偿规则跟前两款差不多,要么赔保单的现金价值,要么赔已交保费的 105%,取其高者。
4.中银人寿最新推出的守跃保险计划
这款产品形态稍微复杂一点,15 日到 80 岁的人都能投保,而且可以选择港元、人民币、美元三种货币的保单。
缴费 2 年,前 3 年的收益是保证的。
前 3 年保证复利 3.75%,要是算上保费折扣和预缴优惠,保证复利能高达 4.14%,3 年期满预期总收益是总保费的 112%。
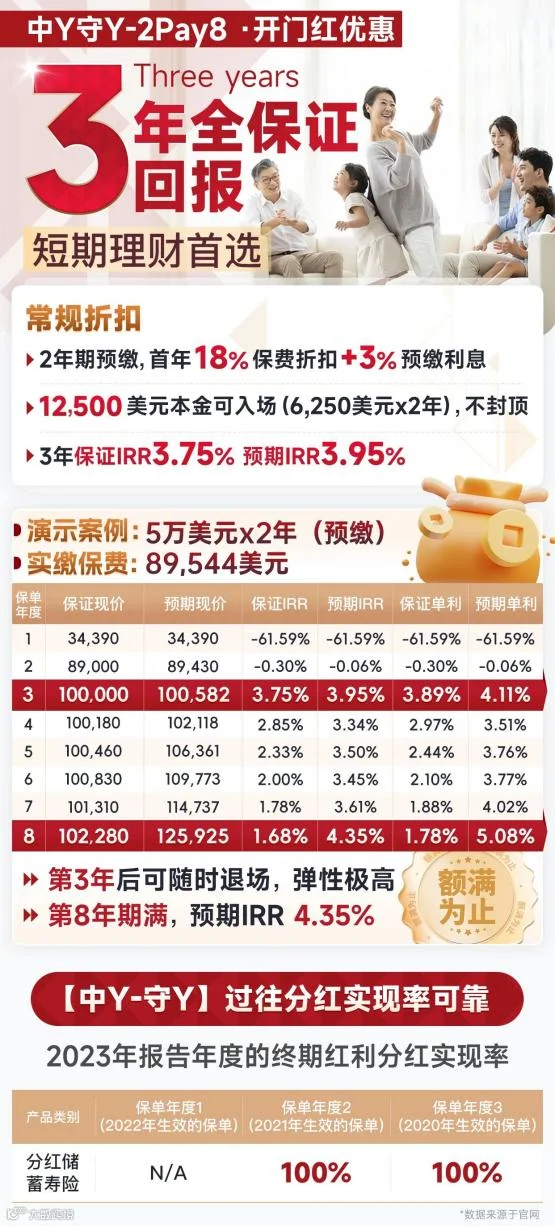
3 年到期后,可以选择退保,也可以选择继续持有保单。如果选择继续保单,那么保证内部收益率(IRR)会逐年降低,收益大头逐渐变成分红。
到了第 8 年保证复利变成了 1.68%,加上分红后的预期复利 4.35%,这个数据跟普通分红险对比,也还不错。
投保人可以根据个人意愿,随时选择退保,灵活性相当高。
产品的投保门槛,要求最低年缴保费不低于 6250 美元,上不封顶。
5.立桥人寿的【息享年年 3】
0 到 80 岁的人都能投保,可选港元、人民币、美元三种货币保单,缴费方式可以整付或者年缴。
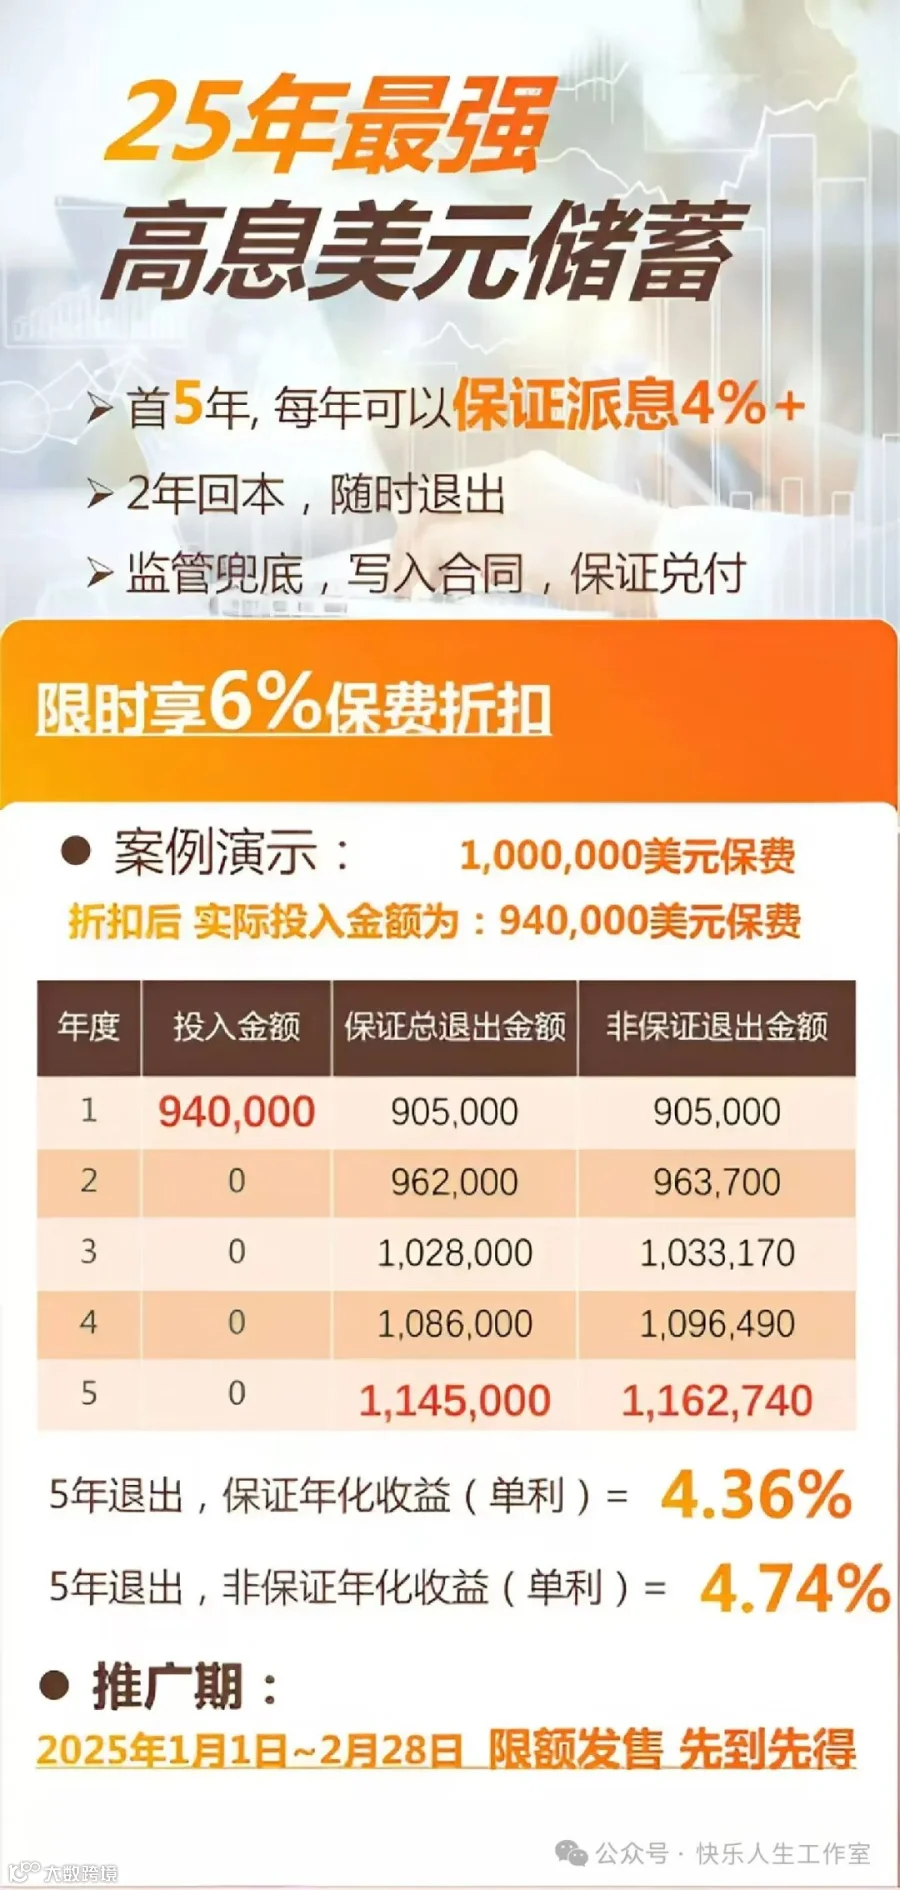
保单期限可选 20 年或者 30 年,5 年保证复利 3.8%。
到期保证收益是已交保费的 121%。

5 年到期后,可以选择直接退保,也可以选择继续持有保单。
如果继续持有,从第 6 年开始,一直到保单期满,保单会变成 2% 的保证收益 + 非保证分红的模式,20 年的预期复利达 4.92%。
这款产品中规中矩,所以它更适合第 5 年退保,当成一个 5 年定存来用。
产品的投保门槛,要求最低总保费不低于 12500 美元,上不封顶。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
