1% 的保证收益,6% - 7% 的预期分红,听起来似乎不错,可大家心里难免会犯嘀咕:保险公司到底会分多少给我们呢?要是保险公司赚得盆满钵满,却不给我们分红怎么办?乍一听,好像有点道理,可事实真的是这样吗?
带着疑问,我打开了香港保险业监管局(保监局)的官网,找到了一份文件。

在这份《分红业务设立维持基金的指引》文件里,保监局对香港保险公司的分红业务定下了公平公正的总原则。
香港保险公司必须充分考虑投保人的利益,要为投保人的利益做长远打算。

分红情况必须提前报备,并且接受保监局的监督。
那要是有保险公司硬来怎么办?
放心,香港保监局有权更换执行董事,而且香港保险公司内部还驻有官方委任的精算师。
总之,香港保险公司内外都有监管,投保人的钱一分都不会少。
香港保险公司究竟是如何分配利益的呢?保险公司的盈利主要靠三差:利差、死差和费差。
其中,储蓄险的收益主要来自保险公司投资产生的利差。也就是说,保险公司投资赚了钱,投保人才能分到钱。当然,还要扣除各种开支、负债等,剩下的钱才是可分配盈余。
有人问,这账怎么算,有分红比例吗?还真有。
按照 “保单持有人优先” 的原则,投保人先分红,然后才轮到股东。而且香港保险公司要按照之前向保监局报备过的分红比例进行派发。
比如安盛「挚 H」,投保人与股东的利润分成是 90 : 10,也就是说,90% 的可分配盈余归投保人。从产品条款看,底层债股比例上下限是确定的,只能在范围内调整。
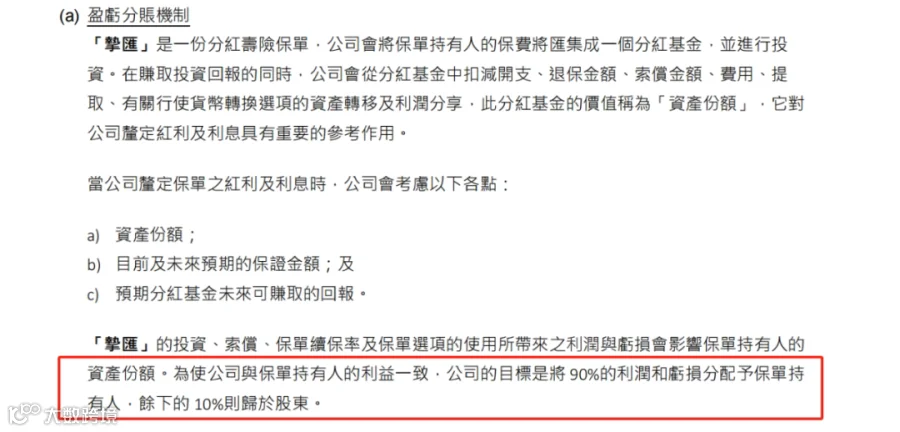
我觉得,相比内地 70% 的分红比例,香港保险公司 90% 的可分配盈余还是挺不错的。这种方法也是香港保险市场常见的利润分配方式。
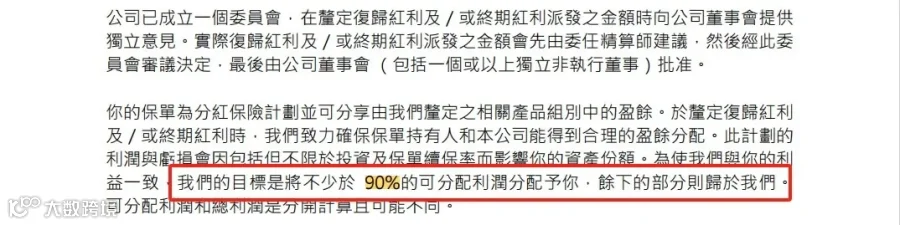
再比如万通「富 R 千秋」,也承诺不少于 90% 的可分配利润分给投保人。
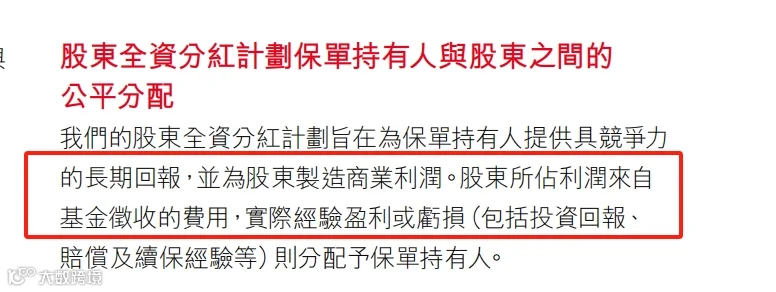
比较特殊的是保诚,「隽 F」的 “股东全资分红”。

这是什么意思呢?投保人把保费交给保险公司,保险公司将这笔钱放入股东全资分红保单业务基金,投保人可以享受该基金带来的利润。
它有什么优点呢?该基金投资的是一篮子资产,多项资产组合能给投保人带来稳定的投资回报。同时,资管团队会根据市场环境灵活调整持仓比例。比如股市表现好的时候,会投资更多权益类资产,反之亦然。
利润分配方面,股东只收取基金账户的管理费,账户 100% 的可分配利润都分给投保人,但亏损也由投保人承担。
有人担心,万一账户亏了不就惨了?确实,利润都分给投保人,风险平滑机制的调节能力会削弱,这可能也是保诚近来红利回退的原因。不过公平地说,保诚这种红利分配方式也并非毫无可取之处,在投资环境好的时候,投保人能获得更高收益,风险与回报相匹配。
所以说,香港保险公司的分红可不是乱来的。像安盛、万通、保诚这三家保险公司,直接公开在宣传资料上。其他香港保险公司虽然没有明确规定分配比例,但分红大多还是遵循 “保单持有人优先” 的原则。从过往数据来看,分红比例大多在 90% 左右。
而且,香港保险公司要向保监局报告分红派发比例。过高不合理,因为保险公司要给自己保留合理利润用于经营;过低更不合理,因为保监局明确要求需 “顾及投保人的利益,要为投保人的利益做长远打算”。
总之,香港保险的各种收益提取、利益分配都有规章制度,接受保监局监督。那些说香港储蓄分红险是庞氏骗局的,这下可以闭嘴了。

2025 年 1 月 1 日起香港保险产品收益将下调,现有预期回报超 7% 的储蓄险或下架,取而代之的是预期收益率不超 6.5% 的新产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!