这两年,港险的宣传可真是有点过火了,夸张得让人咋舌。
瞧着那架势,好像真把投资里收益性、安全性、流动性这 “不可能三角” 给突破了,啥好处都占全了。
就说预期收益吧,好多港险产品都吹嘘能达到 7% 以上,这数字看着就诱人。
还一个劲儿强调,作为保险,天生就带着高安全性的光环。
再加上给了一堆所谓的 “提领密码”,搞得好像咱刚交完保费没几年,就能轻轻松松把钱领出来,本金还能接着蹭蹭往上涨,稳赚不赔似的。
咱虽说不是专业投资人,也不是啥金融分析师,但心里也犯嘀咕,哪有这么十全十美的产品啊?要么里面藏着陷阱等咱往里跳,要么就是宣传得天花乱坠,实际到手却大打折扣,说得卖的是个大西瓜,到手却只有个小哈密瓜。
那香港保险到底咋回事呢?今天,我就用大白话给大家唠唠,把这信息差给填平咯。
和咱们大陆的分红险不一样,香港的分红险一般用的是英式分红,也叫增额分红,这分红门道可多了,最多能包含三种分红方式。
第一种,周年红利;第二种,归原红利,也叫复归红利;第三种,终期红利。
你就把这想象成保险公司给你开了三个不同的分红 “小金库”,每个 “小金库” 都有自己的脾气。
第一个,现金账户,对应的就是周年红利。
这分红每年都发一次,发下来的钱立马就是你的了,想啥时候拿走都行,拿到手的就是实实在在的钱,看得见摸得着。要是你不着急花,把钱放里头,它就会越积越多,也不会变少。
不过,它也有个小缺点,就是红利一般没多少。简单说,这个账户最稳当,钱好拿,就是赚得少点儿,安全性最高,流动性好,收益性欠佳。
第二个账户,权益账户,对应的是归原红利,也叫复归红利。
要注意,归原红利的数额也会慢慢变多,不会变少,这钱也是你的。但它可不是现金,只是在保单上显示的一个面值,也就是保额。保额这东西,你可不能直接拿去买东西、付账单啥的。除非哪天你不幸身故了,保险公司才会按照这个面值赔钱给你家人。
要是你想提前把这部分红利变成现金揣兜里,就得先把保单的红利面值按当年度的折现率换算成现金价值。
就拿隽升来说,一开始它的折现率只有 80%,随着时间推移,慢慢涨到接近 1。
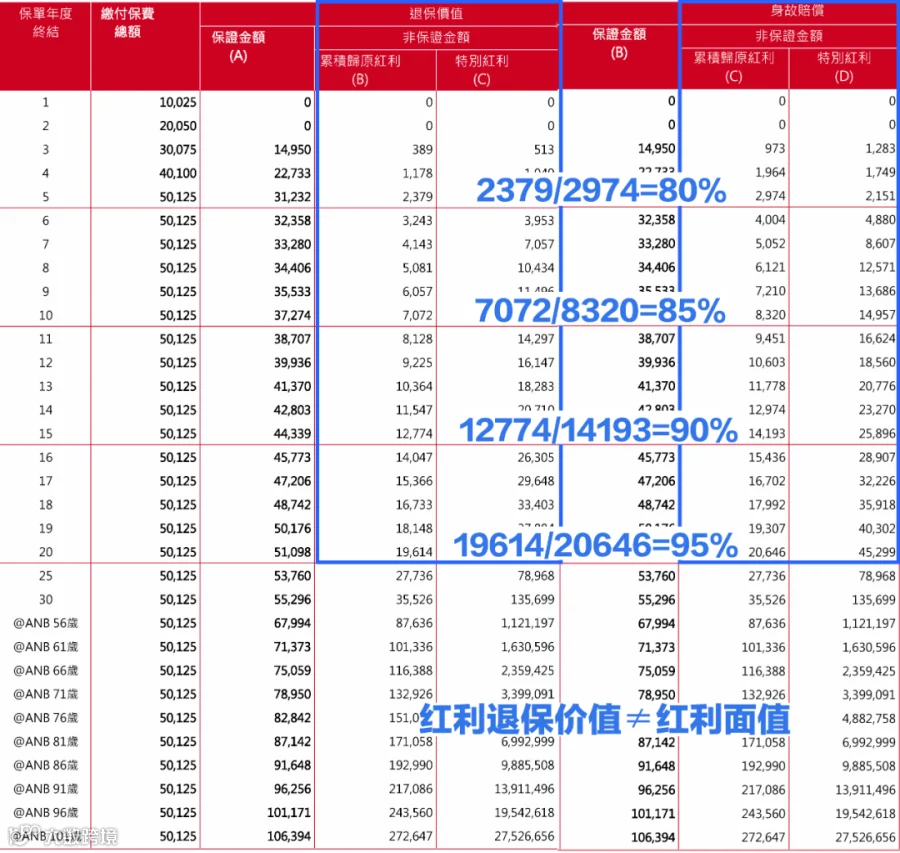
这么看来,归原红利安全性挺高,收益比现金账户强点儿,但流动性就不如现金账户了,钱没那么好拿。
第三个是托管账户,对应的是终期红利。
这个和前两个可大不一样,终期红利名义上虽然在你保单里,但所有权可不是你的,就好比你把一笔钱暂时托管给保险公司,让他们帮你投资。
每期你都能知道这笔钱有多少,可就是拿不到手。只有等你身故了,或者你自己主动退保的时候,才能拿到这笔钱。而且投资这事儿,有赚有亏,这终期红利也跟着有波动,说不定还会变少.
比如说,今年保单上显示终期红利有 10 万,要是明年投资收益不好,可能就只剩 9 万了。这就意味着,你和保险公司得一起担着终期红利的投资风险和收益。
所以说,它收益可能最高,但安全性最低,有缩水的风险。
至于流动性,虽说也还行,可要是在亏损的时候你急着把钱拿出来,那就跟割自己的肉一样心疼;要是赚钱的时候拿,账户就没法继续增值了,让人左右为难。
最后,咱们再回到最初的问题,港险到底有没有打破投资的 “不可能三角”?
答案当然是没有。
它不过是在内部搞了多种红利分配方式,在收益性、安全性和流动性之间玩了个平衡术。
比如说,你买的产品预期收益吹得特别高,特别吸引人眼球,那大概率是终期红利占比超高,可这部分红利不稳定,说不定会回撤,安全性就没法保证了。
反过来,要是你买的产品归原红利占比更大,那确定性倒是强一些,不过对应的预期收益一般就不会太高。
总体而言,港险可比内地保险复杂多了,信息差也大得多。
大家要是真想投保港险,提前把自己关注的产品分红结构摸个透,做到心里有数,买得明白,买完也不后悔,这可是至关重要的一步。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!