


一提到境外配置,很多人首先想到的是中国香港,其次就是新加坡。
而说到美元保单,第一反应就是中国香港,第二想到的还是中国香港。
同样都是境外的离岸金融中心,为什么新加坡美金分红保单的宣传却几乎听不到看不到呢?

新加坡当然是有美金分红保单的,但是基于一些原因,我们在选择配置此类保单时,都会优先选择香港。
1、新加坡美金储蓄型保单给的预期收益要少于中国香港的同类保单。
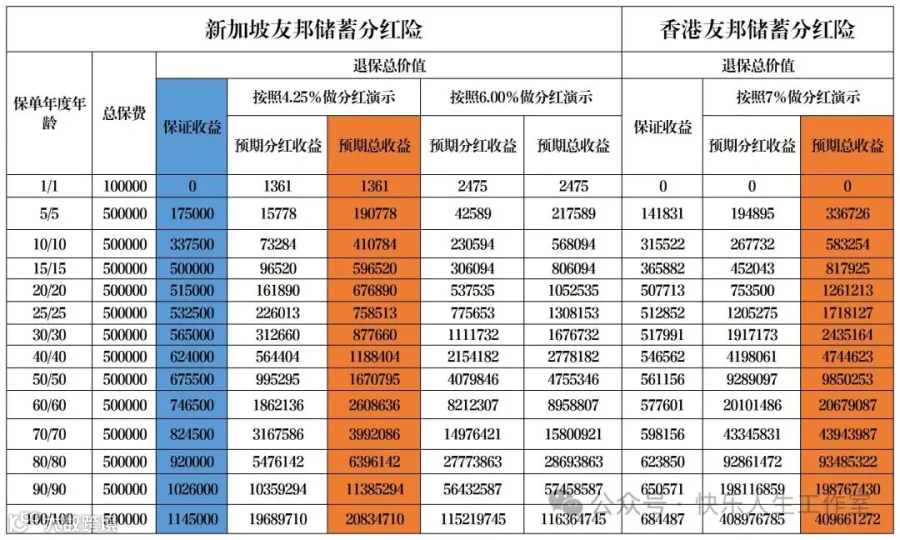
举例:同样是友邦,新加坡友邦和香港友邦同样的美金储蓄型保单给的收益相差不小,特别是在后期。
同样是5年交,年交10万美金,总保费50万美金,新加坡友邦和香港友邦的预期收益对比如下:
2、新加坡的储蓄型分红险功能没香港的全面
比如:中国香港分红保单包含的多元货币转换、被保人无限制转换、给孩子投保的话可以设置第二持有人、保单拆分功能等,这些都是中国中产家庭很喜欢的功能。
3、新加坡储蓄型美金分红门槛较高
上面举例的新加坡友邦的分红计划 AIAXXXX,有5年期或趸交两种选项,5年期年交最低5万美金、趸交最低25万美金;在香港,其实5年交,年交5000美金也是可以买的。
新加坡保单的优势不是在分红险上,而是在寿险上,比如定期寿险、IUL指数寿险等,这些才是新加坡保单最大的优势。
新加坡全美人寿-指数型万用寿险IUL
新加坡 IUL 大揭秘(一):指数型万用寿险究竟啥样?
新加坡 IUL 大揭秘(二):IUL 会在被保人生前断保吗?概率几何?
新加坡 IUL 大揭秘(三):和美国 IUL 有啥不一样?
新加坡保险之:宏利 IUL VS友邦 IUL
为何全球高净值人群倾向于选择新加坡的IUL保险产品?
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
