眼瞅着年底了,每次一说到存钱的事儿,就戳到好多人的痛处。银行存款那利息,低得可怜,才 1.x%,美元存款 4% 的利息倒是诱人,可好多人要么不知道咋存,要么根本买不到,这可咋整?
好多粉丝问:上哪儿去找年化利率 4% - 6% 的存钱工具呢?别急,今天就给大伙分享三个存美元的妙招。
第一种,适合放短期的钱:存美元定存。
在香港,好多银行都有这个业务,像中银香港、渣打银行等等,选择可多了。今年好多人专门跑到香港开银行账户,其中一个重要原因就是为了存点美元定存。
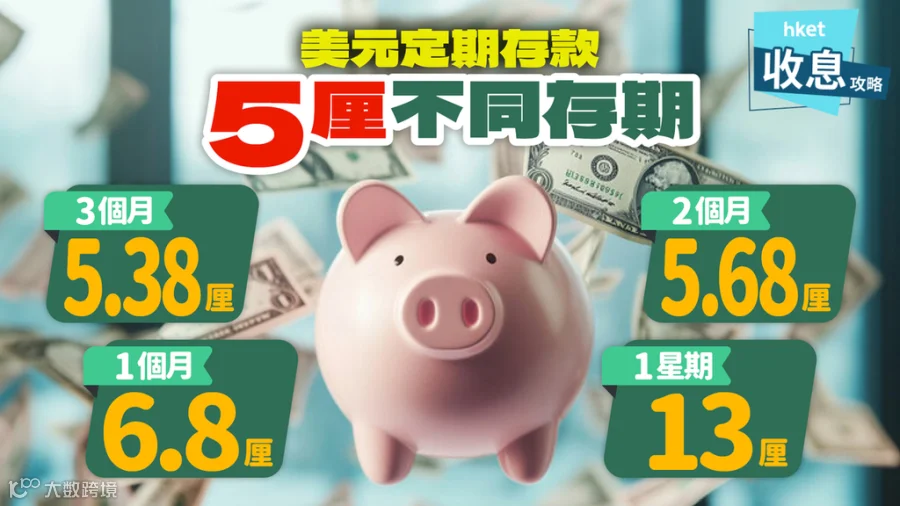
如果是新兑换的外币,做短期存款的话,利率更是高得吓人,能达到 13.8%。
一般情况下,美元定存的规律是:存期越短,利率越高;存期越长,利率越低。
为啥呢?因为美联储有降息的预期,银行的牌价每天都跟着调整,而且是往下降的。前几个月美元定存利率还有 5% ,现在就只有 4 点几了,接下来,大概率还会接着降。所以大家要是想锁定高息,可得趁早动手,晚了利率就越来越低了。
给大伙具体说说利率情况:存最短 1 个礼拜的,利率大概在 9% - 10%;存 3 个月的,普遍能有 4% - 5%;存 1 年期定存的,利率在 3.5% - 4% 不等。
虽说存期长利率低,但跟内地存款利息一比,那还是高出好几倍。再加上美元汇率走强的可能性很大,这就相当于既挣了利息,又赚了汇率上涨的钱,是不是美滋滋?
第二种,适合放中短期的钱。
美元定存有个短板,就是最多只能享受一年的高息,时间一长,利息就越来越低,要是美联储降息,收益更是直线下滑。
所以,要是手头有 5 到 8 年都不打算动用的中短期资金,就得找个新去处。这时候,有个超方便的工具 —— 香港固收保险,大伙可以把它简单理解成用保险的形式把固定收益给锁定了,就当成储蓄来用就行,它是以美元计价的,同样保本保息,利率还比一年期的美元存款要高一些。
我常用的有两种:
一种是 8 年到期,到期后全额本息取出,折合年化利率 5%,相当于投入 100 能拿回 140;
另一种是锁定 15 年,年化利率相应再高一点,是 5.17%,15 年后本息能拿回 178,这两种都挺值得考虑的。
第三种,适合放中长期的钱。
要是手里有中长期不用的钱,那就可以选利息更高的香港储蓄保单,这玩意儿时间越长,年化复利越高,能达到 6.5% - 7% 左右。
它的底层资产是投资美股和美债,对咱们普通人来说,这可是间接持有美元资产最友好的工具之一。
因为它本质是保险,不是单纯的理财,所以本金更安全,一般持有 7 - 8 年就能保本,收益还比定存高。
不过,不管选哪种方法,前提是得手里有美元。
打开手机银行,搜 “结汇购汇”,一般都有这个功能,每人每年有 50,000 美金的额度,每年 12 月 31 号就清零了,要是没用可就作废了。
最后再啰嗦几句:我看到评论区有人说结汇购汇有价差、有损耗,我跟大伙说,可别在这小事上斤斤计较了。
一方面,跟多两三倍的利息收益比起来,结汇购汇那 0.03 的磨损简直可以忽略不计;
另一方面,换汇额度顶多 5w 美金,就这点资金体量,在价差磨损面前,根本没啥影响。
大伙都听明白了吧?
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!