在我处理港险咨询时,常常碰到一些让我意外的问题。
有人问:“有钱人是不是一般都不会买保险?他们那么有钱,生病随便花点钱治不就行了。” 还有人说:“有钱人哪会瞧得上保险,一年才 5% 的收益,谁稀罕。”
但事实可不是这样,答案是:富人不仅买保险,而且买得比普通人还多。
之前在一个分享会上,我讲过社会不同阶层在保险资产配置上呈现的金字塔结构。

越是处于金字塔顶层的富人,他们配置的保险种类,是中产和普通人所配置种类的总和。这意味着,富裕阶层不光会像普通人那样配置重疾险、医疗险、储蓄险等,还会额外配置大额寿险来守护财富。
在海外,只要你是有产阶级,不管是买房还是买车,肯定都会配置保险,反而是底层的人才会毫无保障 “裸奔”。
咱们再看看一些统计数据:
彭博社称,中国富豪约 5.3 万亿美元的资产,一半以上都存放在香港。而大额保单是他们优先配置的资产之一,毕竟他们深知 “创业容易守业难”。
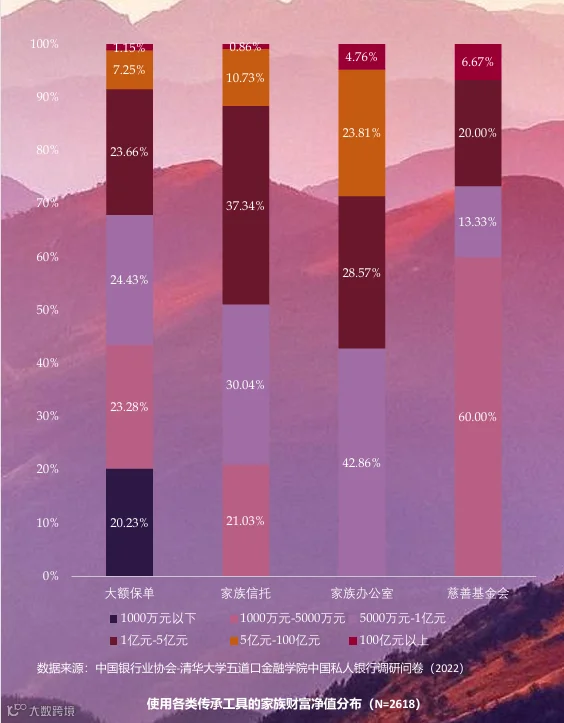
中国银行业协会和清华大学五道口金融学院中国私人银行课题组,在 2022 年针对 2618 名中资私人银行客户做了调研,发现在财富净值超 1 亿元的群体里,19.49% 的人设置了家族信托,14.36% 的人配置了大额保单,2.05% 的人请了家族办公室打理财富,0.68% 的人组建了家族慈善基金会。
富人通过配置保险,一般能实现下面这些功能:
1.给家庭可能遭遇的风险兜底,避免因意外致贫。
2.留出一部分资金专门用于特定用途,比如当作孩子的教育基金,确保财富安全,不会缩水。
3.合理避税,减少财富损耗。
4.隔离债务,防止生意上的债务牵连家庭资产。
5.实现财富传承,让孩子能维持现有阶层,不至于往下滑落。
要是你对这些统计数据没什么直观感受,不妨看看身边那些真实的例子。下面这些都是有官方报道,通过大额寿险、储蓄险类保单进行资产配置的情况:
1.给孩子准备教育基金和保障:王菲花 2000 万港币给女儿买了成长教育基金型保险;姚明为女儿购置了 1.3 亿的保险。
2.保障资金安全和家族传承:李嘉诚的儿子虽有自己的保险公司,但他却公开表示,把孙子的保险投在了英国保诚,还在 2014 年花 15.6 亿投资英国保诚的股票。
3.隔离债务:贾跃亭为了给女儿留条后路,在事业风光时就未雨绸缪,为女儿留下一份不可撤销的人寿保险信托;
2023 年,张兰设立的家族信托被击穿,不过她的两亿保单却安然无恙,躲过一劫。
4.实现自身财富保值:很多名人都通过配置保险来保值。
比如,奇葩说辩手臧鸿飞投保后,还和粉丝在香港一家知名保险公司合影;袁泉配置了 1500 万港币的储蓄分红险,并在投保现场留影;2018 年 12 月,著名相声演员曹云金带着妻子到香港某知名保险公司投保并合影;《非诚勿扰》主持人孟非出现在英国保诚理财顾问的海景办公室;因《延禧攻略》中袁春望一角走红的王茂蕾,也在香港保诚签单。
其实,还有很多富人把资产架构在寿险上的海外信托,像梅艳芳的信托、肥肥沈殿霞给郑欣宜的信托、许晋亨家族的信托等等。
近年来,大家投资时的风险偏好降低了,越来越多的资金都倾向于加大稳健类资产的配置。从这几年单件保费的增长就能明显看出这一趋势。
虽然咱们大多数普通人的资产比不上富人,但富人通过保险转移风险,设置专款专用的养老金、子女教育金来稳固阶层,这种做法值得我们在规划资产配置时借鉴。
多参考那些老钱家族、聪明资金的选择,对咱们来说绝对是个不错的参考方向。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!