作为一名从业快13年的资深境外保险销售,我经常碰到客户问这些问题:
“我怕中途需要用钱怎么办?”、
“心里有点压力”、
“怎么回本时间这么长?”、
“收益率好像不高啊”......
其实,我特别感激能提出这些问题的客户。
能挑出长期存钱这些“问题”的,说明对理财有意识,对钱很上心。
其实,这事儿没那么复杂,没有绝对的好坏。
长期存钱的好处也有不少:
比如长期下来利息多、收益稳定、专款专用、能强制存钱、安全、还能一直领钱......
当然,也有人觉得买股票基金挺好的,一年赚20%挺美的。
说到长期存钱,虽然好处多多,但“长期”这两个字还是让不少人犹豫。
做理财规划时,得全面考虑,看看自己到底需不需要长期存钱的产品。有时候,不是它不好,而是我们没发现它的价值,或者我们的需求跟它不匹配。有些“内在原因”,可能连客户自己都没想明白。
长期存钱不只是理财的一个动作,更是对自己未来生活的一种长远规划。这更适合那些有理财意识,能全面考虑的人。
你看,现在信息这么多,数字货币也越来越火,真正聪明的人,是在变化的市场里找到自己的稳定投资方式。
我帮我的客户们规划的长期存钱计划,不只是保险那么简单,它是我们走向财务自由的“加速器”。
所以,当我们聊长期存钱时,不只是说它现在的好处或者存钱习惯。
我们在聊一种生活方式,
一种聪明的理财观念,
还有我们想要的那种未来生活。
举个例子:
Z先生,35岁,在新加坡是一个单位的中层领导,收入挺稳定。
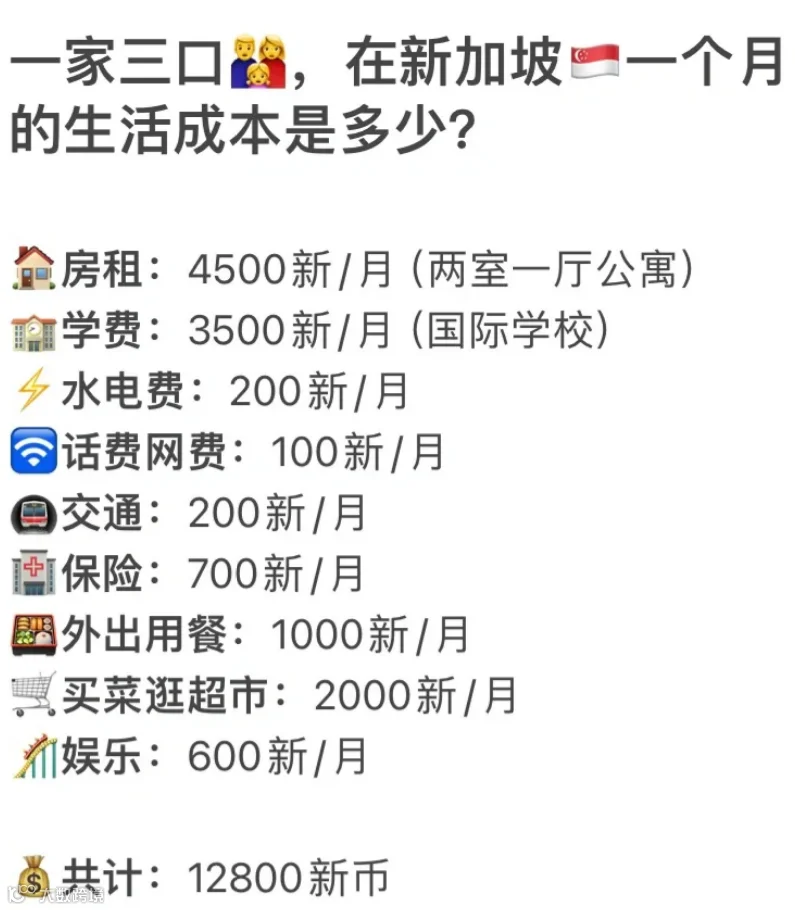
他想15年后让孩子出国留学,走国际化道路。
有这种打算的家长,不用我多说,肯定知道长期存钱的重要性和安全性。
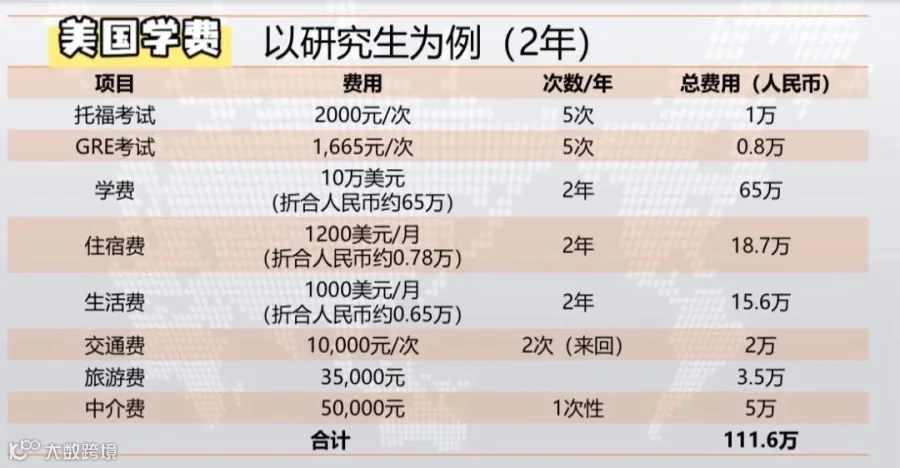
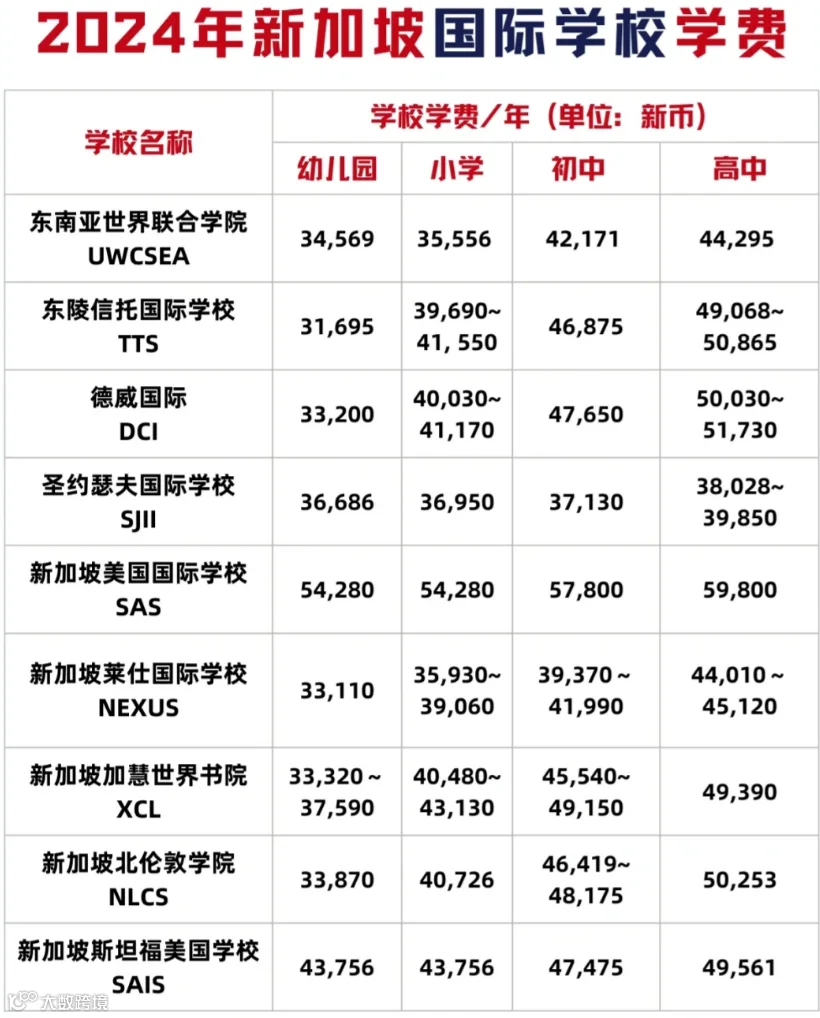 想想孩子要是能上美国常春藤或者英国G5这样的好学校,学费可是个大问题。
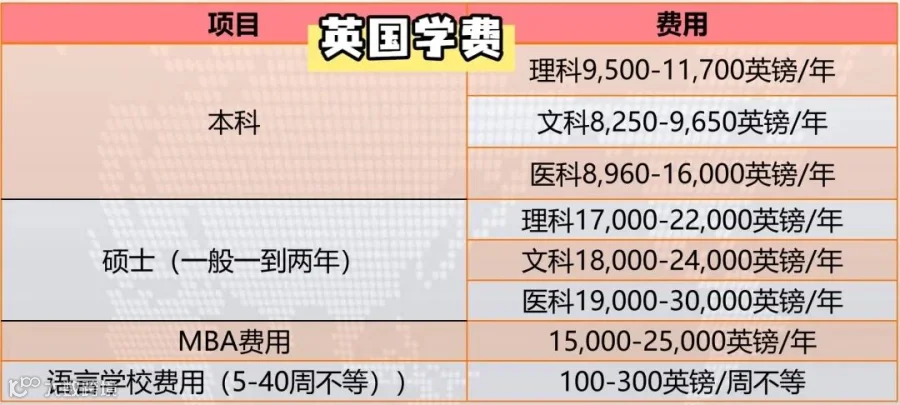
他们也不会纠结“中途需要用钱怎么办”这种问题。
因为他们心里清楚,为了孩子的学费,他们不会随便用钱干别的事。
是辛辛苦苦攒100万学费,还是让钱生钱,从50万变100万?
长期存钱计划,就是帮你更快实现目标的“神器”。
所以,大家得想清楚自己家的需求和未来规划。
长期存钱产品,就是帮你实现这些规划的好帮手。

如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!