相较于去年,保费回赠比例实现了大幅提升,亮出业界最高74%首年保费优惠,5年缴基本回赠升至最高达28%,为投保人带来了更为丰厚的回馈。
同时,预缴保证利率也水涨船高,由去年的5%上调至5.5%,进一步增强了产品的吸引力。尤为值得一提的是,这两项优惠并非相互独立,而是可以进行叠加享受,如此一来,投保人可以用更少的成本获得更可观的收益。
01
双重优惠:首年保费立省约74%
此次,永M万年Q系列优惠共有两大优惠,分别是保费回赠和预缴保证利率,主要特点如下:
推广期:2025年1月1日至2月28日
保单繕发日期:2025年3月31日或之前
适用产品:万年Q·星H尊享、万年Q·星H传承
首年保费回赠:2%-28%
预缴保证利率:4.8%-5.5%
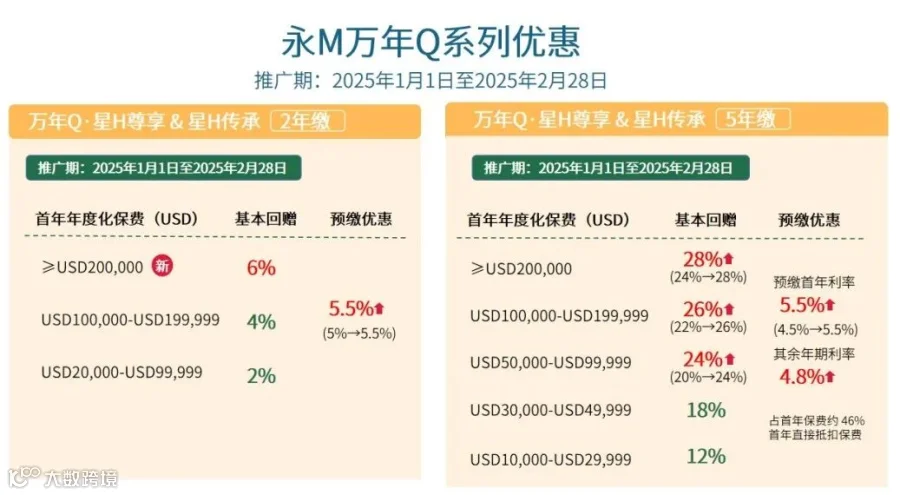
首年保费回赠:最高可达28%
一旦投保人支付了首个保单年度的全额保费,保险公司便会返还一部分作为保费优惠。此部分优惠金额可用作抵扣次年度的保费支出。

今年永M万年Q系列产品,保费回赠比例在去年的基础上上调4%,最高可达28%的回赠比例。
比如5年缴,年缴保费只要20万美元或以上,即可获得28%首年保费的优惠。
这个比例与同业相比极具优势,是目前市场门槛较低的产品,可以让客户享受更多的优惠。
永M的首年保费回赠的优惠比例,根据首年缴纳的保费金额、缴费期限不同,也会有不同标准的比例优惠。
具体标准如下:
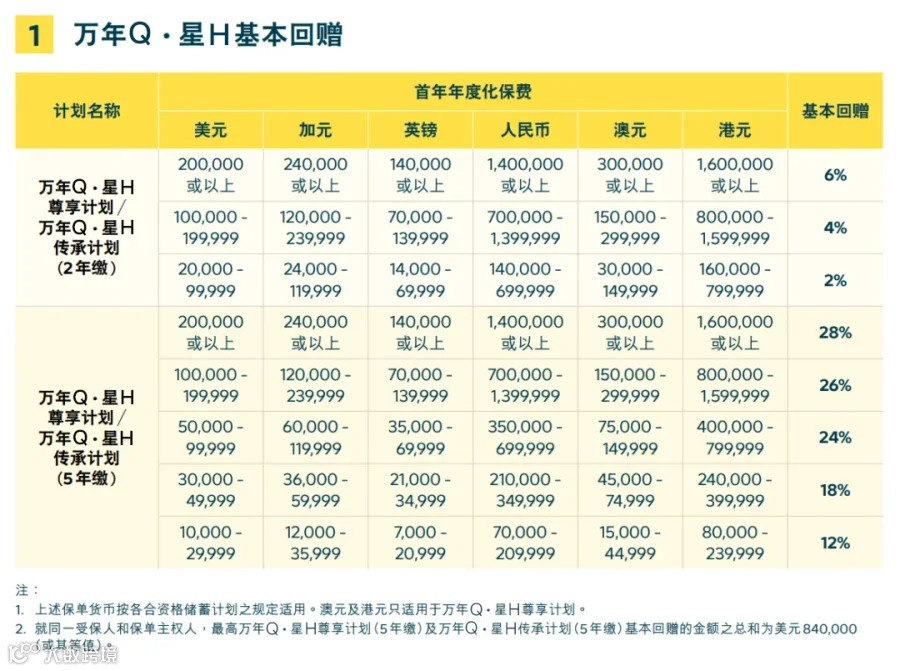
比如年投保20万美元,5年缴费,那按照基本回赠28%的比例,可以回赠5.6万美元,这笔钱也可以抵扣下一年的保费,也就是第2年只需要缴纳14.4万,是不是便宜不少呢?
永续优惠:
预缴保费,最高得5.5%的保证利率
有些小伙伴可能对“预缴优惠”有些迷茫,咱们首先简单了解一下它的含义。
预缴,就是一次性把未来几年期缴的保费都交给保险公司。除了首年的保费外,其余的保费将被存入一个名为“保费余额账户”的专门账户中。每年,保险公司都会为该账户提供一定的保证利率。随着保费逐年扣除,该账户将不再产生利息,客户可随时全额提取。

今年永M的预缴利率同样在去年的基础上进行了上调,最高可达到5.5%的保证利率。
比如5年缴美元保单,首年可享受5.5%,第2-4年可享受4.8%的保证预缴利率。
值得注意的是,此项优惠并未设置保费门槛,只要购买对应产品,即可享受利率优惠,方便客户轻松上车。
在当下低利率的环境中,5.5%和4.8%的利率实在难能可贵。
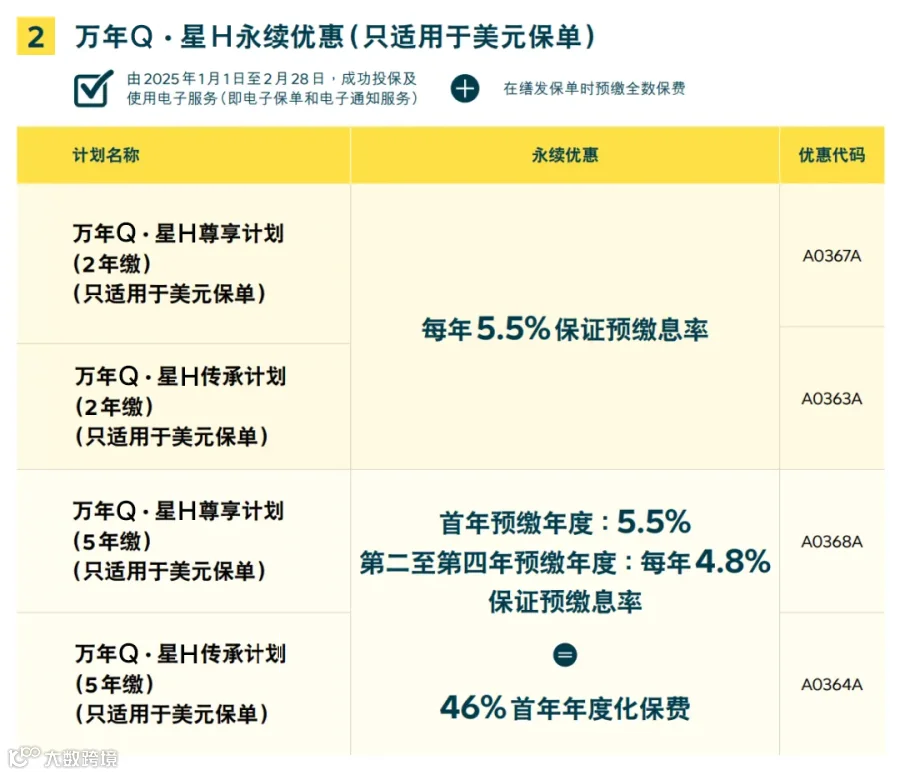
比如年投保20万,5年缴费,总保费100万,如果一次性缴费100万,相当于预缴了后4年的保费,那这4年的保费可以按照5.5%和4.8%的利率享受利息收益。
根据专业精算,这4年的利息总和相当于首年保费的约46%,并且这笔利息可以首年直接抵扣保费。
比如首年保费20万,那利息总和大约是9.2万,这笔钱可以在首年抵扣保费,也就是原本100万总保费减去9.2万,只需要缴纳90.8万。

别忘了,永M的两项优惠是可以叠加使用的。
5年缴,年缴保费只要20万美元或以上,即可获得基本回赠(28%首年优惠)+预缴优惠(46%首年优惠),两者合计达74%首年保费优惠。
02
岁末年初,入手港险的绝佳时机
了解了永M的优惠政策,是不是想立马入手香港保险呢?
其实岁末年初是购买香港保险的绝佳时机,除了较大的优惠力度,能省下不少真金白银之外,还有很多利好因素。
首先,汇率和条款比较稳定。香港保险大多是美元或港币计价,年底汇率相对稳定,这时候投保,就像是给你的钱找了个安稳的“避风港”,能减少以后汇率波动带来的那些让人头疼的不确定性。而且,很多保险产品的条款说变就变,新的一年可能就调整了。赶在年底入手,就能把现有的那些优惠条件和满意的条款稳稳地锁在手里。

其次,这可是财务规划的黄金节点。新的一年,花钱的地方多了去了,投资计划也得早早安排。保险,就是个超级靠谱的财务小助手,既能给咱保驾护航,又能悄咪咪地让资产增值。
年底把保险买好,就等于给新一年的财务状况开了个好头,后面的日子也能过得更踏实、更从容了!
03
万年Q·星H系列,永M的王牌
2025年初,万年Q率先发力,其星河系列惊艳亮相,带来了一系列突破过往极限的卓越特性。其中,独具特色的6大提领密码、稳健的分红结构、周全的传承选项、最短回本周期以及双重锁定机制等,无一不是在行业内独占鳌头,引领潮流。
时至年中,永M乘胜追击,对多元货币体系进行再度升级,精心推出多元货币4/6/11密码。
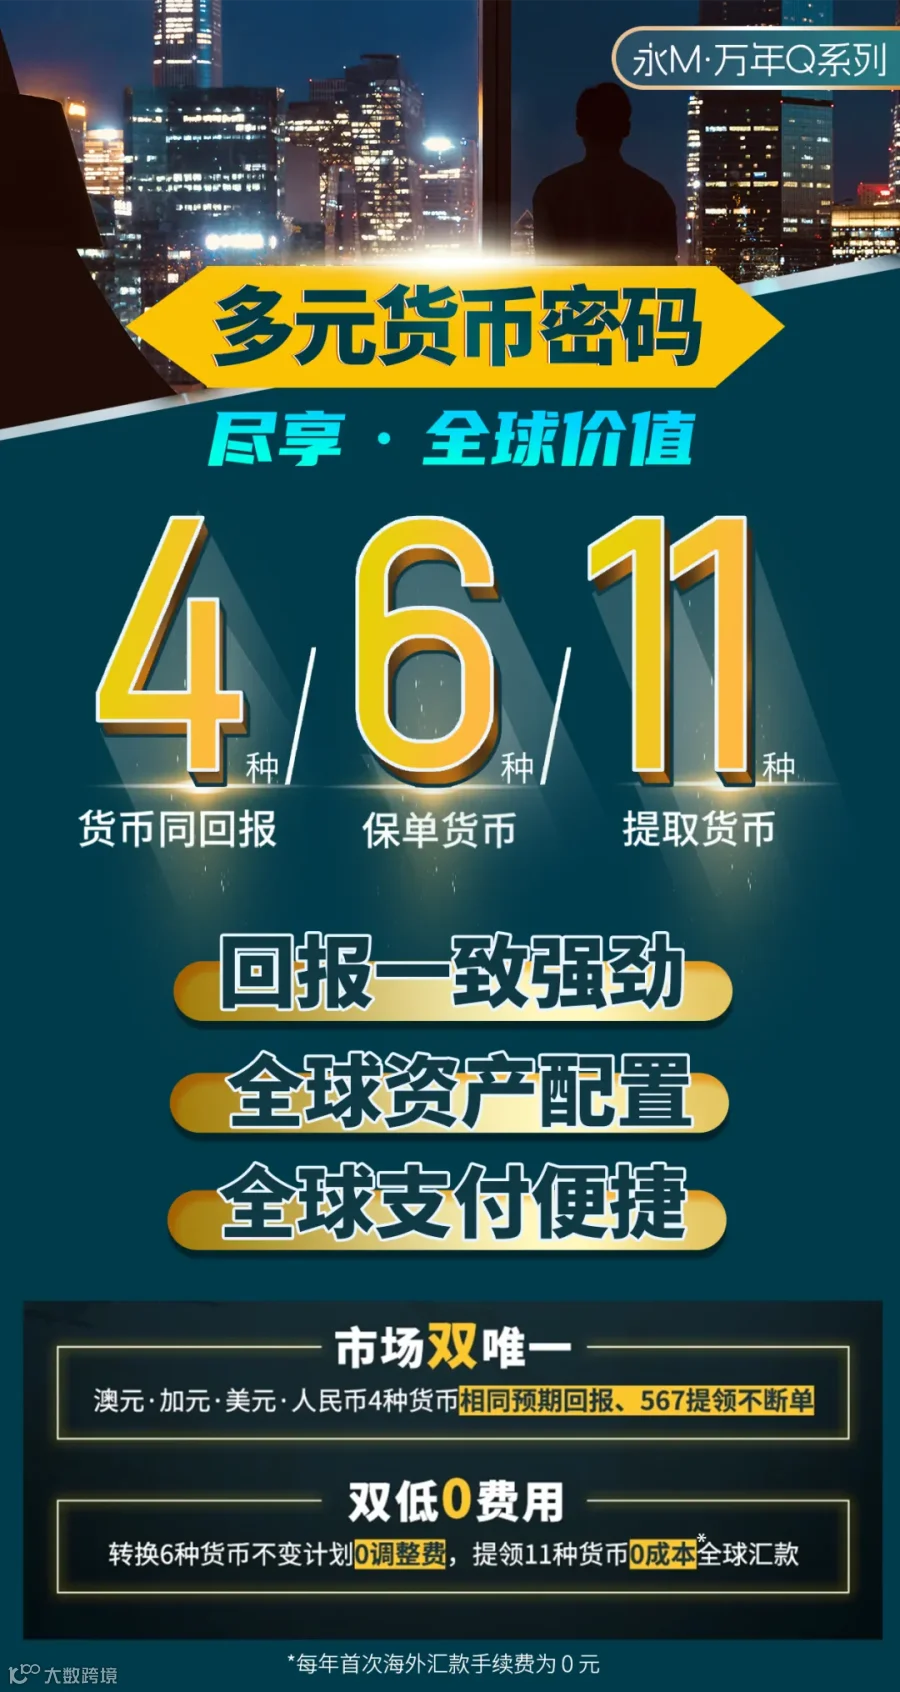
与此同时,永M还对其保单管理平台 SunWallet进行了全面优化升级。打破了地域、时间与货币的三重限制,让客户得以轻松、高效地管理保单价值。

如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!