2025年伊始,香港保险市场火爆异常,多家保险公司动作频频,力争取得新年开门红。近日,AXA安盛在香港和澳门隆重推出全新储蓄分红险产品「盛L储蓄计划」,凭借超短的缴费年期、丰富的保单权益和功能,以及首年保证优惠年利率高达6.8%等特点,一时间引起了市场的高度关注。
接下来,我们就一起来看看这款产品的详情!
ONE.
「盛L储蓄」特点一览
1、2年特短缴付期 预期回报超300%
「盛L储蓄计划」提供美元、人民币或港元为保单货币选择,具备2年特短保费缴付年期,有利于加快开展财富增值规划,建立长期储蓄。
第20个保单年度时,预期总现金价值更可达已缴总保费之315%,等同于预期总内部回报率达每年6.06%(该现金价值与回报率需以美元为保单货币)。

2、可享首年6.8%保证优惠年利率
一笔过缴付「盛L储蓄计划」两年保费,预缴的保费可获享首年6.8%保证优惠年利率,但需满足以下条件︰
在2025年3月31日或之前投保
以美元为保单货币
最低名义金额:27,900美元/181,350人民币/223,200港币
一笔过缴付相等于首次基本计划年缴保费之2倍的金额
满足以上条件即可就预缴保费获享年利率6.8%之保证优惠利率,直至第1个保单年度完结。需要注意的是,年利率6.8%的保证优惠利率只适用于基本计划的预缴保费,不包括保费征费及附加契约的保费。
3、理想潜在回报及资金流动性
由第2个保单年度起,保单即会享有保证现金价值,并于期满时或保单退保时支付。另外,当保单生效2年后,客户或可透过「保额增值红利」及「终期红利」享有储蓄增长的潜力,加快累积财富。

4、锁定率不设总上限
「盛L储蓄计划」具备保单价值锁定选项,于整个保单年期内锁定率不设总上限。由第10个保单周年日开始,客户可灵活运用保单价值,申请将部分保证现金价值及非保证红利转移至保单价值锁定户口,并可随时提取该保单价值锁定户口的部分或全部价值。
5、保单分拆功能
由第3个保单周年日开始,客户可以申请行使灵活分配保单选项。在该选项中,客户可以在无需支付手续费的情况下,在同一个保单年度以及整个保单年期内无限次将保单的部分价值转移至另一份保单。而且,已分出保单将与客户的保单具有相同的保单货币及保单初始日期。
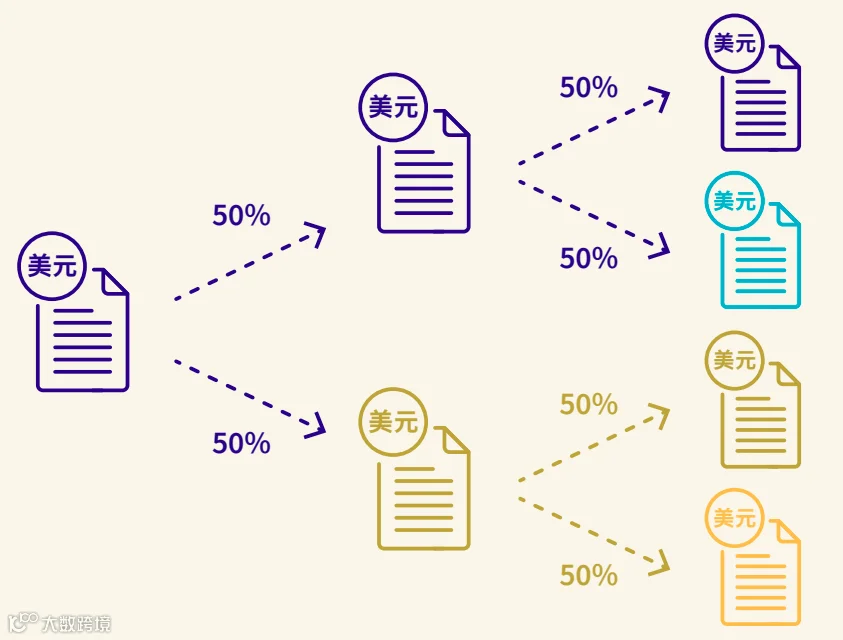
值得说明的是,每一份已分出保单将独立运作,因此客户可根据每个人生新阶段的需求和目标,灵活行使不同的保单选项,譬如弹性延续选项和更换被保人选项,都能够按客户需要独立决定。
6、三重财富规划方案
「盛L储蓄计划」具备多项特点助客户跨代传承策划,客户可透过「更换保单被保人」、「指定后备持有人」及 「弹性延续选项」方案,规划财富传承。
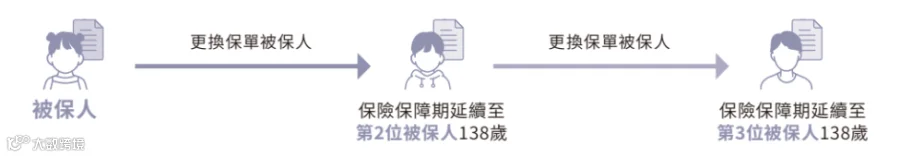
[1] 更换保单被保人
保单持有人可无限次更换保单被保人
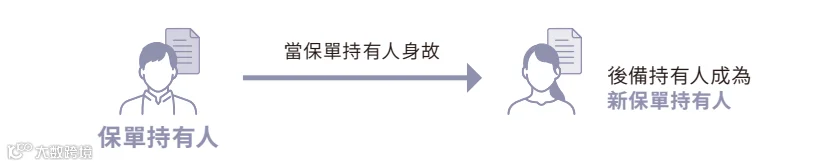
[2] 指定后备持有人
保单持有人预先指定后备持有人,后备持有人只会在保单持有人不幸身故时成为新保单持有人。
[3] 弹性延续选项
保单持有人预先指定后备被保人及保单价值分配比例,后备被保人只会在被保人不幸身故时成为新保单被保人。
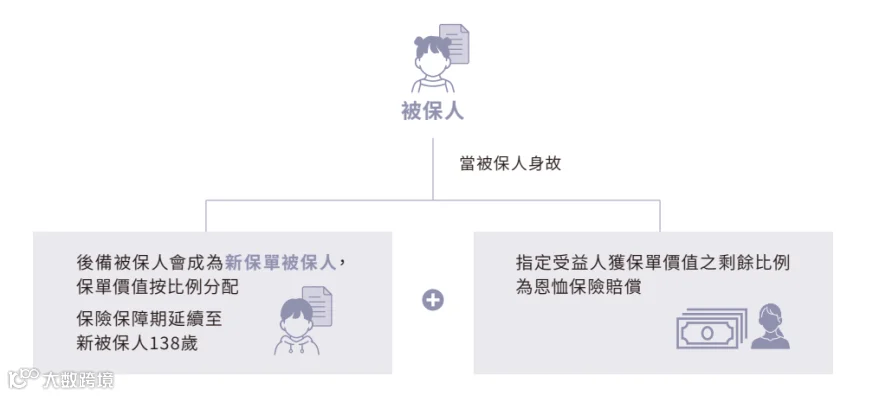
7、弹性身故保险赔偿选项
「盛L储蓄计划」身故保险赔偿提供2个选项(选定后不可更改),高达已缴标准保费总额的130%,并可灵活选择派发身故赔偿方式,包括一笔过给付、分期给付或混合给付。

TWO.
人生「盛L」 储蓄提取两相宜
「盛L储蓄计划」的保单功能设计可以照顾客户一生中不同的场景,无论守富传承、为子女规划未来,还是通过闲置资金增加被动收入,都可谓是智慧之选。接下来,我们来分别看看以下三种场景中,这份保单的表现!
1、守富传承 为家人筹划未来
被保人:50岁/女性
应用场景:选择将部分资产存入保单一路滚存,不作任何提取,让财富世代传承。

2、从小起步 为子女未来铺路
被保人:5岁/女性
应用场景:父母不仅悉心培育子女成长,更预先为子女准备毕业后的人生第一桶金,总值40万美元,其后更可每年领取12,000美元作持续收益。
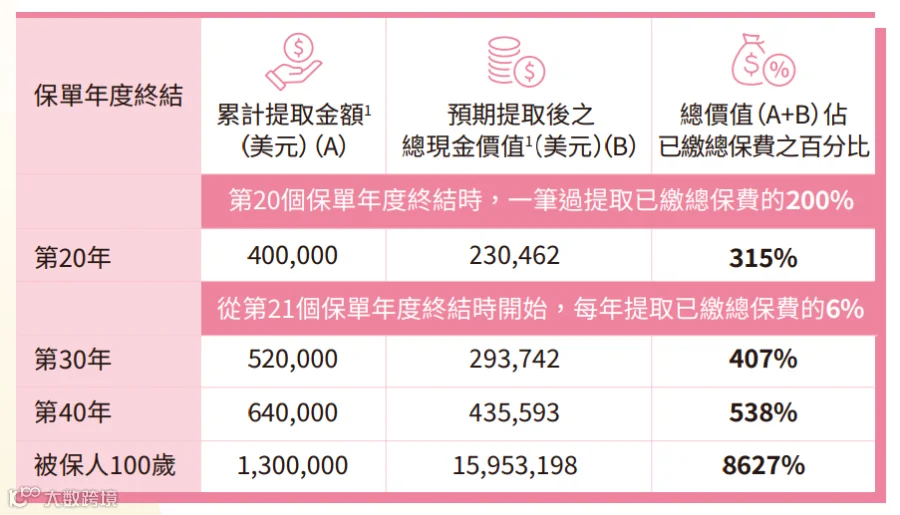
3、善用闲置资金 增加被动收入
被保人:35岁/男性
应用场景:在波动的市况中选择分散投资,并制造稳定现金流,于第10个保单年度终结时起,每年提取20,000美元,剩余保单价值持续增值。
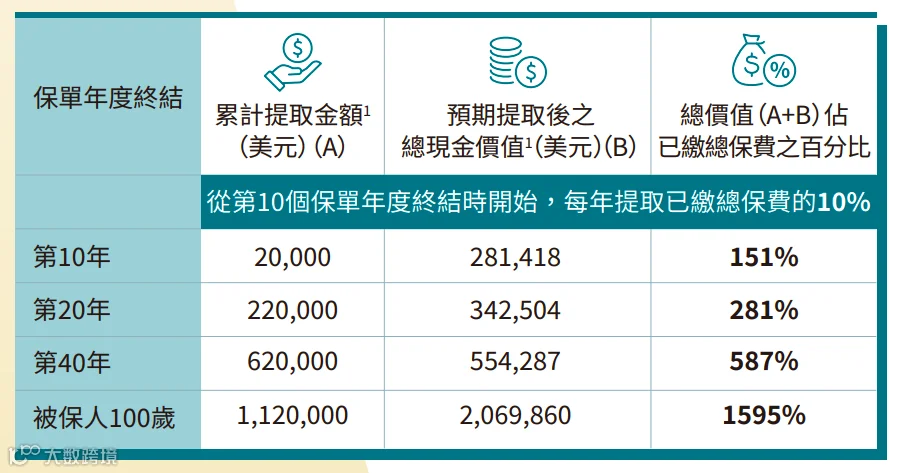
THREE.
储蓄险投保小Tips
不少人对储蓄保险有较大疑问,尤其是长期储蓄保险,供款期及回本期都长,而且实际回报有可能低于预期回报,因此,在购买储蓄保险前,必需要清楚考虑以下两大要点。
1、早期退保易有损失
储蓄保险往往长期性质,较显著的回报发生在十年或以上,年期越长,回报越高。若投保人因突发事情而需于保单早期退保套现,所取回的现金价值可能低于所缴付的保费。
不少人在购买储蓄保险时,可能忽略了长年期问题、有规律地供款,而且款项可能相当大,供款期间一旦资金短缺,便有可能出现断供的危机。故此,建议保单持有人预留应急资金,不要将所有积蓄押注于储蓄保险。
2、预期回报不似预期
储蓄保险的回报分为「保证回报」及「预期回报」,保证回报是保险公司必须根据合约给予受保人的;而预期回报(或总回报)则计算了非保证的红利,这受保险公司的投资表现、分红政策及经济环境等因素影响,最终实际金额未必能够完全兑现。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!