


近年来,一款二十多年前诞生于美国的传承工具——私募寿险(PPLI),正悄然成为亚洲超级富豪们的新宠。私募寿险是一种特殊的私募人寿保险,其作为另类投资的一种新型传承工具,不仅可以帮助客户进行投资,还可以有效帮助客户减免税收。这款投资产品一经问世,就吸引了众多超高净值人群的关注和尝试。
一、PPLI在亚洲兴起
PPLI(Private Placement Life Insurance)私募人寿保险,诞生于1990年代中期的美国,距今已有近30年的历史。在美国,对于正常交易对冲基金、股票或债券的投资者来说,需要对投资收益缴纳高额的资本利得税,但通过PPLI的设计,可达到减免税收的功能。
因此,私募寿险作为一种热门的税收筹划产品,被对冲基金的投资者广泛应用。目前,PPLI在美国保险市场已经获得了诸多合作机构的认可,并得到了较高的推广力度。
近两三年,私募寿险才在亚洲被广泛提及和逐渐应用。过去亚洲人将金融资产放在香港,新加坡就觉得自己实现了税务筹划,可是现在有CRS信息交换,中国还有CFC受控外国企业政策,所以再也不能像以前一样轻松的节税。因此,近几年PPLI作为税收筹划和资产保护工具,逐渐受到亚洲高净值客户的青睐。
二、PPLI的架构搭建
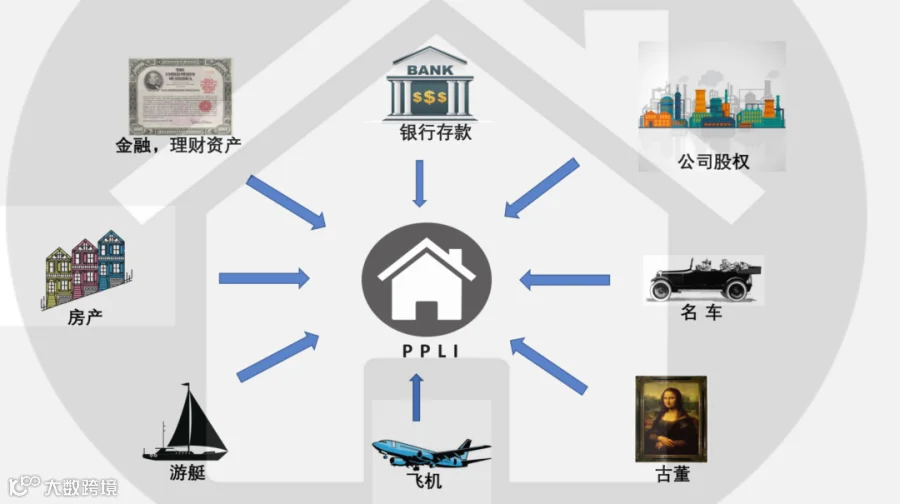
私募寿险(PPLI)是一种能够为投资者量身定制,把投资者的资产装到保单化架构中的终身人寿保单。其基本架构如下图所示:

第一步:将资产装入保单
客户将自己(或其设立的信托)所持有的资产以缴付保费形式转到保险公司名下,放入保单中,由保险公司持有,开设独立账户,与保险公司资产负债表相隔离,将资产在完全合法合规的流程下转移到PPLI的架构下。
可装到保单的资产包括银行存款,投资理财产品,公司股权,不动产,飞机,游艇,汽车,古董等资产。
资产可在境内或境外。资产需能由第三方评估方可申请装入保单。原则上,信托可以持有什么资产,PPLI就可以持有什么资产,但是要看各家保险怎么制定自己的规则。
第二步:设置保单资产管理人
资产在隔离账户下持有,客户或客户指定人以保单资产管理人身份管理保单内资产;
第三步:理赔设置
可与保险公司约定,将保单设计成世世代代不做理赔于受益人的理赔设计,以确保资产永远保留在保单架构的保护下。在需要向受益人分配时,受益人可在架构里享用资产或把资产平移到另一个PPLI架构,以避免资产脱离保单架构的保护层。
第四步:保单内资产流动性设置
为解决流动性问题,保单持有人还可以从保单现金价值中提取或借出大部分现金。
在保单基础的范围内,提款是免税的。 所以只要子账户中的投资表现可以覆盖保险成本,投保人可以在没有任何税务负担的情况下,取回保险费,当然要扣掉相关费用。如果保单现金价值大于保单持有人支付的保险费(保单基础),则高出保单基础的部分需要作为收益征税。
保单持有人可以申请借款,并不需要进行核保或者信用检查。借款金额由保单现金价值进行担保。保单持有人不需要偿还借款,但为使长期的免税增长收益最大化,通常会尽可能地向保单补充资金。由于贷款通过已付给保险公司的款项做担保,所以利息非常低。
三、PPLI的税收筹划及CRS申报
客户将资产所有权转移给保险公司后,资产与客户分离,自然人所得税递延;资产变卖时所可能产生的增值税也递延。同时,所有权分离也可以防范潜在的债权追索风险。每年在PPLI下投资产生的收入可以免税,提取动用里面的资金也可以免税。结构内的资产交易,比如房子变资产,股票变基金等换手交易,资产的增值税是免征的。
此外,相较于一般投资产品,甚至信托架构,私募寿险在CRS信息披露方面具有独特的优势。根据CRS申报条例,无需把投资人的信息和财务报表向外披露,保单里的资产也不需要做CRS申报,而是转由保险公司来做申报。保险公司只申报保单持有者拥有一份人寿保单,不会披露保单内资产详情,以确保资产保密性。
四、总结
最后,即便PPLI拥有传承资产、递延税款或保护隐私的功能,但是在资产安排和配置时,还是需要客户结合自身税务情况(自身税籍身份)、资产所属司法管辖区的规定、受益人税籍身份、资产顶层架构设计以及传承安排具体规定等实际需求结合做出决定。没有一种投资工具是万能的、可以一劳永逸解决所有问题。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
